猜你想问
海看股份2026年半年报核心数据有哪些?
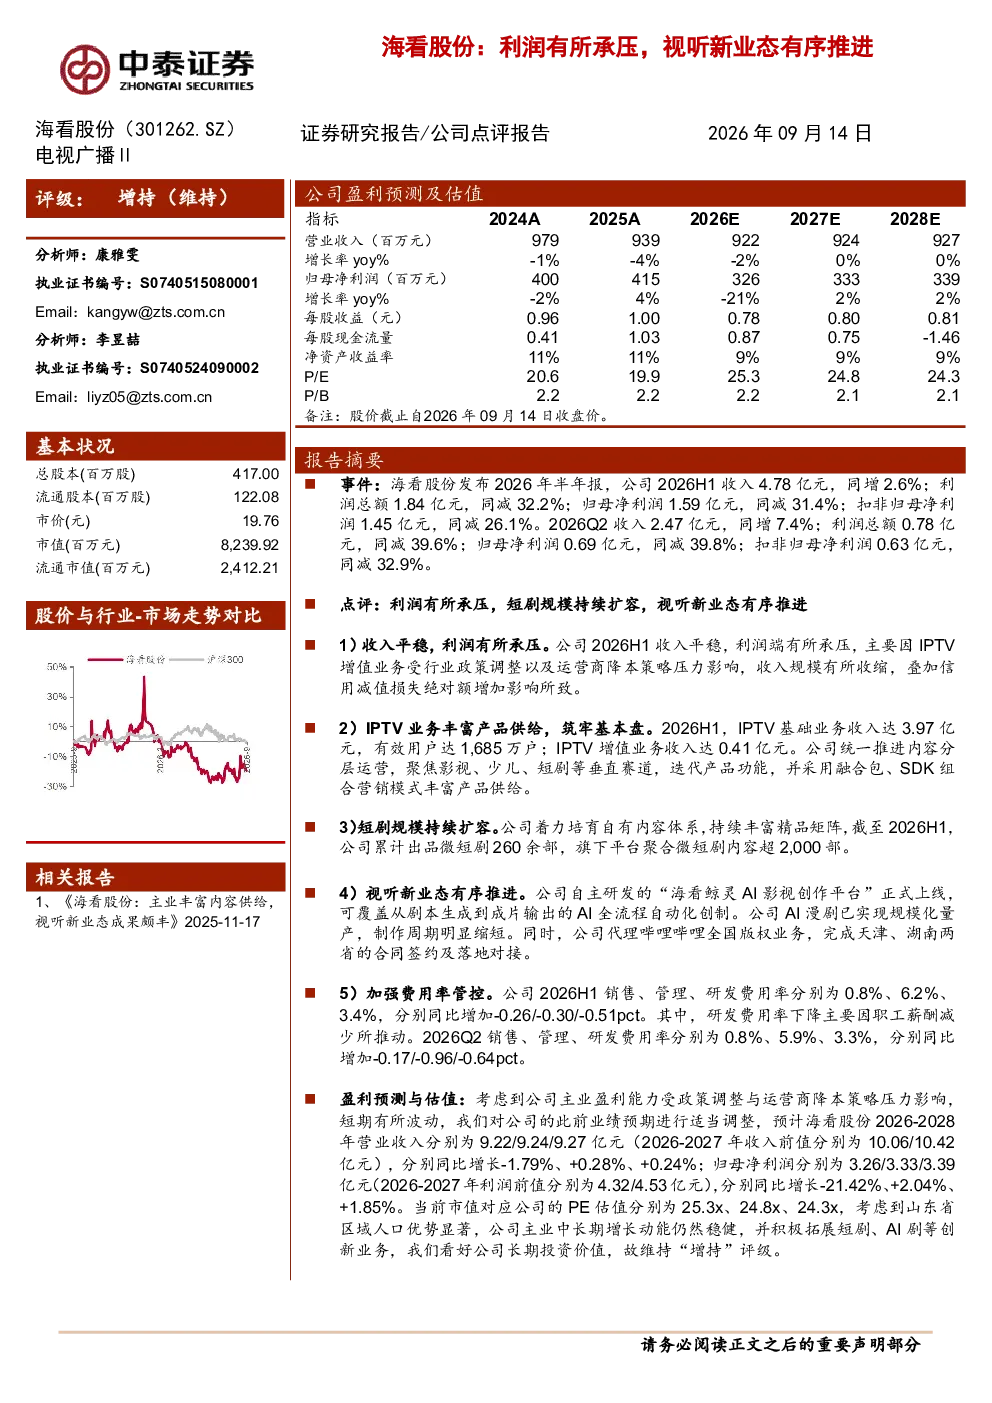
海看股份2026年半年报显示,公司实现收入4.78亿元,同比增长2.6%;归母净利润1.59亿元,同比减少31.4%。主要原因是IPTV增值业务受政策调整及运营商降本策略影响,收入收缩,同时信用减值损失增加。IPTV基础业务收入3.97亿元,有效用户1,685万户;增值业务收入0.41亿元。公司推进内容分层运营,聚焦影视、少儿、短剧等垂直赛道,采用融合包、SDK组合营销模式。研发的“海看鲸灵AI影视创作平台”上线,实现AI全流程自动化创制,AI漫剧规模化量产,制作周期缩短。
视听新业态发展情况如何?
海看股份在视听新业态方面取得积极进展。公司自主研发的“海看鲸灵AI影视创作平台”已上线,实现AI全流程自动化创制,AI漫剧规模化量产,制作周期显著缩短。此外,海看股份代理哔哩哔哩全国版权业务,已成功完成天津、湖南两省的签约落地。这些举措标志着公司在视听内容创新和版权布局方面持续发力,有望拓展新的增长点。
报告对海看股份未来几年的盈利预测如何?
根据报告调整后的盈利预测,海看股份预计2026-2028年营业收入分别为9.22/9.24/9.27亿元,同比增长-1.79%/0.28%/0.24%;归母净利润分别为3.26/3.33/3.39亿元,同比增长-21.42%/2.04%/1.85%。当前市值对应PE估值分别为25.3x、24.8x、24.3x。尽管短期盈利面临压力,但公司长期投资价值仍受看好,主要基于山东省区域人口优势、主业中长期增长动能及创新业务拓展。
海看股份面临哪些主要风险?
海看股份面临的主要风险包括文化监管政策风险,政策变化可能对视听内容创作和传播产生直接影响;IPTV用户数增长不及预期风险,用户规模增长放缓可能影响公司收入;客户集中度较高风险,过度依赖少数运营商可能带来经营波动;此外,研报信息数据更新不及时风险也需关注,市场环境变化可能导致信息滞后。
报告对IPTV业务的分析重点是什么?
报告对IPTV业务的分析重点在于其收入结构和增长趋势。海看股份IPTV基础业务收入3.97亿元,有效用户1,685万户,而增值业务收入0.41亿元,受政策调整及运营商降本影响收缩。公司为应对挑战,推进内容分层运营,聚焦影视、少儿、短剧等垂直赛道,采用融合包、SDK组合营销模式。同时,公司通过AI技术提升内容创作效率,如“海看鲸灵AI影视创作平台”的应用,旨在增强竞争力。