猜你想问
中原内配2026年业绩表现如何?
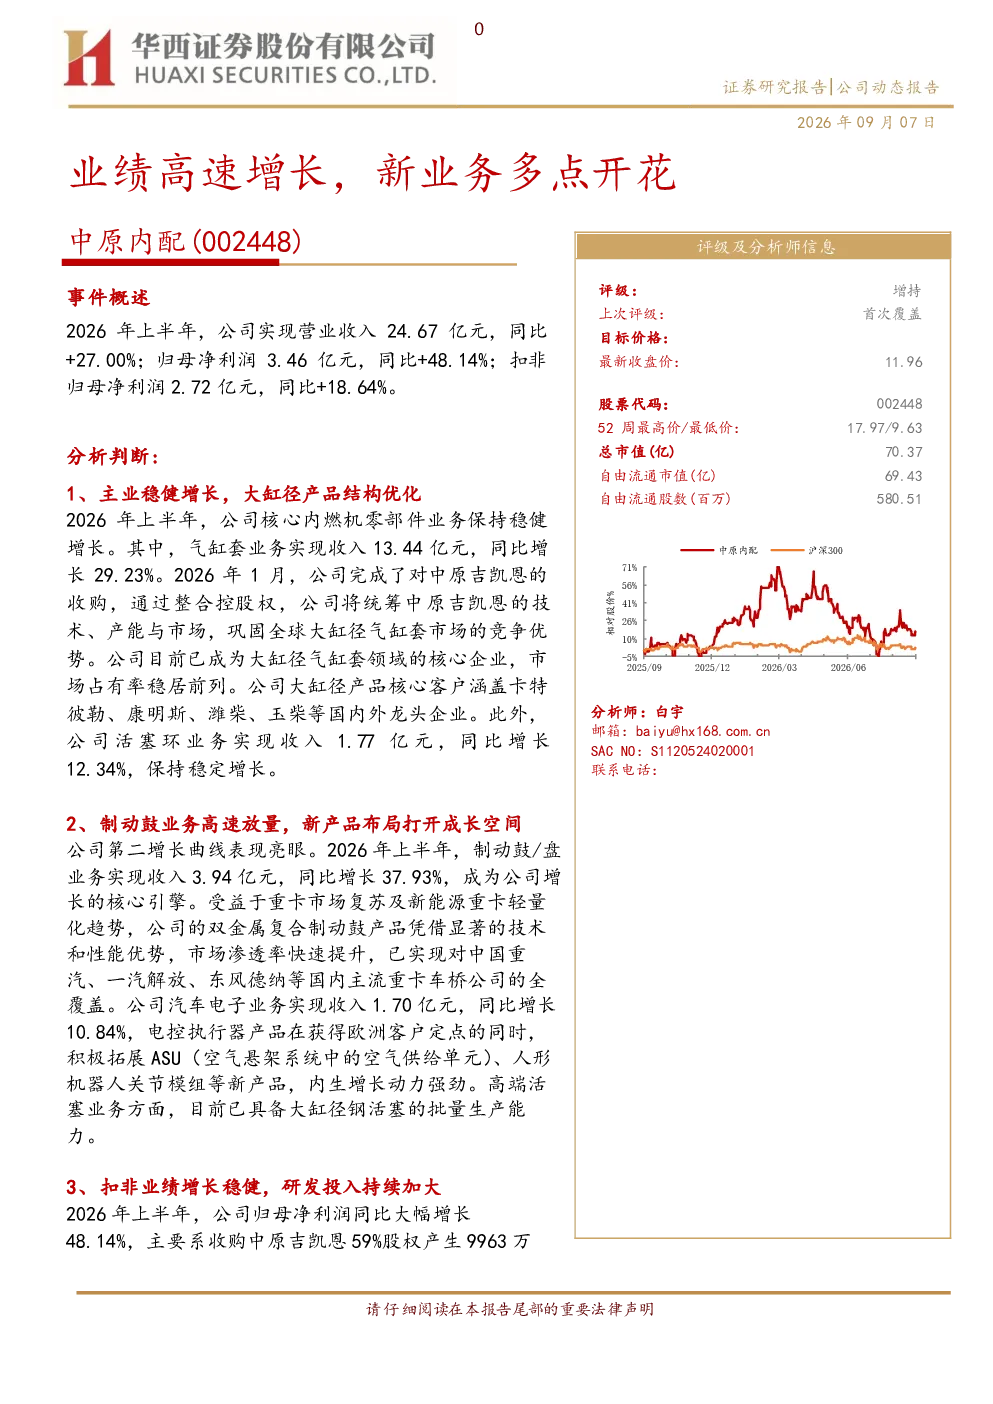
中原内配2026年上半年实现营业收入24.67亿元,同比增长27.00%;归母净利润3.46亿元,同比增长48.14%;扣非归母净利润2.72亿元,同比增长18.64%。公司核心内燃机零部件业务保持稳健增长,气缸套业务收入13.44亿元,同比增长29.23%。收购中原吉凯恩巩固了大缸径气缸套市场的竞争优势,市场占有率稳居前列。制动鼓/盘业务收入3.94亿元,同比增长37.93%,成为公司增长的核心引擎。研发投入达1.09亿元,同比增长30.24%。海外业务实现营业收入7.00亿元,同比增长44.97%。
中原内配的主营业务及增长点是什么?
中原内配的主营业务包括内燃机零部件、制动鼓/盘、汽车电子和高端活塞。内燃机零部件业务保持稳健增长,气缸套业务收入13.44亿元,同比增长29.23%。制动鼓/盘业务收入3.94亿元,同比增长37.93%,成为公司增长的核心引擎。汽车电子业务收入1.70亿元,同比增长10.84%,电控执行器产品在获得欧洲客户定点的同时,积极拓展ASU、人形机器人关节模组等新产品。公司持续加大研发投入,上半年研发投入达1.09亿元,同比增长30.24%。
中原内配在行业中的发展趋势如何?
中原内配在大缸径气缸套市场稳居前列,核心客户涵盖卡特彼勒、康明斯、潍柴、玉柴等国内外龙头企业。双金属复合制动鼓产品市场渗透率快速提升,已实现对中国重汽、一汽解放、东风德纳等国内主流重卡车桥公司的全覆盖。汽车电子业务积极拓展ASU、人形机器人关节模组等新产品,打开长期成长空间。公司持续推进全球化布局,在中国、泰国、北美、欧洲拥有多个生产、研发和销售中心,泰国生产基地规划年产能30万只活塞,提升国际竞争力。
中原内配的市场现状如何?
中原内配2026年上半年业绩表现亮眼,营业收入和净利润均实现高速增长。公司核心内燃机零部件业务保持稳健增长,气缸套业务收入同比增长29.23%。制动鼓/盘业务收入同比增长37.93%,成为公司增长的核心引擎。汽车电子业务收入同比增长10.84%,积极拓展新产品。研发投入达1.09亿元,同比增长30.24%。海外业务实现营业收入7.00亿元,同比增长44.97%,成为业绩增长的重要驱动力。
中原内配研报有哪些风险提示?
中原内配研报提示的风险包括新客户拓展及新产品放量不及预期、市场竞争加剧超预期等。公司需持续提升市场占有率,确保新产品顺利放量。同时,行业竞争加剧可能对公司业绩产生不利影响。此外,海外业务拓展也面临一定的政策及市场风险。公司需加强风险管理,确保业务稳健发展。