猜你想问
USDA棉花月度报告核心内容是什么?
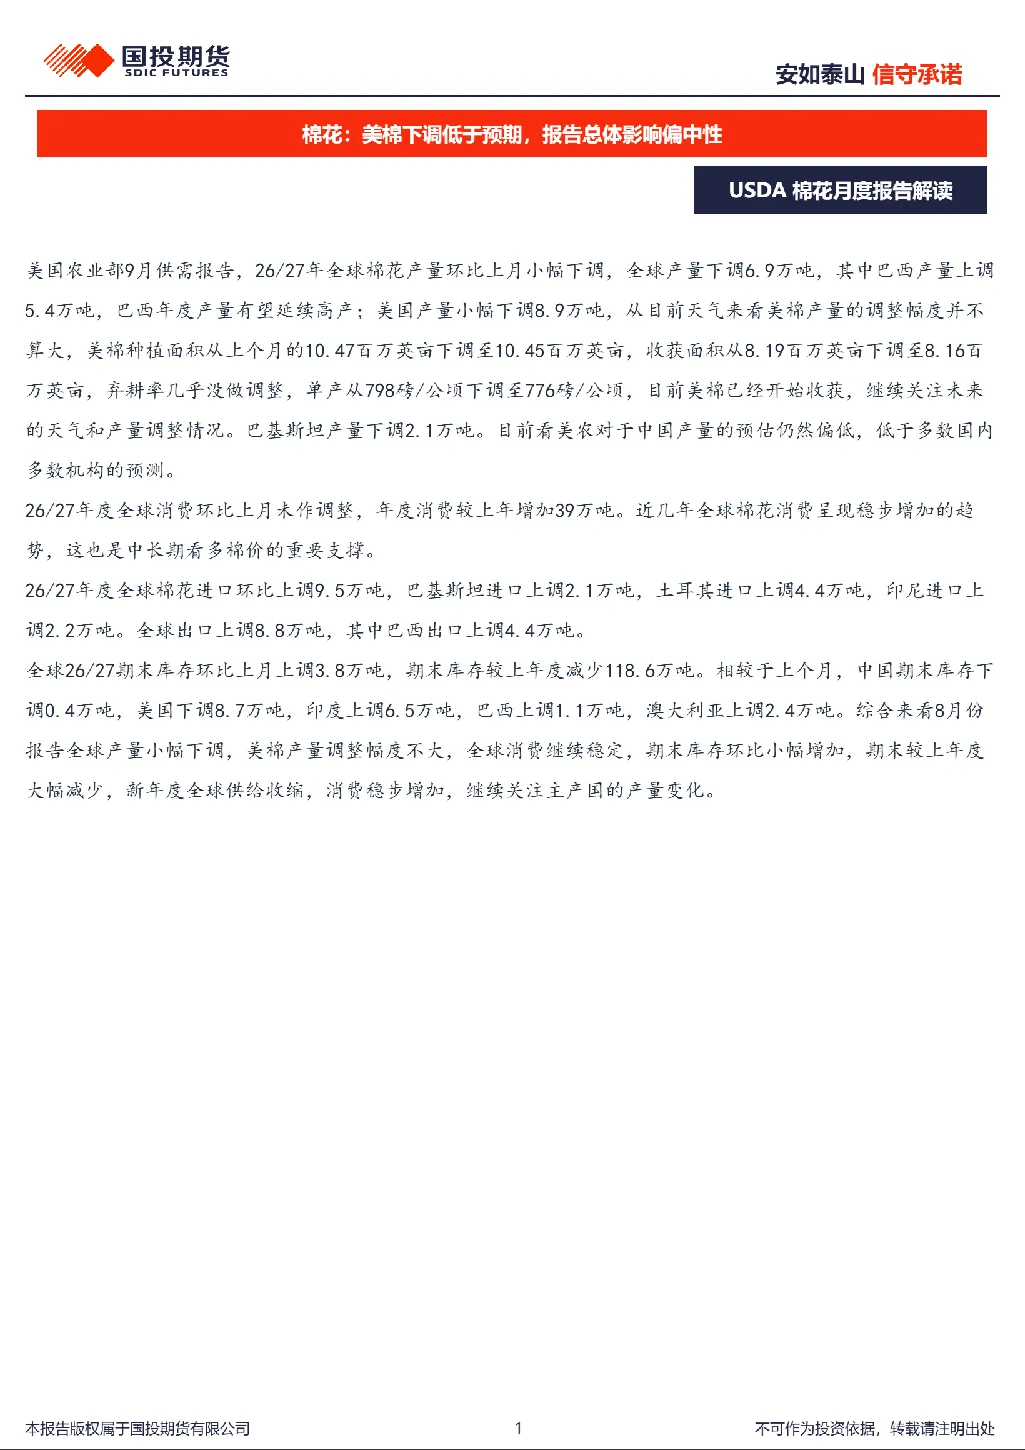
该报告显示26/27年度全球棉花产量环比下调6.9万吨,主要受巴西产量上调5.4万吨、美国产量下调8.9万吨及巴基斯坦产量下调2.1万吨影响。美棉种植面积、收获面积及弃耕率基本稳定,单产从798磅/公项下调至776磅/公项,美棉已开始收获,需持续关注天气和产量变化。美农对中国产量预估偏低,低于多数国内机构预测。全球消费环比未作调整,但年度消费较上年增加39万吨,呈现稳步增长趋势。全球进口环比上调9.5万吨,出口环比上调8.8万吨。全球26/27期末库存环比上调3.8万吨,但较上年度减少118.6万吨。主要国家库存变动:中国下调0.4万吨,美国下调8.7万吨,印度上调6.5万吨,巴西上调1.1万吨,澳大利亚上调2.4万吨。
棉花行业未来发展趋势如何?
全球棉花消费近年呈现稳步增长趋势,是中长期看多棉价的重要支撑。全球棉花供需格局偏紧,新年度全球供给收缩(产量小幅下调,期末库存较上年大幅减少),消费稳步增加。需重点关注主产国的产量变化,尤其是美国、巴西、印度等国的天气和产量情况。巴西产量延续高产趋势,美国产量受天气影响下调整幅度不大,巴基斯坦产量有所下调。中国产量预估偏低,低于多数国内机构预测。全球进口出口均有所上调,显示市场需求稳定。
报告重点分析了哪些方向?
报告重点分析了全球棉花产量、消费、进出口及期末库存的变动情况。具体包括:全球产量小幅下调的原因及主要国家产量变化;全球消费的稳定增长趋势;全球进口出口的环比上调数据及主要国家进口出口变化;全球期末库存的小幅增加但较上年度大幅减少,以及主要国家库存变动情况。此外,报告还提示需持续关注美棉收获期间的天气变化对产量的影响。
当前棉花市场现状如何判断?
当前全球棉花供需格局偏紧,新年度全球供给收缩(产量小幅下调,期末库存较上年大幅减少),消费稳步增加。巴西产量延续高产趋势,美国产量受天气影响下调整幅度不大,巴基斯坦产量有所下调。中国产量预估偏低,低于多数国内机构预测。全球进口出口均有所上调,显示市场需求稳定。全球棉花消费近年呈现稳步增长趋势,是中长期看多棉价的重要支撑。需重点关注主产国的产量变化,尤其是美国、巴西、印度等国的天气和产量情况。
该研报存在哪些风险提示?
该研报提示需持续关注主产国的产量变化,尤其是美国、巴西、印度等国的天气和产量情况,因为这些国家的产量变化对全球棉花市场具有重要影响。美棉已开始收获,需关注天气对美棉产量的潜在影响。全球棉花消费虽然呈现稳步增长趋势,但需关注宏观经济环境变化对消费需求的潜在影响。此外,全球棉花进口出口的变化也需持续关注,这些因素可能对全球棉花供需平衡产生影响。