投资逻辑
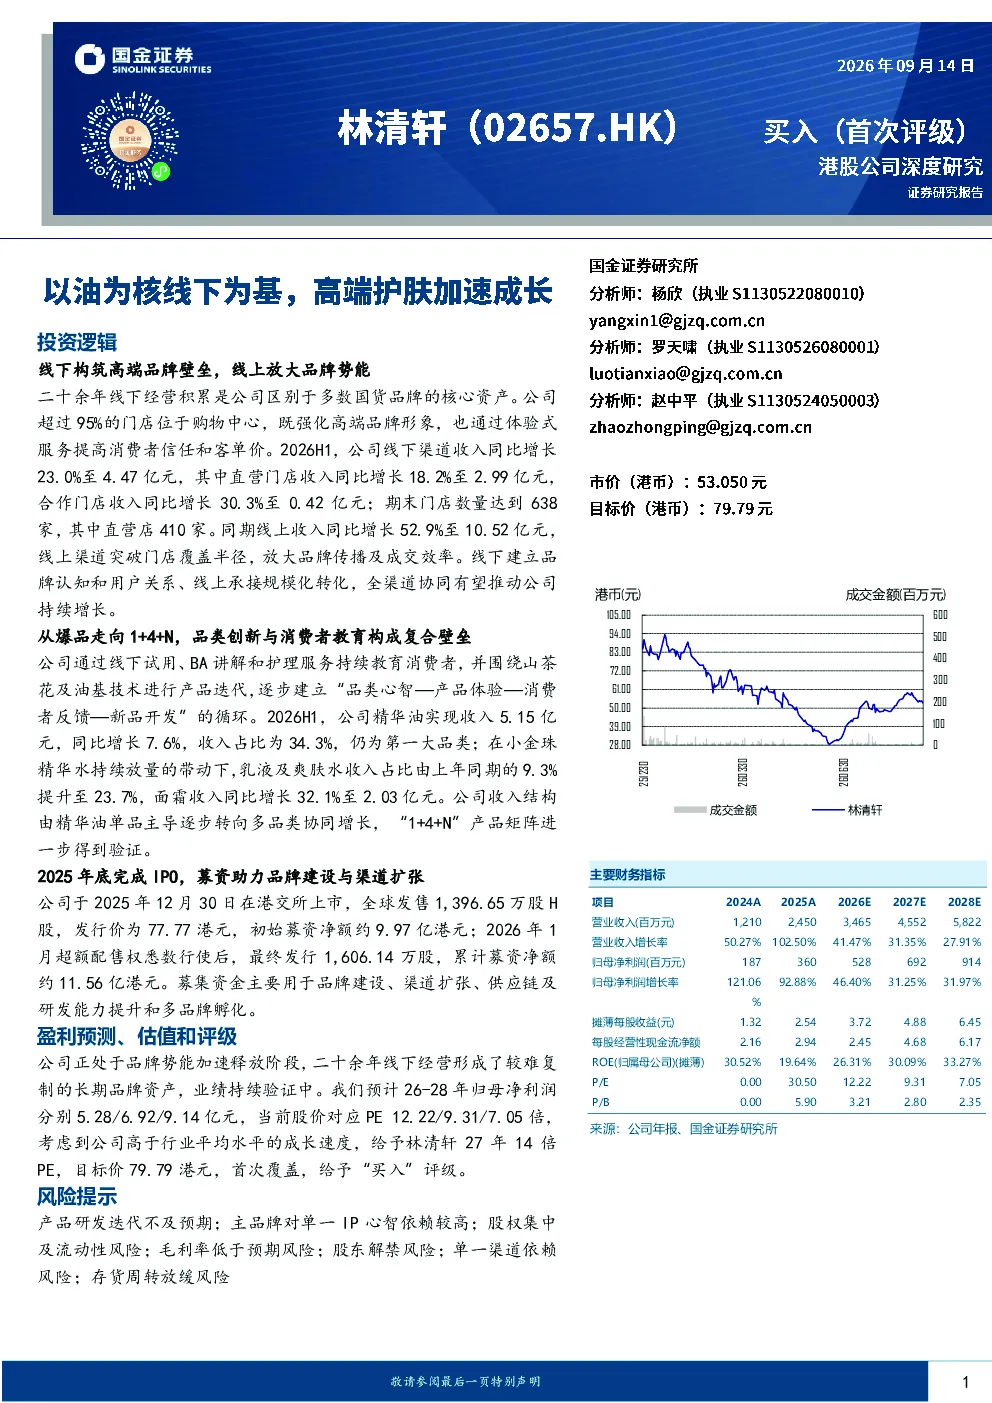
公司通过线下构筑高端品牌壁垒,线上放大品牌势能。二十余年线下经营积累是公司区别于多数国货品牌的核心资产,超过95%的门店位于购物中心,强化高端品牌形象,通过体验式服务提高消费者信任和客单价。2026H1,线下渠道收入同比增长23.0%至4.47亿元,其中直营门店收入同比增长18.2%至2.99亿元,合作门店收入同比增长30.3%至0.42亿元;期末门店数量达到638家,其中直营店410家。同期线上收入同比增长52.9%至10.52亿元,线上渠道突破门店覆盖半径,放大品牌传播及成交效率。线下建立品牌认知和用户关系、线上承接规模化转化,全渠道协同有望推动公司持续增长。
从爆品走向1+4+N,品类创新与消费者教育构成复合壁垒。公司通过线下试用、BA讲解和护理服务持续教育消费者,并围绕山茶花及油基技术进行产品迭代,逐步建立“品类心智—产品体验—消费者反馈—新品开发”的循环。2026H1,公司精华油实现收入5.15亿元,同比增长7.6%,收入占比为34.3%,仍为第一大品类;在小金珠精华水持续放量的带动下,乳液及爽肤水收入占比由上年同期的9.3%提升至23.7%,面霜收入同比增长32.1%至2.03亿元。公司收入结构由精华油单品主导逐步转向多品类协同增长,“1+4+N”产品矩阵进一步得到验证。
2025年底完成IPO,募资助力品牌建设与渠道扩张。公司于2025年12月30日在港交所上市,全球发售1,396.65万股H股,发行价为77.77港元,初始募资净额约9.97亿港元;2026年1月超额配售权悉数行使后,最终发行1,606.14万股,累计募资净额约11.56亿港元。募集资金主要用于品牌建设、渠道扩张、供应链及研发能力提升和多品牌孵化。
盈利预测、估值和评级
公司正处于品牌势能加速释放阶段,二十余年线下经营形成了较难复制的长期品牌资产,业绩持续验证中。我们预计26-28年归母净利润分别5.28/6.92/9.14亿元,当前股价对应PE 12.22/9.31/7.05倍,考虑到公司高于行业平均水平的成长速度,给予林清轩27年14倍PE,目标价79.79港元,首次覆盖,给予“买入”评级。
风险提示
产品研发迭代不及预期;主品牌对单一IP心智依赖较高;股权集中及流动性风险;毛利率低于预期风险;股东解禁风险;单一渠道依赖风险;存货周转放缓风险
聚焦山茶花IP,线上线下协同发展
公司的核心竞争力,来自其二十余年线下经营积累与持续战略迭代能力的结合。"静"与"动",构成了公司区别于多数竞争者的长期壁垒。
“静”,是公司二十余年线下经营形成的品牌资产与运营积累。自2003年成立以来,公司长期坚持线下渠道建设,目前已形成600余家门店网络,并围绕门店经营沉淀了消费者洞察、BA服务体系、会员运营能力以及区域市场运营经验。对于护肤行业而言,尤其是精华油这一需要体验和教育的创新品类,消费者并不会仅凭线上广告完成购买决策,而需要通过试用、讲解和持续服务建立信任。因此,公司的线下门店不仅贡献销售收入,更承担消费者教育、产品验证和品牌心智沉淀的重要功能。相比依靠流量快速崛起的新消费品牌,公司真正稀缺的资产,是长期与消费者建立连接的能力。
“动”,是面对行业环境变化时持续调整战略的能力。公司早期砍掉大量低价值SKU,聚焦山茶花这一核心原料和精华油这一核心品类,实现从天然护理品牌向高端护肤品牌的战略升级;疫情期间,公司加码线上渠道,通过电商和直播释放线下积累的品牌势能,完成从较单一的线下模式向OMO模式转型;近年来,公司进一步围绕油类资产持续推出小金珠精华水、气泡油、美白油等新品,并探索生活美容业务,将既有的产品创新能力、线下运营能力和消费者教育能力向新的增长方向复制。
线下验证、线上放量,OMO飞轮持续强化品牌势能
线下渠道:销售、服务与品牌曝光三位一体,构成经营基本盘。公司主要通过产品销售实现收入,同时消费者也可在门店中享受沉浸式护肤服务。护理服务并非单纯增加门店成本,而是通过提升使用频率、强化功效感知和增加品牌接触,提高产品转化率及复购率。线下客群往往围绕完整护肤流程购买水、精华、油、霜和面膜等套系产品,因而与线上单品成交相比,线下更强调系统护理与长期会员经营。
线上渠道:创始人IP、自播矩阵与达人协同,释放二十年品牌势能。线上渠道的核心作用,是以更高的触达效率释放公司在线下已经形成的品牌和产品势能。抖音尤其适合精华油产品的内容表达:主播可以通过质地展示、上脸试用和使用流程讲解,降低消费者对油腻、闷肤的担忧,同时以单链接方式集中承接特定功效和品类需求。公司并非只有一个综合品牌直播间,而是围绕精华油、小金珠、面霜、美白油等产品分别建立品类直播间,新产品推出后可以通过独立直播间获得对应流量,因此未来增长既来自直播间数量扩张,也来自单个直播间运营效率提升。
OMO融合:线下承担心智与验证,线上承担规模与效率。新消费时代,线下门店不再只承担销售职责。线下的第一项重要功能是持续强化高端品牌心智。公司门店主要位于购物中心,据灼识咨询,截至2025H1公司门店总数在中国高端护肤品牌中排名第一。门店形象、BA服务和护理体验共同构成消费者对品牌的感知,即使消费者最终在线上完成购买,线下曝光和体验也可能已经参与其决策。因此,门店的真实价值不能只通过单店收入衡量,其还承担了品牌广告、产品教育和消费者信任建设的职能。在此基础上,微信生态进一步打通了线下门店与线上消费者运营。消费者到店后可以沉淀至企业微信及会员体系,并通过微信小程序继续完成产品购买、会员运营和护理服务预约,或直接完成线上下单,线下门店与微信渠道的打通成为公司私域流量和会员资产的重要入口,截至2025年底公司拥有超过610万名活跃用户,年复购率34.2%。线下同时承担新品验证和消费者洞察功能。公司线下产品体系相对完整,一方面源于面部护理需要覆盖洁面、水、精华、油、面霜及面膜等完整流程,另一方面也通过线下专供系列形成渠道区隔,降低线上线下直接比价带来的价格体系冲突。更重要的是,BA在服务和试用过程中能够持续获得消费者对于质地、肤感、功效、香味及使用场景的反馈,使公司能够在较为可控的门店网络中验证新品需求和产品方向。线上更大体量的成交、内容反馈及消费者评价又能够进一步反哺产品配方、卖点表达及后续新品开发方向。
以油为核心,持续的品类创新与教育构成公司核心壁垒
线下重构传统护肤流程,以精华油建立差异化品类心智。公司以山茶花精华油作为“1”个核心战略大单品,在持续强化“以油养肤”“细胞级抗皱”等核心品类心智的同时,重点培育面霜、精华水、面膜和防晒“4”个支柱品类,并围绕不同人群、功效及使用场景延伸N个补充产品,形成“核心大单品引领、主力品类协同、创新品类延展”的产品矩阵。公司并非简单增加SKU,而是以精华油为产品体系中枢,将成熟大单品的研发、营销及运营经验复制至其他品类,并通过精华油与水、霜、面膜及防晒等产品的组合构建系统化护肤方案,推动产品结构由精华油单品驱动逐步向多旗舰产品协同增长转变。
市场持续扩容,强化“以油养肤”心智。“以油养肤”的价值,在于改变了消费者对面部油类产品的传统认知。长期以来,消费者容易将“油”与油腻、闷痘、厚重和秋冬专属联系起来,因此精华油不是一个可以仅靠成分或广告自然普及的品类。消费者需要亲自感知延展性、吸收速度和使用后的肤感,也需要有人解释使用顺序、用量以及与肤质的适配关系。公司数百家线下门店和BA护理体系,恰好为这一新品类提供了大规模、长期和可重复的教育场景。在品牌持续教育和消费者认知改善的推动下,精华油市场正进入快速扩容阶段。线上精华油GMV由2023年的46.6亿元增长至2024年的60.4亿元,同比增长29.7%;预计2025年将进一步达到87.9亿元,同比增长45.4%,两年时间接近翻倍。价格结构也显示出较强的高端化特征:2025H1,500元及以上产品以13.9%的销量贡献了41.8%的GMV,消费者在建立对精华油功效和使用方式的认知后,愿意为产品功效、使用体验及品牌信任支付更高溢价,也为具备线下教育能力和高端品牌心智的企业提供了较大的增长空间。
从山茶花精华油到油基创新平台,品类领导力有望持续强化。公司围绕山茶花逐步建立起覆盖基础原料、功效机理、配方技术、产品开发及标准建设的研发体系。2025年,公司完成浙江红山茶籽油及其发酵产物等3款自研新原料备案,全年申请专利30项,其中发明专利申请10项;新增授权专利17项,其中发明专利5项,截至年末累计获得专利87项。科研成果方面,公司全年发表科技论文11篇,其中包括2篇IFSCC国际化妆品科技大会会议海报,并在SCI一区期刊《Antioxidants》发表山茶花提取物线粒体自噬机制研究;同时与上海交通大学共建细胞级抗皱联合研究实验室及线粒体抗皱研究平台,并参与化妆品用PDRN、抗光老化功效评价及“以油养肤”等相关标准制定。上述研发成果正逐步向产品端转化:小金珠精华水通过微流控悬油技术将山茶花油融入精华水,上市半年实现收入2.04亿元;黑金霜2.0围绕细胞能量及抗皱机制进行升级,2025年实现收入1.29亿元。公司已初步形成“原料研发-机理研究-配方创新-产品上市-市场验证”的成果转化链路。
研发投入方面,2026H1公司研发成本为3,404万元,同比增长88.8%,研发费用率由2025H1的1.71%提升至2.27%,同比增加0.56pct,显示公司在收入保持较快增长的同时进一步加大研发投入。2026H1的研发成本已达到2025年全年研发投入的72.8%,研发投入力度明显增强,同时研发团队持续扩充,截至2026年6月末,公司拥有151名研发人员,较2025年末的139名增长8.6%,较2025H1的85名增长77.6%。团队覆盖植物学、生物学、皮肤学及应用化学等多个领域,其中58%以上拥有硕士及以上学历,研发团队的专业化程度和人才储备进一步提升。整体来看,公司正同步加强研发资金投入与人才队伍建设,并依托线下消费者反馈和线上销售验证机制,加快原料、配方及剂型创新向产品端转化。看好公司凭借“以油养肤”的差异化品牌心智、持续深化的山茶花研发能力以及全渠道消费者洞察,推动研发成果向多个核心品类和大单品延伸,持续强化产品竞争力。
能力向外复制,长期矛头直指头部高端护肤集团
华嫆庄:线下经验延伸至社区生活美容。华嫆庄是公司将线下服务和门店管理能力向外复制的首次尝试。与林清轩“销售产品、附赠护理”的模式不同,华嫆庄以销售服务为核心,定位中端社区生活美容,主要布局高端社区周边的临街门店,以红参作为核心成分资产。两者在商业模式、价格带、选址和目标客群上形成明显区隔:林清轩聚焦购物中心和高端护肤,华嫆庄则强调距离便利、稳定频次和社区护理。从大众点评团购项目来看,华嫆庄主推以红参成分为核心的皮肤护理项目,其他包括小气泡清洁、美白、痘肌修护等项目,首次体验价最低达19.9元,红参灌肤35分钟及80分钟的项目3次卡均价分别为53元及127元/次,整体在生活美容中属中端价格,符合社区店定位。社区生活美容市场门店数量庞大,但行业高度分散,据华经产业研究院,2022年的中国生活美容连锁商家主要以3家以下的门店为主,占比73.0%,51家及以上的品牌仅占3.7%。个体门店在产品来源、服务标准和消费者信任方面存在明显痛点,华嫆庄可调用集团在产品研发、生产供应链、美容服务、人员培训及会员管理方面的能力,以标准化产品和流程提升社区美容服务的可信度。未来若加盟SOP能够跑通,公司便可能通过轻资产模式加快扩张。短期看,华嫆庄门店数量仍少,加盟模型也处于早期阶段,但其战略意义在于验证公司二十余年积累的线下服务能力,能否脱离主品牌和购物中心场景后复制。如果能够建立稳定的单店盈利、复购和加盟商回报模型,公司便从经营一个护肤品牌,进一步具备运营多种线下美容业态的可能。截至2026年8月,大众点评上共有4家华嫆庄门店,上海2家,武汉、郑州各1家,据华嫆庄公众号,品牌计划2028年内开设500家社区店,我们认为华嫆庄凭借“连锁社区店+中端定位”的差异化打法,有较大成长潜力。
海外拓展:跨区域复制探索,山茶花走向国际。公司坚持“品牌出海”而非单纯产品出口,计划以中国香港为首站,并逐步向新加坡、印度尼西亚、越南等文化和消费习惯相近的东南亚市场拓展。中国香港及东南亚门店布局已进入推进阶段,新加坡小规模试销亦取得积极反馈,其中“以油养白”系列受到当地消费者关注。我们认为,中国香港高端品牌集中、消费者对内地品牌认知度较高,适合作为公司验证高端定位、产品接受度及门店运营能力的首个境外市场;在此基础上向东南亚渐次拓展,有助于降低品牌教育和跨区域复制的初期难度。东南亚美妆个护市场具备较大容量,2024年越南、印度尼西亚、马来西亚、新加坡、泰国及菲律宾六国市场规模合计约79.7亿美元。从竞争格局看,据Source of Asia估算,2024年至2025年初东南亚前十大美妆品牌合计市场份额仅约32.4%,排名第一的贝德玛份额亦仅为5.6%,市场整体较为分散,国际品牌与本土品牌并存,为新品牌进入提供了一定空间。中国品牌O.TWO.O和FOCALLURE分别以1.9%和1.6%的估算份额进入东南亚前十,两者均为广州企业,主要依托珠三角美妆供应链,以丰富SKU、高性价比平价彩妆及电商渠道实现快速渗透,初步验证了中国美妆品牌在东南亚的产品及渠道竞争力。但当前进入头部阵营的中国品牌仍以大众彩妆为主,高端中国护肤品牌相对稀缺。考虑到精华油品类具有较强的体验及消费者教育属性,预计公司海外仍将以线下门店为重要切入口,通过产品试用、BA讲解及护理服务建立品牌认知与消费信任。海外扩张仍需应对气候及肤质适配、产品注册、语言文化、核心商圈租金和本地团队培训等挑战。因此,短期应重点关注中国香港及东南亚首批门店的开设进度和单店表现,而非收入贡献;中长期看,若公司能够在境外市场复制其线下体验、消费者教育及会员运营能力,将初步验证公司由中国高端护肤品牌向国际化品牌拓展的可行性。
盈利预测与投资建议
盈利预测
(1)线下:线下门店为公司基本盘,直营店客流及客单价已达较高水平,主要增长预期来自新品迭代与门店数扩张;加盟店单店创收及门店数增长预计仍有较大空间;ToB及线下经销增长动力主要来自新品牌孵化。
(2)线上:线上作为核心增长渠道,预计受益于大单品迭代、新品孵化及抖音平台销售增长,维持较快增长。
(3)其他:主要为品牌授权费,受益于合作门店数量提升,预计其他收入中速增长。
可比公司估值
我们选取A股市场丸美生物、贝泰妮、珀莱雅、水羊股份,港股市场巨子生物、上美股份、毛戈平作为可比公司。可比公司27年平均PE18倍。
公司正处于品牌势能加速释放阶段,二十余年线下经营形成了较难复制的长期品牌资产,线下建立心智与信任、线上放大触达与成交的OMO闭环为业绩增长兜底,同时公司IPO后对新品研发更加重视,小金珠精华水、黑金霜等新品已初步验证大单品复制能力,未来产品结构有望进一步均衡,华嫆庄及海外业务尚处早期验证阶段,但为公司线下服务能力的跨品牌、跨区域复制提供了中长期增长弹性。考虑到公司高于行业平均水平的成长速度,给予公司27年14倍PE,目标价79.79港元,首次覆盖,给予“买入”评级。
风险提示
产品研发迭代不及预期;主品牌对单一IP心智依赖较高;股权集中及流动性风险;毛利率低于预期风险;股东解禁风险;单一渠道依赖风险;存货周转放缓风险