猜你想问
中策橡胶2026年上半年的业绩表现如何?
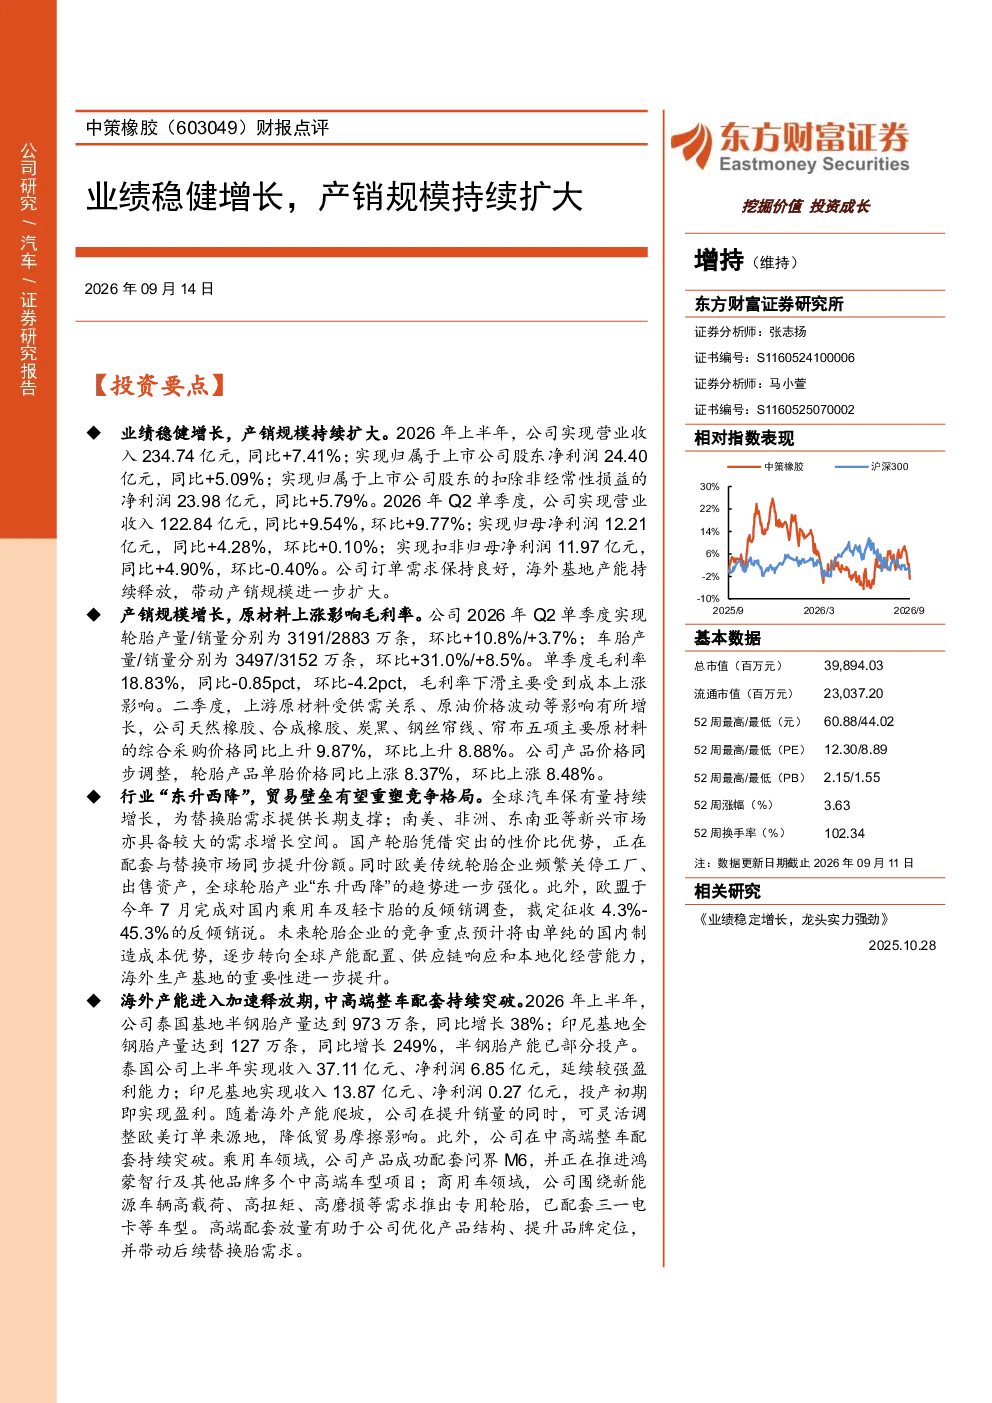
2026年上半年,中策橡胶营业收入同比增长7.41%,净利润同比增长5.09%。Q2单季度营收环比增长9.77%,净利润环比微降。毛利率下滑主要受原材料价格上涨影响,公司产品价格同步调整,显示出较强的成本管控能力。
全球轮胎产业目前的发展趋势是什么?
全球轮胎产业呈现“东升西降”趋势,国产轮胎凭借性价比优势提升份额。欧美传统轮胎企业关停工厂,贸易壁垒重塑竞争格局,海外生产基地重要性提升。欧盟对国内乘用车及轻卡胎征收反倾销税,未来竞争重点转向全球产能配置和本地化经营。
中策橡胶在海外产能布局方面有哪些进展?
中策橡胶在海外产能布局方面取得显著进展,泰国基地半钢胎产量同比增长38%,印尼基地全钢胎产量同比增长249%。泰国基地延续较强盈利能力,印尼基地投产初期即实现盈利,显示出公司国际化战略的成功实施。
当前轮胎市场的竞争状况如何?
当前轮胎市场竞争激烈,国产轮胎凭借性价比优势逐步抢占市场份额。欧美传统轮胎企业面临关停工厂的压力,贸易壁垒加剧竞争,海外生产基地成为企业提升竞争力的重要布局方向。中策橡胶通过国际化产能布局和本地化经营,优化了产品结构和市场竞争力。
中策橡胶面临哪些投资风险?
中策橡胶面临的主要投资风险包括新项目建设进度不及预期、原材料价格上涨及海运费反复上涨、下游需求不及预期、宏观政策变动风险。这些风险可能对公司业绩产生不利影响,投资者需密切关注相关动态。
你可能感兴趣
中策橡胶25H1点评:国内逆势上涨、海外供不应求,Q3起外因改善&海外产能放量驱动业绩稳健向上
中泰证券2025-09-12
2023年三季报点评:规模稳健增长,AUM持续扩大
金融国信证券2023-10-31
爱尔眼科2024半年报点评:核心业务稳健增长,医疗网络规模持续扩大
医药生物东吴证券2024-08-28
公司动态点评:贸易紧张环境下保持业绩稳增长,收购中策橡胶拓展汽车后市场渠道
轻工制造长城证券2019-08-25
通鼎光电(002491):产销规模持续扩大,未来业绩可期
信息技术山西证券2013-04-02
产销规模持续扩大,业绩料持续增长
有色金属国联证券2018-08-27
一季度业绩符合预期,产销规模持续扩大
财通证券2023-04-25
华旺科技2024Q1财报点评:产销优异、盈利稳健,外销持续扩张
轻工制造国泰君安证券2024-04-29
公司点评:Q1业绩同比增长运力规模持续扩大
国金证券2024-04-26
财报点评全年业绩稳健增长,光模块持续放量
东方财富2026-03-27