猜你想问
这份生猪周度报告主要分析了什么内容?
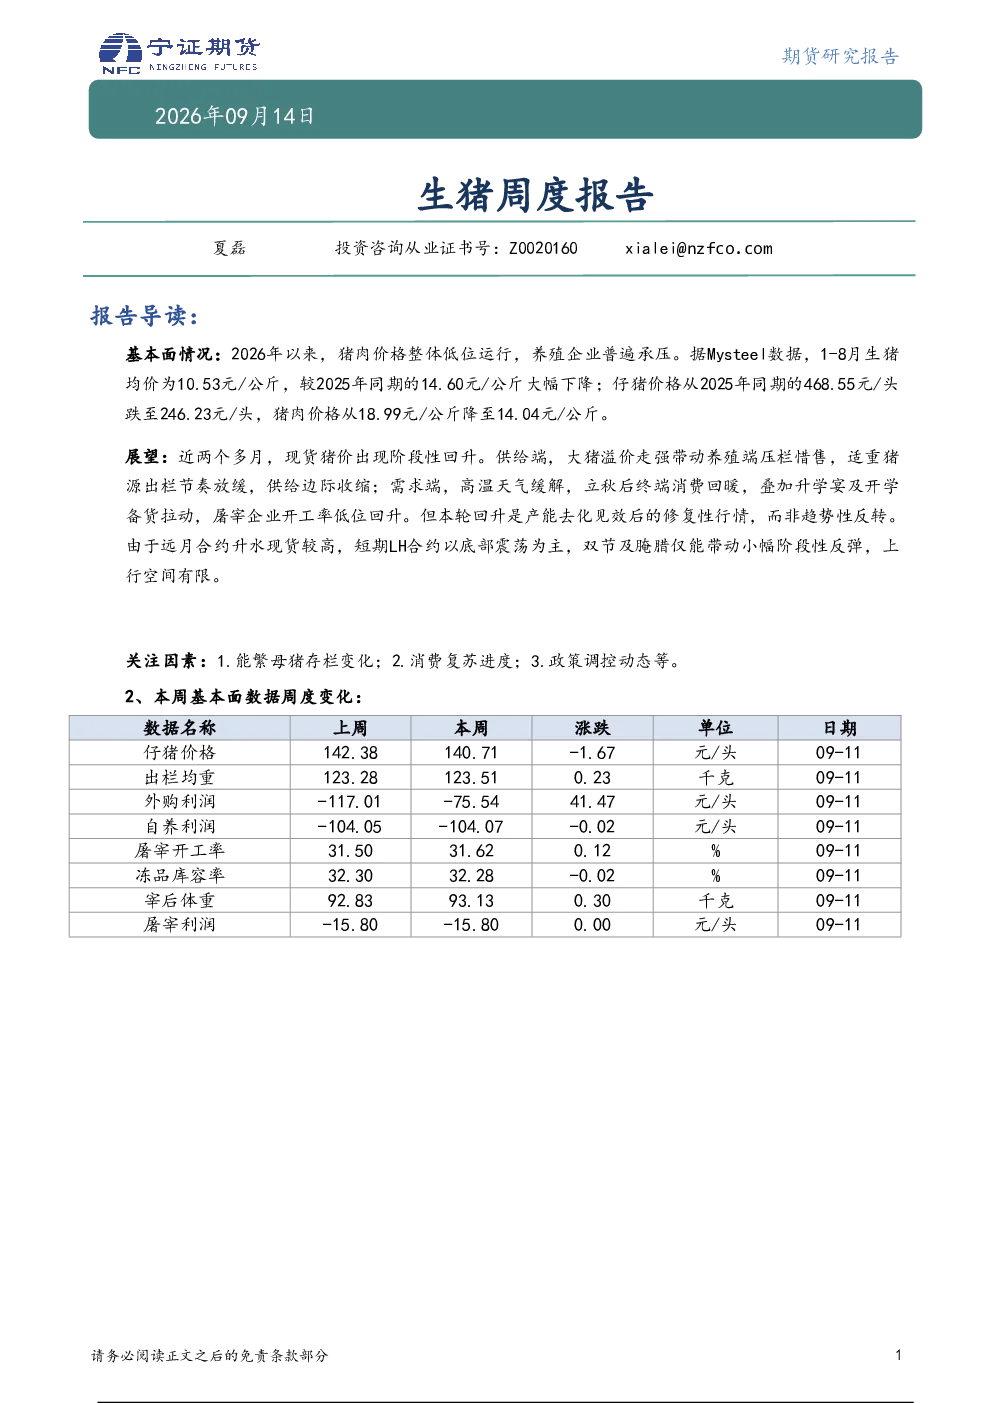
这份报告主要分析了2026年以来生猪价格的走势,指出猪肉价格整体处于低位运行,养殖企业普遍承压。报告详细回顾了1-8月生猪均价、仔猪价格和猪肉价格的下降情况,并分析了近两个月现货猪价的阶段性回升原因,包括供给端的大猪溢价带动养殖压栏惜售和需求端的消费回暖及开学备货等因素。此外,报告还提供了本周的基本面数据,如仔猪价格、出栏均重、屠宰开工率等,并对期现货市场、供应情况、需求情况和成本利润进行了分析。最后,报告得出短期猪价反弹是修复性行情的结论,并强调关注能繁母猪存栏、消费复苏及政策调控等因素。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势需关注多方面因素。从供应端看,能繁母猪存栏量持续下降,商品猪出栏均重略有上升,大体重猪占比提升,显示产能去化正在进行。需求端方面,消费复苏进度将直接影响市场行情,高温缓解后的消费回暖及阶段性节日备货是短期支撑。政策调控动态也需密切关注,可能对市场价格和养殖利润产生影响。总体来看,当前猪价回升是修复性行情,而非趋势性反转,远期市场仍需观察供需关系变化和政策导向。
报告中重点分析了哪些方向?
报告中重点分析了生猪基本面情况、期现货市场表现、供应与需求两端的结构性变化以及成本利润状况。基本面方面,详细回顾了价格走势和养殖企业盈利压力;期现货市场分析了主力合约基差的波动情况;供应端关注能繁母猪存栏量变化、商品猪出栏均重及存栏结构;需求端则通过屠宰企业开工率和冻品库容率反映市场消费情况;成本利润方面,分析了外购仔猪和自繁自养利润的周度变化。这些分析共同构成了对当前生猪市场的全面解读。
当前生猪市场处于什么状态?
当前生猪市场处于短期修复性行情状态。供给端,由于大猪溢价带动养殖压栏惜售,导致适重猪源出栏放缓,市场供给边际收缩;需求端,高温缓解后消费有所回暖,叠加升学宴及开学备货等因素,屠宰企业开工率从低位有所回升。然而,这种回升并非趋势性反转,而是产能去化后的正常修复。从基本面数据看,仔猪价格下跌、出栏均重上升、屠宰利润持平等指标显示市场仍在调整过程中,整体仍处于低位运行阶段。
这份研报提示了哪些风险因素?
这份研报提示了三方面主要风险因素:一是能繁母猪存栏变化,若存栏量持续下降过快可能导致未来供给不足,反之则可能加剧市场过剩风险;二是消费复苏进度的不确定性,高温、季节性消费淡季等因素可能影响消费恢复速度,进而影响市场行情;三是政策调控动态,政府可能通过收储、补贴等手段干预市场,这对市场价格和养殖利润产生直接冲击。这些因素的变化都可能对生猪市场带来较大波动,需持续关注其发展趋势。