猜你想问
这份研报的核心内容是什么?
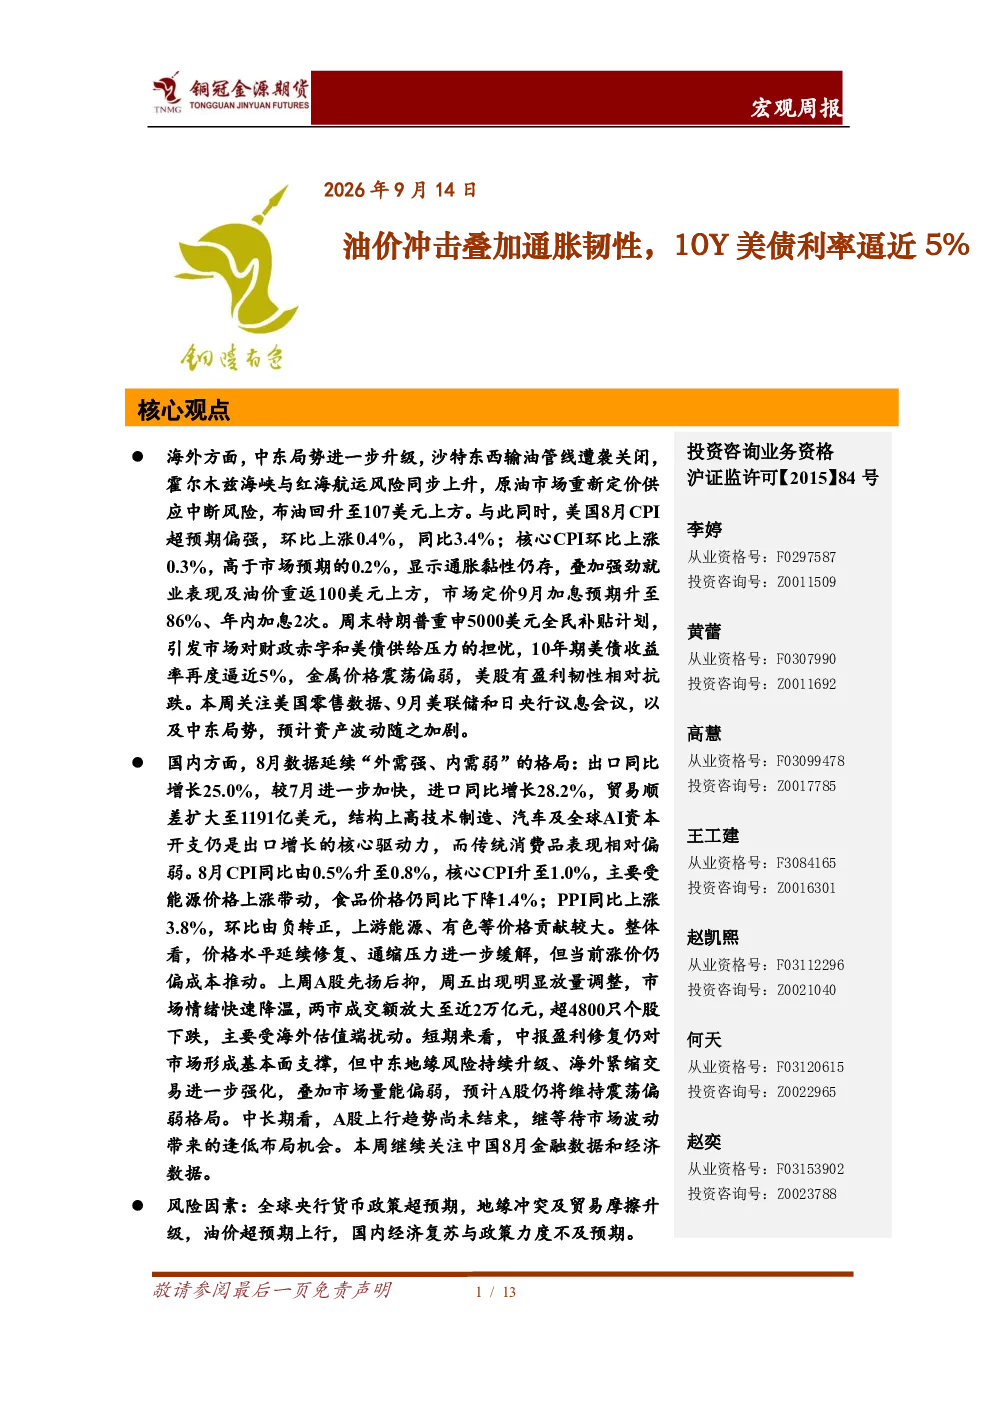
本报告分析了海外方面中东局势升级导致原油供应中断风险上升,美国8月CPI超预期显示通胀黏性仍存,市场定价9月加息预期升至86%,特朗普重申5000美元全民补贴计划引发美债供给压力,10年期美债收益率逼近5%;国内方面8月数据延续“外需强、内需弱”格局,出口同比增长25.0%,进口同比增长28.2%,贸易顺差扩大至1191亿美元,高技术制造、汽车及全球AI资本开支仍是出口增长核心驱动力,CPI同比由0.5%升至0.8%,核心CPI升至1.0%,主要受能源价格上涨带动,PPI同比上涨3.8%,环比由负转正,上游能源、有色等价格贡献较大,A股先扬后抑,周五出现明显放量调整,市场情绪快速降温。短期展望中报盈利修复对市场形成基本面支撑,但中东地缘风险持续升级、海外紧缩交易进一步强化,叠加市场量能偏弱,预计A股仍将维持震荡偏弱格局,中长期看A股上行趋势尚未结束,可等待市场波动带来的逢低布局机会。
报告对哪些赛道/行业发展趋势进行了分析?
报告指出高技术制造、汽车及全球AI资本开支是国内出口增长的核心驱动力,同时CPI同比由0.5%升至0.8%,核心CPI升至1.0%,主要受能源价格上涨带动,PPI同比上涨3.8%,环比由负转正,上游能源、有色等价格贡献较大,显示这些行业在当前经济环境下表现较为突出,但报告也强调当前涨价仍偏成本推动,需关注这些行业的成本控制能力及市场供需变化。
报告重点分析了哪些方向?
报告重点分析了海外通胀黏性增强叠加油价中枢站上100美元导致市场转向9月加息交易,美债收益率逼近5%需关注美国零售数据、9月美联储和日央行议息会议,以及中东局势;国内价格水平延续修复、通缩压力进一步缓解,但当前涨价仍偏成本推动,A股短期维持震荡偏弱格局,中长期上行趋势尚未结束,可等待市场波动带来的逢低布局机会。这些分析为投资者提供了对当前经济形势的全面视角。
报告对当前市场现状有何判断?
报告判断当前市场呈现“外需强、内需弱”格局,出口数据强劲但内需相对疲软,A股市场在经历先扬后抑后出现明显放量调整,市场情绪快速降温,短期预计A股仍将维持震荡偏弱格局,但中长期来看A股上行趋势尚未结束,这种判断基于对国内外经济数据的综合分析。
研报提示了哪些风险因素?
报告提示了全球央行货币政策超预期、地缘冲突及贸易摩擦升级、油价超预期上行、国内经济复苏与政策力度不及预期等风险因素,这些因素可能对国内外经济和市场产生重大影响,投资者需密切关注相关动态,做好风险管理。