猜你想问
这份研报的核心内容是什么?
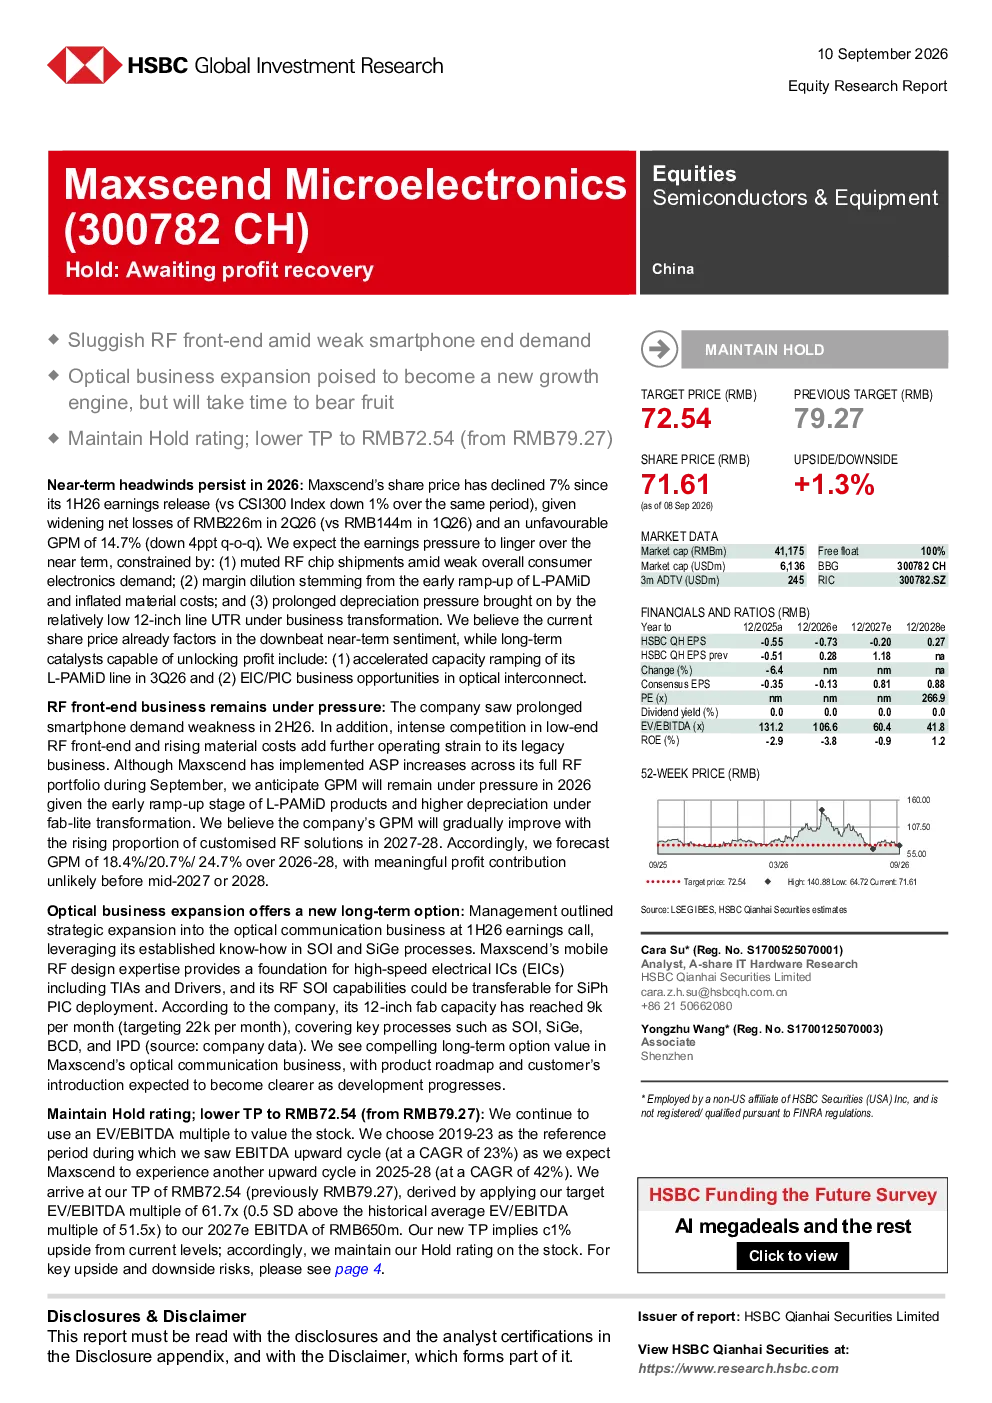
这份研报指出,迈斯康微电子的智能手机射频前端业务因需求疲软和竞争压力导致股价下跌。公司正拓展光通信业务,利用SOI和SiGe工艺专长作为长期增长引擎。短期内盈利压力持续,主要受消费电子需求疲软、L-PAMiD产品利润率摊薄和原材料成本上涨影响。预计2026年第二季度净亏损扩大至2.26亿元人民币,毛利率为14.7%。随着定制化射频解决方案占比上升,GPM将逐步改善,2026-28年GPM预测分别为18.4%、20.7%和24.7%。内部产线使用率较高,有助于毛利率恢复。
光通信赛道的发展趋势如何?
光通信赛道发展趋势显示,迈斯康微电子凭借SOI和SiGe工艺技术专长,在光通信领域具有长期增长潜力。公司正积极拓展该业务,被视为其长期增长引擎。虽然短期内面临消费电子需求疲软、L-PAMiD产品利润率摊薄和原材料成本上涨等挑战,但光通信业务有望成为公司未来重要收入来源。预计Maxscend将在2025-28年经历上行周期,复合年增长率为42%。
研报重点分析了哪些方向?
研报重点分析了迈斯康微电子的智能手机射频前端业务面临的挑战,包括需求疲软和竞争压力,以及公司拓展光通信业务的战略布局。报告详细预测了公司短期盈利压力,如2026年第二季度净亏损扩大至2.26亿元人民币,毛利率为14.7%,并指出随着定制化射频解决方案占比上升,GPM将逐步改善,2026-28年GPM预测分别为18.4%、20.7%和24.7%。此外,报告还关注了公司内部产线使用率对毛利率的恢复作用。
当前市场现状如何判断?
当前市场现状显示,迈斯康微电子的智能手机射频前端业务面临显著需求疲软和竞争压力,导致公司股价下跌和短期盈利压力。尽管公司正积极拓展光通信业务作为长期增长引擎,但短期内仍受消费电子需求疲软、L-PAMiD产品利润率摊薄和原材料成本上涨等多重因素制约。2026年第二季度净亏损扩大至2.26亿元人民币,毛利率为14.7%,但预计随着定制化射频解决方案占比上升,GPM将逐步改善,2026-28年GPM预测分别为18.4%、20.7%和24.7%。
研报提示了哪些风险?
研报提示的主要风险包括:短期内盈利压力持续,主要受消费电子需求疲软、L-PAMiD产品利润率摊薄和原材料成本上涨影响;光通信业务拓展仍面临技术和市场不确定性;公司股价已受智能手机射频前端业务压力影响下跌;2026年和2027年净利润预测分别下调至-4.22亿元人民币和-1.13亿元人民币。尽管维持持有评级,但目标价下调至72.54元人民币,目标市销率倍数为61.7倍,较历史平均市销率倍数高0.5个标准差。