猜你想问
钢矿周报核心内容是什么?
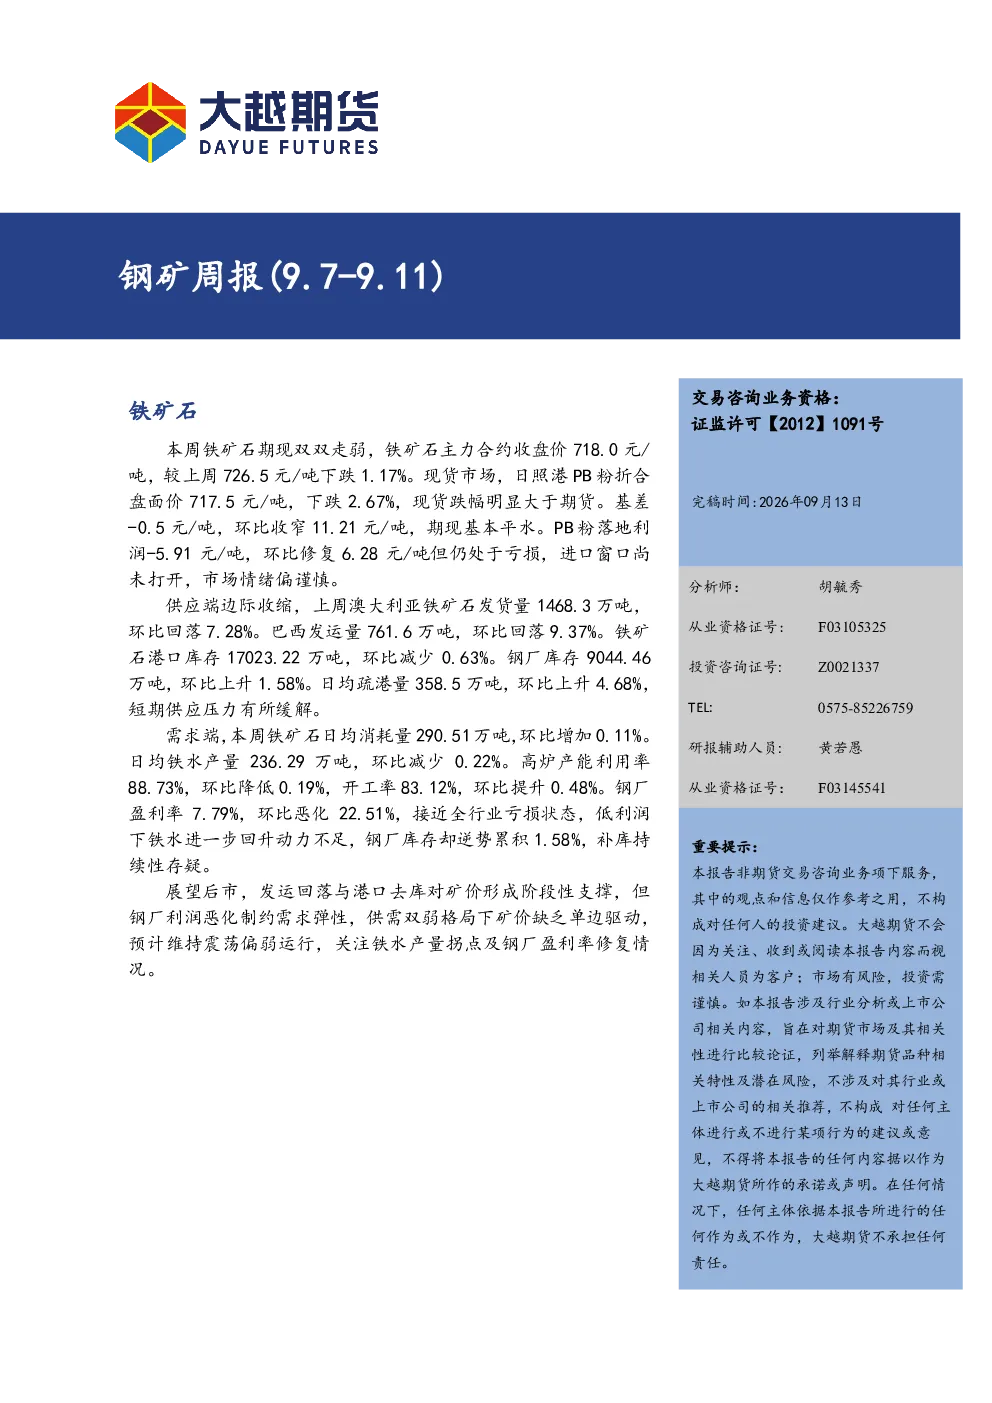
本周铁矿石期现双双走弱,主力合约收盘价718.0元/吨,下跌1.17%;现货市场日照港PB粉折合盘面价717.5元/吨,下跌2.67%,现货跌幅大于期货。基差收窄至-0.5元/吨,期现基本平水。PB粉落地利润-5.91元/吨,仍处于亏损,进口窗口未打开,市场情绪偏谨慎。螺纹钢期货普跌,主力合约收盘价3108.0元/吨,下跌1.08%;上海现货3220元/吨,环比上涨0.62%,基差走强至112元/吨。盘面利润-272.05元/吨,环比修复;高炉利润-205.0元/吨,环比恶化。热卷期货下跌,主力合约收盘价3325.0元/吨,下跌1.28%;上海现货3330元/吨,环比下跌0.89%,基差走强至5元/吨。盘面利润-205.05元/吨,环比修复;高炉利润-185.0元/吨,环比恶化。
钢矿行业发展趋势如何?
铁矿石方面,澳大利亚和巴西发运量环比回落,港口库存减少0.63%,日均疏港量上升4.68%,短期供应压力缓解。日均铁矿石消耗量环比微增,铁水产量环比减少,高炉产能利用率下降,开工率提升,但钢厂盈利率恶化至7.79%,接近亏损,铁水回升动力不足,钢厂库存逆势累库1.58%,补库持续性存疑。螺纹钢方面,钢企产量环比增长,高炉产能利用率下降,电弧炉产能利用率提升,钢厂库存累库2.31万吨,社会库存去库16.16万吨。消费量环比增长3.71%,旺季需求开始兑现。热卷方面,钢企产量环比减少,钢厂库存去库2.56万吨,社会库存累库0.66万吨。消费量环比减少2.04%,板材需求阶段性转弱。
报告重点分析了哪些方向?
报告重点分析了铁矿石、螺纹钢和热卷的供需情况。铁矿石方面,关注了期现表现、供应端发运量、港口库存、需求端铁水产量、高炉产能利用率、钢厂盈利率及库存变化。螺纹钢和热卷方面,分析了期货价格、现货价格、基差变化、盘面利润、高炉利润、钢企产量、钢厂及社会库存、消费量变化等关键指标。
当前市场现状如何判断?
铁矿石市场呈现供需双弱格局,发运回落与港口去库对矿价形成阶段性支撑,但钢厂利润恶化制约需求弹性。螺纹钢市场处于深度亏损,但需求回暖叠加社库去化,基本面边际改善。热卷市场供需双降,驱动转弱。钢价下行空间有限、震荡企稳为主,卷螺差存在收窄压力。
研报有哪些风险提示?
铁矿石方面需关注铁水产量拐点及钢厂盈利率修复情况。螺纹钢和热卷方面需关注减产落地节奏及螺纹消费回升的持续性。钢矿市场整体情绪偏谨慎,进口窗口未打开,钢厂库存逆势累库,补库持续性存疑,需警惕需求不及预期的风险。