猜你想问
豆粕周评核心内容是什么?
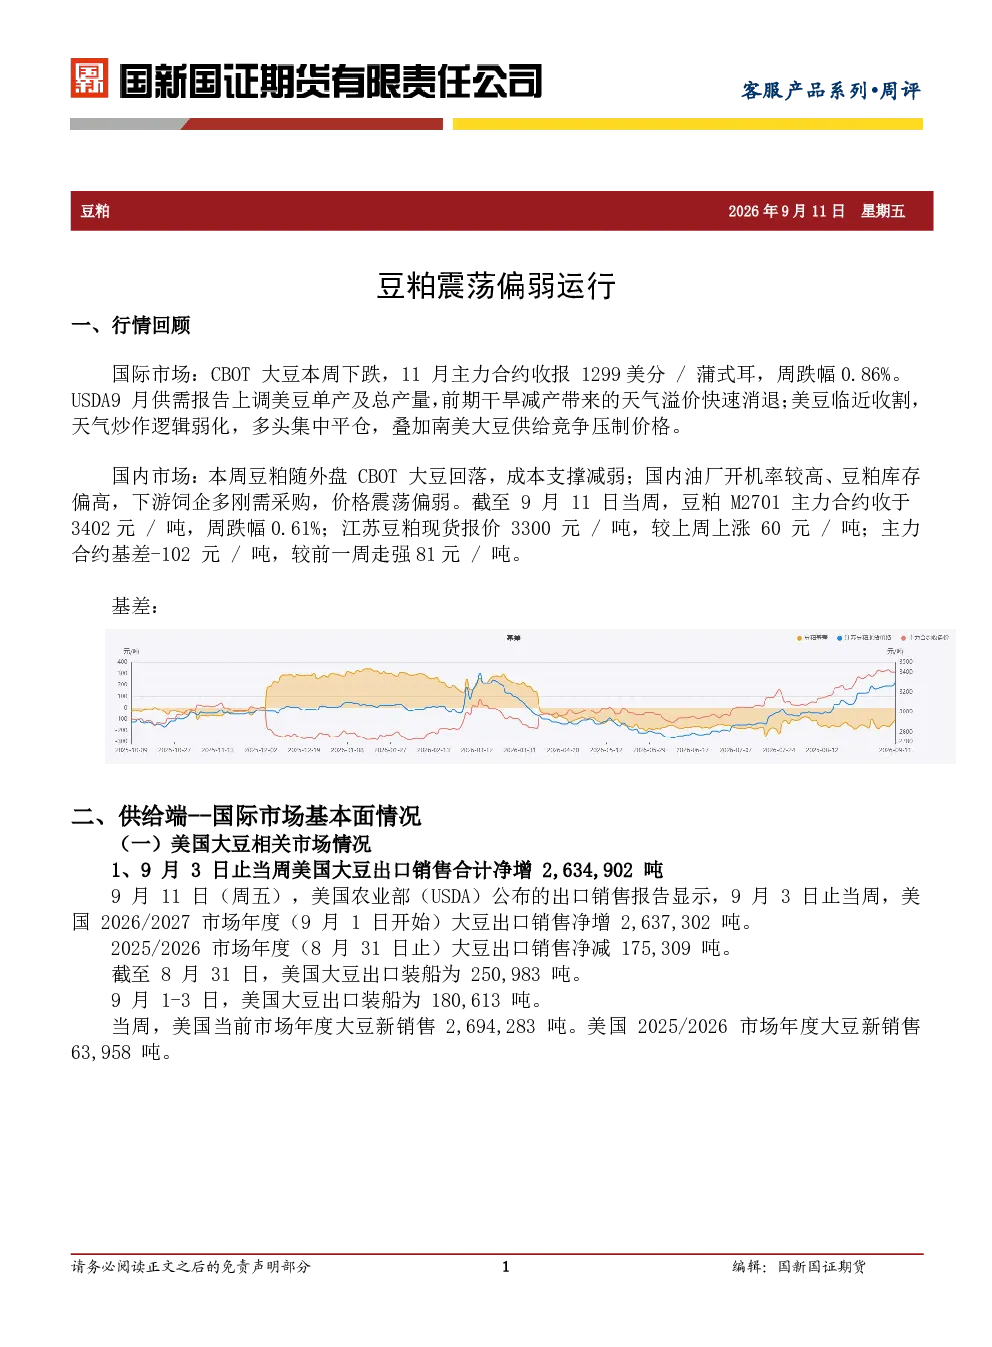
本周豆粕市场震荡偏弱运行。国际方面,CBOT大豆期货下跌,USDA供需报告上调美豆产量预期,天气溢价消退,南美大豆供给竞争压制价格。美国大豆出口数据有所增加,但整体需求平淡。国内方面,大豆库存减少,但豆粕库存压力持续累积,进口成本上涨,油厂压榨开工率偏高。下游养殖利润偏弱,饲企采购心态谨慎,现货缺乏利好驱动。整体来看,市场丰产预期较强,库存压力较大。
豆粕行业未来发展趋势如何?
从国际市场看,USDA报告上调美豆产量预期,南美大豆播种开启,市场丰产预期增强,美豆价格承压。国内方面,大豆进口成本上涨,油厂压榨开工率维持高位,豆粕库存压力持续存在。下游养殖利润偏弱,饲企采购谨慎。未来豆粕价格走势将主要受国内外大豆供应情况、进口成本以及下游需求变化的影响。巴西大豆丰产预期增强可能对国际市场产生压力,国内豆粕库存压力也可能限制价格上行空间。
本报告重点分析了哪些方面?
本报告重点分析了国际CBOT大豆期货走势及USDA供需报告影响,美国大豆出口及生长情况,南美大豆供应竞争压力。国内方面,分析了主要油厂大豆及豆粕库存变化,大豆进口成本及海关数据,油厂压榨开工率,以及下游养殖利润及饲企采购心态。报告还关注了国内外市场的主要驱动因素及后市重点关注方向,包括国内大豆到港量及豆粕库存变化。
当前豆粕市场现状如何判断?
当前豆粕市场整体呈现震荡偏弱态势。国际市场方面,美豆进入收割关键期,天气炒作逻辑弱化,南美大豆供应增加对价格形成压制。国内市场方面,大豆进口成本上涨,油厂压榨开工率维持高位,豆粕库存压力持续累积。下游养殖利润偏弱,饲企采购心态谨慎,市场缺乏明确利好驱动。整体来看,市场丰产预期较强,库存压力较大,价格上行阻力较大。
本报告提示哪些风险?
本报告提示的主要风险包括:国际市场方面,USDA报告可能存在上调美豆产量预期超预期情况,南美大豆生长情况可能好于预期,导致大豆供应增加对价格形成压力。国内市场方面,大豆到港量可能高于预期,油厂压榨开工率可能维持高位,导致豆粕库存持续累积。下游需求方面,养殖利润持续偏弱可能抑制饲企采购积极性,进一步加剧市场供大于求压力。此外,国内外宏观经济环境变化也可能对大豆及豆粕市场产生影响。