猜你想问
这份报告主要分析了哪些核心内容?
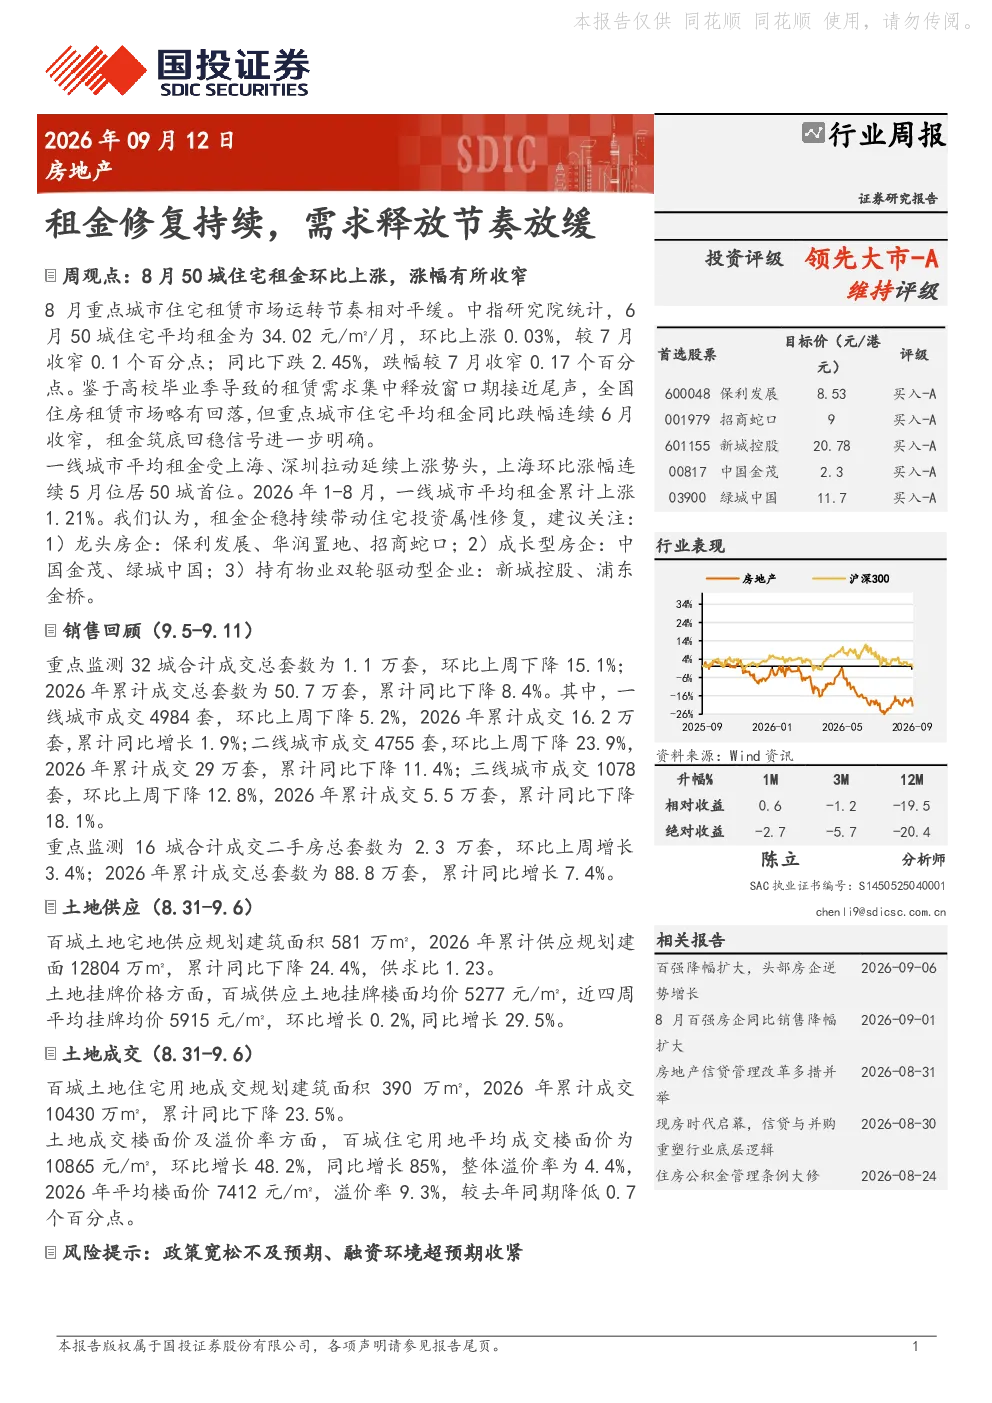
报告分析了8月50城住宅租金走势,显示租金环比上涨0.03%但涨幅收窄,同比下跌2.45%跌幅连续6月收窄,显示租金筑底回稳。一线城市租金受上海、深圳拉动延续上涨,上海环比涨幅连续5月位居50城首位,平均租金累计上涨1.21%。同时回顾了9.5-9.11重点监测32城商品住宅成交数据,环比下降15.1%,累计同比下降8.4%,其中一线城市成交环比下降5.2%但累计同比增长1.9%,二线城市环比下降23.9%累计同比下降11.4%,三线城市环比下降12.8%累计同比下降18.1%。二手房成交方面,重点监测16城环比增长3.4%累计同比增长7.4%。此外还分析了土地供应与成交情况,百城土地宅地供应规划建筑面积同比下降24.4%,土地挂牌楼面均价同比增长29.5%;百城土地住宅用地成交规划建筑面积同比下降23.5%,土地成交楼面价平均环比增长48.2%同比增长85%,整体溢价率4.4%。
房地产赛道未来发展趋势如何?
报告指出租金企稳持续带动住宅投资属性修复,一线城市租金受经济活动恢复和人口流入支撑,长期看租金仍有温和上涨空间。二手房市场成交量持续活跃,显示市场信心逐步恢复。土地市场方面,供求比处于合理区间,但二线城市土地供应同比下降30.7%,土地成交溢价率分化,一线城市溢价率较高,二线城市相对平稳,三线城市溢价率较低。房企融资环境逐步改善,但整体仍面临压力,龙头房企凭借较强的资金实力和品牌优势,在市场调整期表现更稳健,成长型房企需关注项目运营效率,持有物业双轮驱动型企业则受益于租金上涨和资产增值双重逻辑。
报告中重点分析了哪些方向?
报告重点分析了租金修复的持续性及其对市场信心的影响,通过50城租金数据验证了租金筑底回稳的趋势,并对比分析了不同能级城市的租金表现差异。同时深入剖析了销售端分化特征,一线城市成交量企稳,二三线城市仍面临较大压力,二手房市场活跃度提升反映了市场交易结构变化。土地市场方面,报告关注了土地供应收缩对房价的支撑作用,以及不同能级城市土地成交溢价率的差异,为房企拿地策略提供参考。最后从投资角度建议关注三类房企:龙头房企、成长型房企和持有物业双轮驱动型企业,并提示了政策宽松不及预期、融资环境超预期收紧等风险因素。
当前市场现状如何判断?
当前房地产市场呈现租金企稳、销售分化、土地市场结构性变化的特征。租金方面,经过前期快速下跌后,租金涨幅逐步收窄,显示市场已进入筑底阶段,但同比仍处于负增长,未来能否转正仍需观察。销售方面,一线城市成交量保持韧性,二三线城市仍处于去库存阶段,二手房市场活跃度提升反映了部分改善性需求释放。土地市场方面,供应端持续收缩,但成交溢价率分化明显,显示房企拿地更为谨慎,更注重地块质量和盈利能力。整体看市场仍处于调整期,但风险已逐步释放,部分优质房企和资产已展现修复迹象。
报告中提示了哪些风险?
报告提示了两个主要风险:一是政策宽松不及预期,当前市场仍需政策持续发力支持需求恢复和房企融资,若政策力度减弱可能延缓市场修复进程。二是融资环境超预期收紧,部分房企仍面临高杠杆压力,若融资渠道进一步收窄可能导致资金链紧张,影响项目开发和市场信心。此外,报告还关注了宏观经济波动对房地产市场的传导风险,以及人口结构变化长期看可能对住房需求的影响,建议投资者密切关注政策动向和房企经营状况,合理评估投资风险。