猜你想问
这份铁矿周报的核心内容是什么?
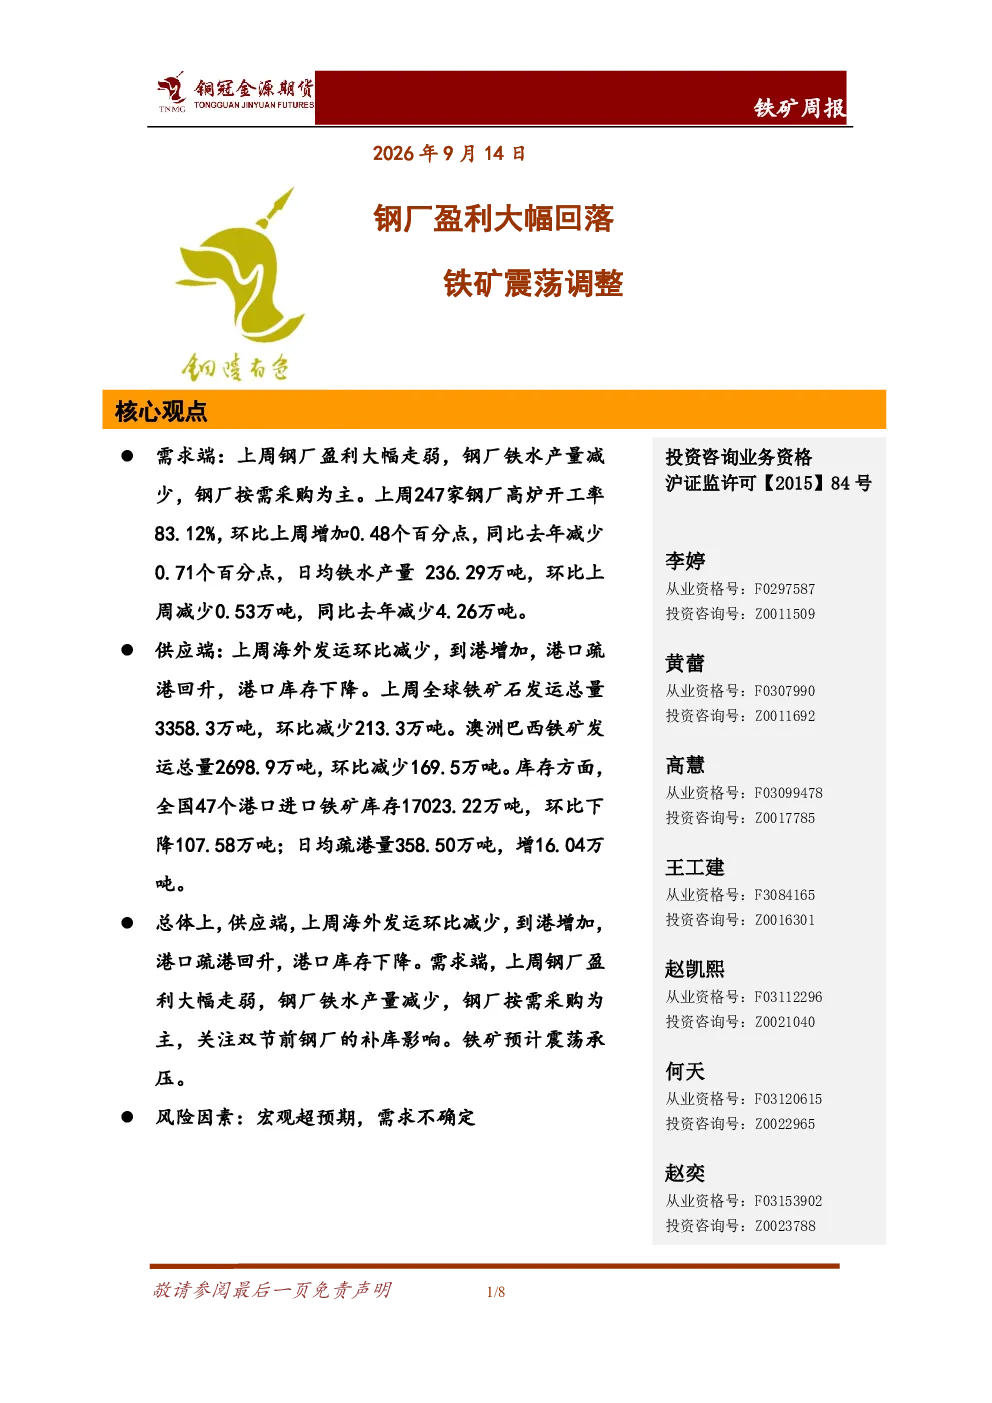
本周报告显示钢厂盈利大幅走弱,铁水产量减少,钢厂按需采购为主。247家钢厂高炉开工率83.12%,环比增加0.48个百分点,同比去年减少0.71个百分点;日均铁水产量236.29万吨,环比减少0.53万吨,同比减少4.26万吨。供应端海外发运环比减少,到港增加,港口疏港回升,港口库存下降。全球铁矿石发运总量3358.3万吨,环比减少213.3万吨;全国47个港口进口铁矿库存17023.22万吨,环比下降107.58万吨。总体来看,供应端海外发运减少、到港增加、疏港回升、库存下降;需求端钢厂盈利走弱、铁水产量减少、按需采购,关注双节前钢厂补库影响。报告预计铁矿震荡承压。
铁矿石行业未来发展趋势如何?
从行业发展趋势看,铁矿石供应端存在海外发运减少、到港增加、疏港回升、库存下降的动态平衡。需求端钢厂盈利波动直接影响铁水产量和采购行为,近期钢厂盈利走弱导致铁水产量减少,按需采购成为主旋律。长期来看,全球铁矿石供需格局仍将受钢铁行业景气度、环保政策及海外矿山产能变化等因素影响。关注双节前后钢厂补库行为可能带来的阶段性需求波动。
报告重点分析了哪些方向?
报告重点分析了供需两端的核心数据。需求端聚焦钢厂盈利、开工率、铁水产量等指标,显示钢厂盈利大幅走弱,开工率和铁水产量均出现环比和同比下滑,反映钢厂采购策略转向谨慎。供应端则关注全球及国内港口的发运量、到港量、库存变化和疏港量,数据显示海外发运减少但到港增加,港口库存有所下降。综合来看,报告强调供需两端均呈现收缩态势,预计短期内铁矿石价格将震荡承压。
当前铁矿石市场现状如何判断?
当前铁矿石市场呈现供需双弱的格局。需求端,钢厂盈利大幅回落导致铁水产量减少,高炉开工率虽环比上升但同比仍下降,显示行业整体供需偏紧。供应端,海外发运量环比减少,但港口到港量增加,疏港量回升,港口库存下降,整体库存压力有所缓解。综合来看,供应端边际改善与需求端疲软形成博弈,预计短期内铁矿石价格将维持震荡调整态势。
这份研报有哪些风险提示需要注意?
本报告提示的风险点包括:一是钢厂盈利持续走弱可能进一步压缩铁水产量,导致需求端持续疲软;二是海外发运量波动及港口到港量增加可能引发供应端阶段性过剩;三是政策面变化如环保限产或贸易政策调整可能对供需两端产生不确定性影响;四是双节前后钢厂补库行为存在不确定性,可能带来阶段性需求波动。建议持续关注供需两端数据变化及宏观政策动向。