猜你想问
这份研报主要分析了什么内容?
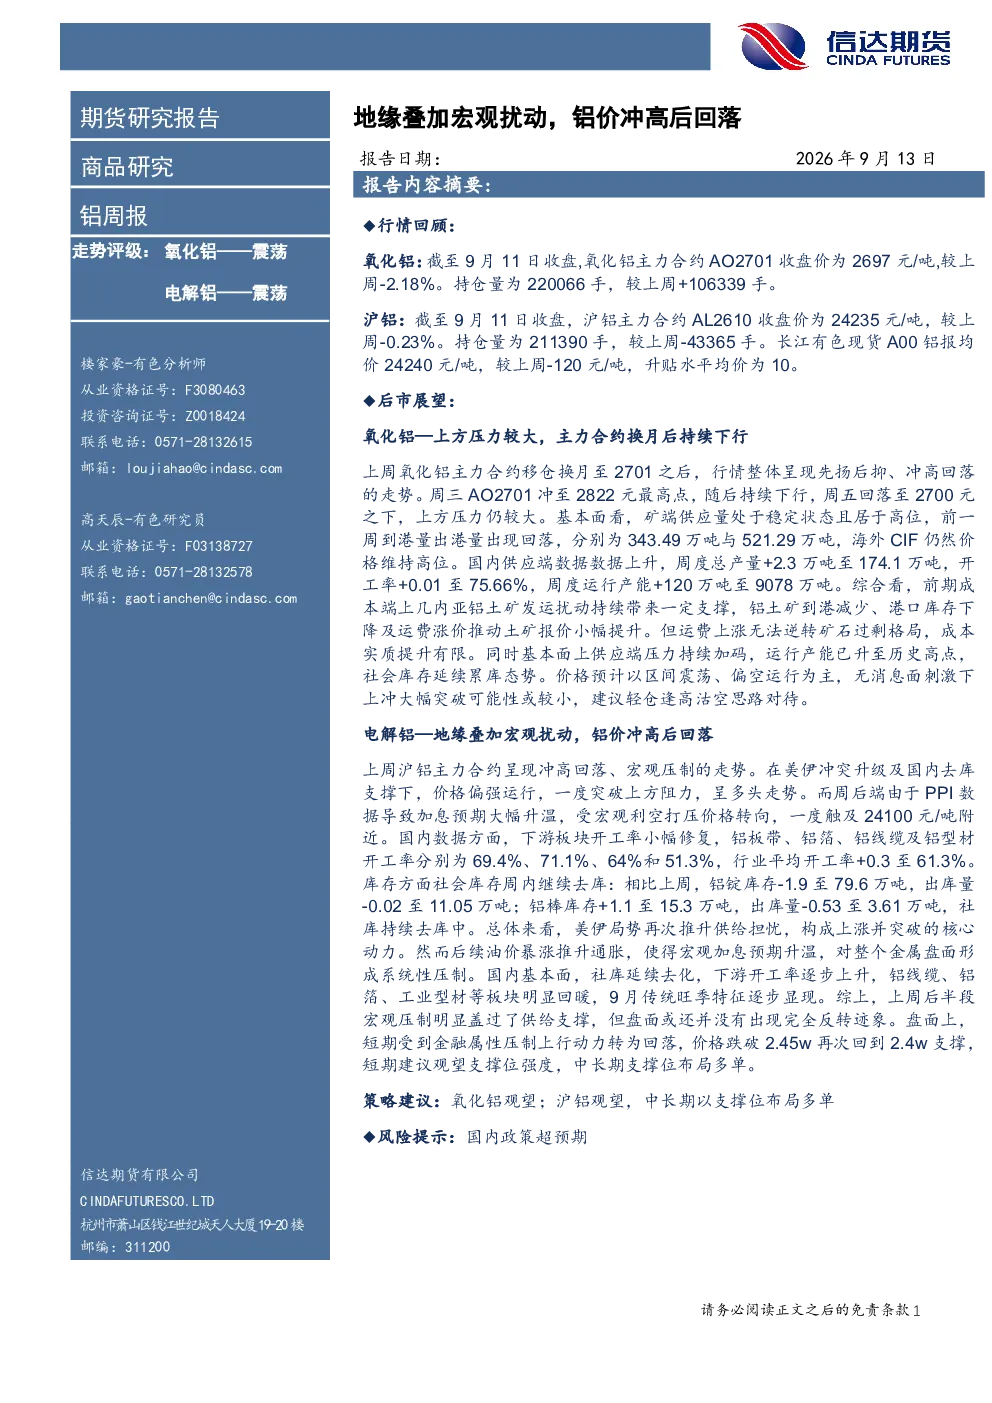
这份研报主要分析了氧化铝和电解铝两个板块的市场走势、基本面情况以及后市展望。氧化铝方面,报告指出主力合约AO2701上周收2697元/吨,下跌2.18%,持仓量增加106339手,价格冲高回落。基本面显示矿端供应稳定高位,国内供应端压力加大,总产量上升至174.1万吨,开工率75.66%。铝土矿到港减少、港口库存下降及运费上涨推动土矿报价提升,但成本实质提升有限。后市展望认为上方压力较大,价格预计区间震荡、偏空运行。电解铝方面,沪铝主力合约AL2610上周收24235元/吨,下跌0.23%,持仓量减少43365手,价格受美伊冲突及国内去库支撑一度突破阻力,但PPI数据导致加息预期升温,宏观利空打压价格。下游板块开工率小幅修复,社会库存持续去库,后市展望认为美伊局势推升供给担忧,但宏观加息预期升温形成压制,国内社库延续去化,下游开工率逐步上升,9月传统旺季特征显现。
氧化铝和电解铝的市场发展趋势如何?
氧化铝市场发展趋势显示主力合约价格冲高回落,基本面方面矿端供应稳定高位,国内供应端压力加大,总产量上升至174.1万吨,开工率75.66%。铝土矿到港减少、港口库存下降及运费上涨推动土矿报价提升,但成本实质提升有限。后市预计价格区间震荡、偏空运行。电解铝市场走势显示沪铝主力合约价格受美伊冲突及国内去库支撑一度突破阻力,但PPI数据导致加息预期升温,宏观利空打压价格。下游板块开工率小幅修复,社会库存持续去库,后市认为美伊局势推升供给担忧,但宏观加息预期升温形成压制,国内社库延续去化,下游开工率逐步上升,9月传统旺季特征显现。
研报重点分析了哪些方向?
研报重点分析了氧化铝和电解铝两个板块的市场走势、基本面情况以及后市展望。氧化铝方面,报告详细分析了主力合约价格波动、矿端供应、国内供应端压力、产量、开工率、铝土矿到港情况、港口库存及运费等因素对价格的影响,并指出成本实质提升有限,后市预计价格区间震荡、偏空运行。电解铝方面,报告重点分析了沪铝主力合约价格受多重因素影响冲高回落的情况,包括美伊冲突、国内去库、PPI数据导致的加息预期升温等宏观利空因素,同时分析了下游板块开工率、社会库存变化等基本面情况,后市认为供给担忧与加息预期形成双面影响,国内社库延续去化,下游开工率逐步上升,9月传统旺季特征显现。
当前铝市场现状如何判断?
当前铝市场现状表现为氧化铝和电解铝价格均呈现冲高回落态势。氧化铝方面,主力合约AO2701上周收2697元/吨,下跌2.18%,持仓量增加106339手,显示市场短期波动加剧。基本面方面,矿端供应稳定高位,国内供应端压力加大,总产量上升至174.1万吨,开工率75.66%,铝土矿到港减少、港口库存下降及运费上涨推动土矿报价提升,但成本实质提升有限。电解铝方面,沪铝主力合约AL2610上周收24235元/吨,下跌0.23%,持仓量减少43365手,价格受美伊冲突及国内去库支撑一度突破阻力,但PPI数据导致加息预期升温,宏观利空打压价格。下游板块开工率小幅修复,社会库存持续去库,显示市场存在一定去库动能。
研报提到了哪些风险提示?
研报主要提示了国内政策超预期的风险。虽然报告对氧化铝和电解铝后市均持谨慎态度,但并未提及其他具体风险因素。氧化铝方面,报告指出上方压力较大,价格预计区间震荡、偏空运行,无刺激消息下大幅突破可能性小,建议轻仓逢高沽空。电解铝方面,报告认为美伊局势推升供给担忧,但宏观加息预期升温形成压制,国内社库延续去化,下游开工率逐步上升,9月传统旺季特征显现,盘面短期受金融属性压制,价格跌破2.45万元回到2.4万元支撑位,建议观望支撑位强度,中长期以支撑位布局多单。总体而言,国内政策超预期是报告提示的主要风险,其他风险因素未在研报中明确提及。