猜你想问
国债期货本周走势如何?
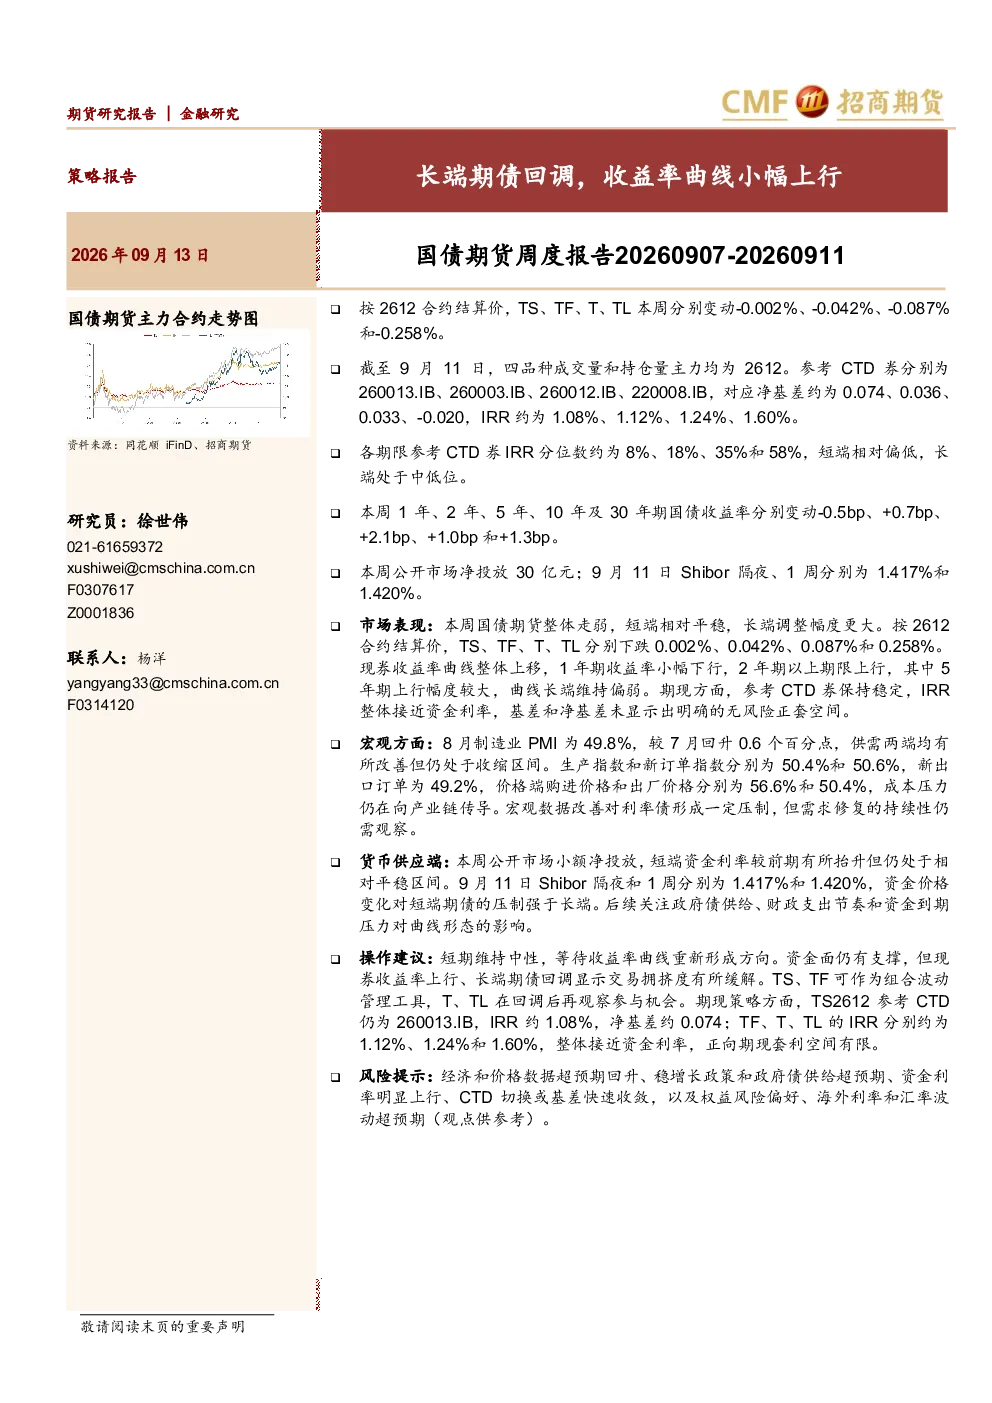
本周国债期货整体走弱,TS、TF、T、TL主力合约分别变动-0.002%、-0.042%、-0.087%和-0.258%。各期限参考CTD券IRR分位数约为8%-58%,短端相对偏低,长端处于中低位。1年期国债收益率小幅下行,2年期以上期限上行,5年期上行幅度较大,曲线长端维持偏弱。
国债收益率曲线变化趋势是什么?
现券收益率曲线整体上移,1年期收益率小幅下行,2年期以上期限上行,其中5年期上行幅度较大。这与国债期货长端回调形成对比,显示市场对长端利率债的预期有所调整。公开市场净投放30亿元,Shibor隔夜、1周利率分别为1.417%和1.420%,资金面尚有支撑。
报告对国债期货的操作建议是什么?
短期建议维持中性,等待收益率曲线重新形成方向。资金面仍有支撑,但现券收益率上行、长端期债回调显示交易拥挤度有所缓解。TS、TF可作为组合波动管理工具,T、TL在回调后再观察参与机会。期现策略方面,TS2612参考CTD券260013.IB,IRR约1.08%,净基差约0.074;TF、T、TL的IRR分别约为1.12%、1.24%和1.60%,整体接近资金利率,正向期现套利空间有限。
当前国债市场现状如何判断?
国债市场整体呈现现券收益率上行、长端期债回调的格局。经济数据方面,8月制造业PMI为49.8%,较7月回升0.6个百分点,供需两端均有所改善但仍处于收缩区间。价格端购进价格和出厂价格分别为56.6%和50.4%,成本压力仍在向产业链传导。宏观数据改善对利率债形成一定压制,但需求修复的持续性仍需观察。
报告提示的主要风险有哪些?
主要风险包括经济和价格数据超预期回升、稳增长政策和政府债供给超预期、资金利率明显上行、CTD切换或基差快速收敛,以及权益风险偏好、海外利率和汇率波动超预期。这些因素可能对国债期货和现货市场产生显著影响,需密切关注。
你可能感兴趣
国债期货周度报告:长端期债回调,收益率曲线小幅上行
招商期货2026-09-13
国债期货周度报告:跨月投放加码,长端期债承压
招商期货2026-08-30
国债期货周度报告:资金面维持平稳,长端期债走强
招商期货2026-09-06
国债期货周报:长端期债虽有回调,多转空拐点尚未来临
格林大华期货2020-03-23
国债期货周度报告:上周期债大幅走高,本周或小幅回调
兴证期货2017-03-20
国债期货周度报告:降息落地,期债技术性回调
招商期货2022-08-28
国债期货周度报告:短端资金偏紧,收益率曲线走平
招商期货2023-09-11
国债期货周度报告:股市走强压制长债,继续看陡曲线
东证期货2025-03-16
国债期货周度报告:长债收益率下行
招商期货2025-06-16
国债期货日度报告:美欧债收益率上行,期债偏弱震荡
兴证期货2017-06-29