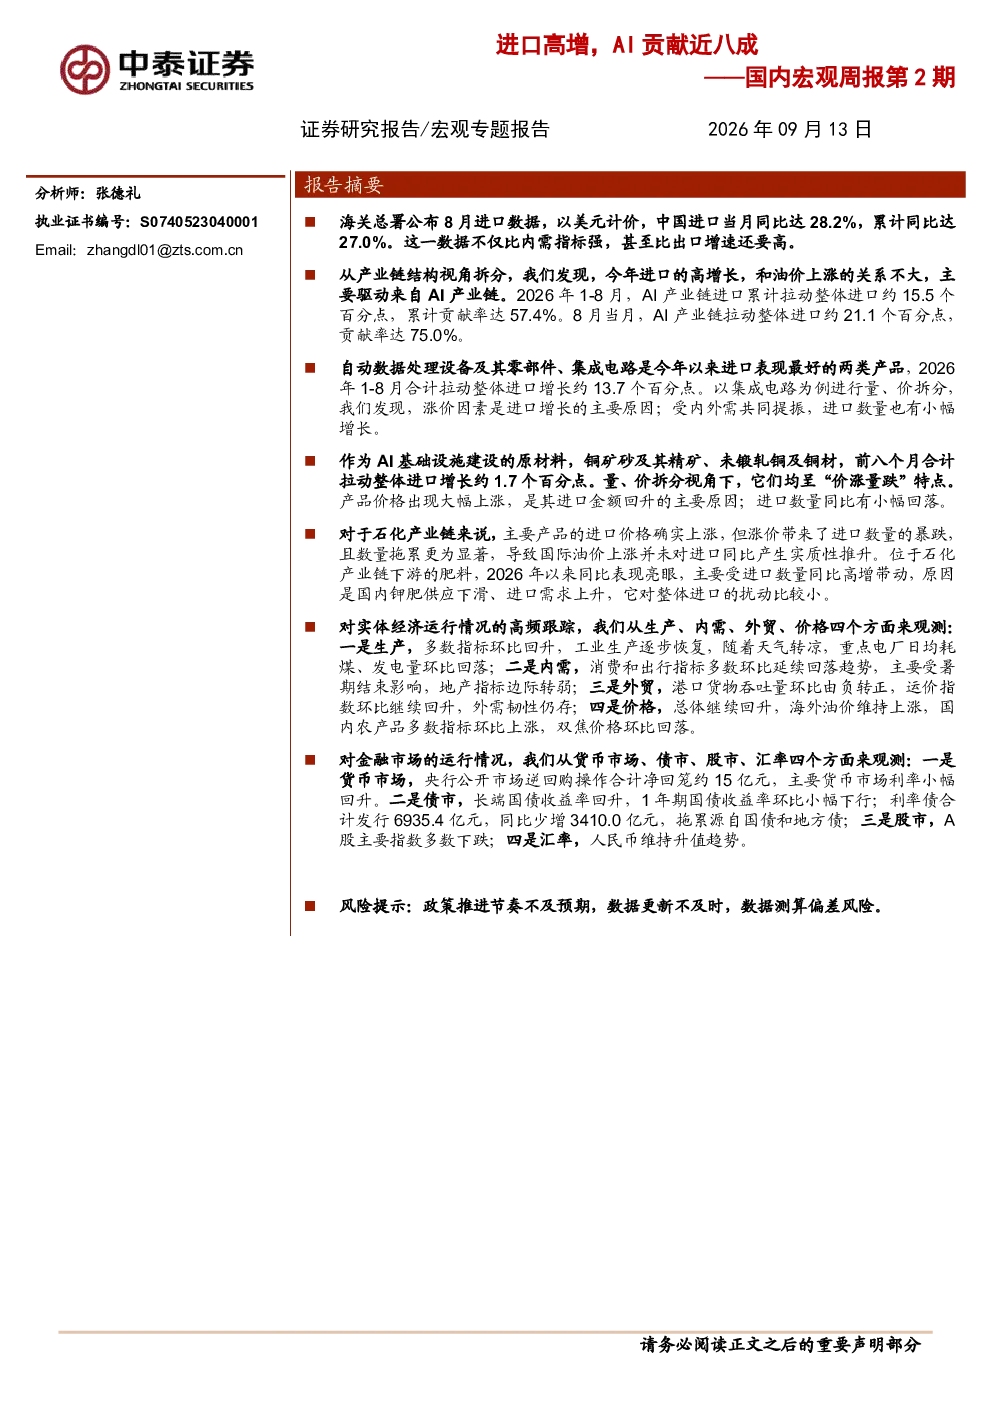
猜你想问
这份报告主要讲了什么内容?
本报告分析了中国2026年8月的进口数据,指出进口以美元计价同比达28.2%,累计同比达27.0%,增速高于内需和出口。AI产业链是进口高增长的主要驱动,1-8月累计贡献率达57.4%,8月贡献率达75.0%。主要增长产品包括自动数据处理设备及其零部件、集成电路和铜相关产品,价格因素主导增长。报告还跟踪了高频数据、金融市场数据,并指出进口高增长主要由AI产业链驱动,价格上涨和数量小幅增长是主要因素。
AI产业链对进口增长的影响有多大?
AI产业链对进口增长影响显著,1-8月累计贡献率达57.4%,8月贡献率达75.0%。主要增长产品包括自动数据处理设备及其零部件(1-8月进口同比增105.1%,8月增209.1%)、集成电路(1-8月进口同比增61.7%,8月增83.6%)和铜相关产品(铜矿砂及其精矿、未锻轧铜及铜材1-8月进口同比分别增33.5%、28.6%)。这些产品的增长主要由价格上涨驱动,数量也受内外需提振。
报告重点分析了哪些方向?
报告重点分析了进口高增长的核心驱动因素、主要增长产品及其增长原因,以及国际油价上涨对进口同比的影响。报告指出AI产业链是进口高增长的主要驱动,价格上涨和数量小幅增长是主要因素。国际油价上涨对进口同比影响有限,因油、气产品进口数量暴跌。此外,报告还跟踪了高频数据、金融市场数据,并分析了生产、内需、外贸、价格等方面的变化。
当前市场有哪些重要特征?
当前市场的重要特征包括进口高增长主要由AI产业链驱动,价格上涨和数量小幅增长是主要因素。高频数据显示工业生产逐步恢复,但电厂耗煤、发电量环比回落;消费和出行指标环比延续回落,受暑期结束影响,地产指标边际转弱;外贸方面,港口货物吞吐量环比由负转正,运价指数环比回升,外需韧性仍存;价格方面,总体回升,海外油价上涨,国内农产品多数指标上涨,双焦价格环比回落。
这份报告有哪些风险提示?
报告提示需关注海外AI资本开支增速,若放缓,国内进口高增长可能难以为继。当前进口高增长主要由AI产业链驱动,若海外AI资本开支放缓,国内相关产品进口需求可能下降。此外,国际油价上涨虽对进口同比影响有限,但需关注国际油价波动对经济和进口的影响。报告还指出,未来需持续关注国内外经济形势变化,以及相关政策调整对进口的影响。