猜你想问
这份研报主要讲了什么内容?
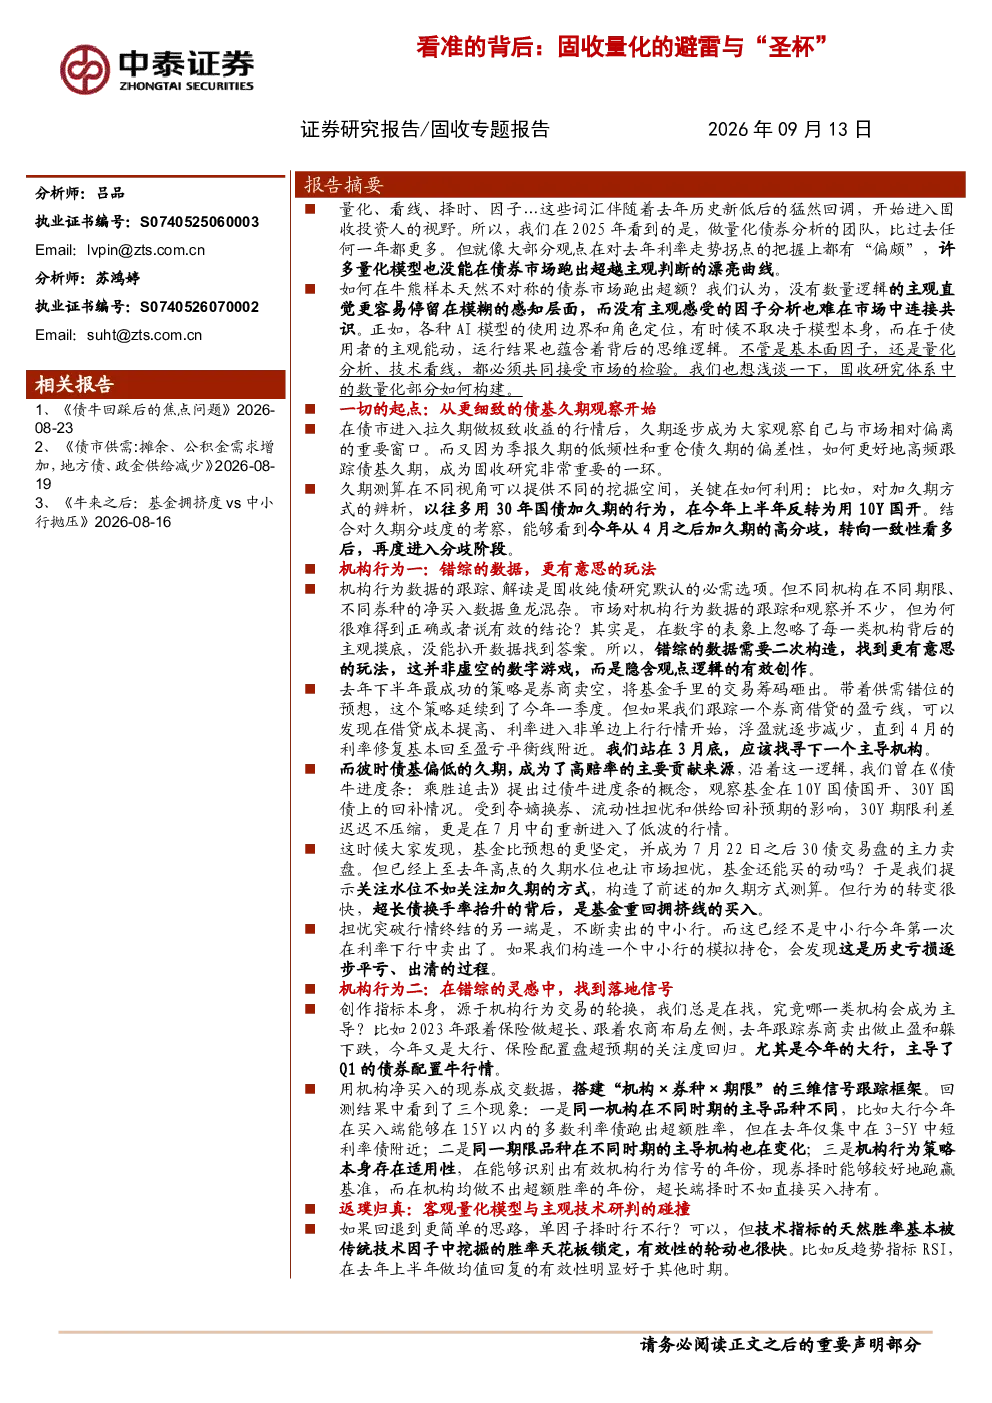
这份研报深入探讨了量化分析在债券市场的重要性及其局限性。报告指出,尽管量化模型在债券市场应用日益广泛,但多数模型仍未能超越主观判断。核心观点强调,债券市场牛熊样本存在不对称性,要实现超额收益,必须结合数量逻辑与主观直觉。研报详细分析了久期测算、机构行为信号、技术模型和看线分析四个关键方向,并指出这四者需形成研判闭环,共同为投资决策提供支持。久期测算帮助投资者判断当前市场位置,机构行为信号揭示市场主导力量,而技术模型和看线分析则用于识别市场状态和位置。三者结合,旨在为固收投资提供更全面、更科学的决策依据。
固收量化赛道未来发展趋势如何?
固收量化赛道的未来发展趋势呈现出多元化与深度化并行的特点。一方面,随着市场数据日益丰富和计算能力的提升,量化模型在固收领域的应用将更加广泛,从传统的久期管理向更复杂的信用分析、流动性管理等领域拓展。另一方面,由于固收市场牛熊样本不对称性,单纯依赖量化模型难以取得持续超额收益,因此量化与主观判断的结合将成为主流趋势。此外,机构行为信号的挖掘和应用将愈发重要,通过分析机构持仓、交易行为等数据,可以更精准地把握市场动态。技术模型和看线分析也将持续发展,特别是在识别市场状态和位置方面,将更加注重与宏观环境、市场情绪等因素的结合。总体而言,固收量化赛道的未来将更加注重模型的稳健性、适应性以及与主观判断的协同效应。
报告中重点分析了哪些方向?
报告重点分析了久期测算、机构行为信号、技术模型和看线分析四个方向。久期测算方面,报告强调了高频跟踪债基久期的重要性,并指出需区分中长期/短期债基及利率债基/信用债基,同时分析了加久期方式从30年国债转为10Y国开的久期分歧度变化。机构行为信号方面,报告构建了“机构×券种×期限”三维信号跟踪框架,通过剔除季节性、设定买卖阈值、引入胜率概念等方法,挖掘有效信号。技术模型方面,报告指出单因子择时效果有限,但状态识别(趋势/震荡)是模型构建核心,并分析了牛市趋势均值回归反转策略和熊市震荡市反转因子的效果差异。看线分析方面,报告强调了判断TL双底结构形成、收敛三角形突破、顶背离回调等的重要性。这四个方向共同构成了研判闭环,为固收投资提供全面支持。
当前固收市场现状如何判断?
当前固收市场现状判断需综合考虑多个因素。首先,量化分析在债券市场的重要性日益提升,但多数模型仍难以超越主观判断,这表明市场仍存在较大不确定性。其次,债券市场牛熊样本不对称性显著,这意味着传统的投资策略可能难以适应所有市场环境,需要结合数量逻辑与主观直觉进行灵活调整。此外,机构行为信号在当前市场中的作用愈发凸显,通过分析机构持仓、交易行为等数据,可以更精准地把握市场动态。技术模型和看线分析也需根据市场状态进行动态调整,以适应不同的市场环境。总体而言,当前固收市场呈现出量化与主观判断并重、机构行为信号愈发重要、技术模型和看线分析需动态调整的特点。
投资该赛道需注意哪些风险?
投资固收量化赛道需注意以下风险:首先,量化模型并非万能,其有效性受市场环境变化影响较大,特别是在牛熊样本不对称的市场中,单纯依赖量化模型可能导致投资决策失误。其次,机构行为信号的挖掘和应用存在一定难度,需要专业知识和经验,且信号的有效性可能随时间变化而减弱。此外,技术模型和看线分析虽然重要,但其胜率天花板也限制了其单独应用的效果,需与其他方法结合使用。最后,固收市场本身存在利率风险、信用风险、流动性风险等多种风险,投资者需充分认识并妥善管理这些风险。因此,投资该赛道需注重模型的稳健性、适应性,并结合主观判断进行灵活调整,以应对市场变化带来的挑战。