猜你想问
这份汽车行业周报的核心内容是什么?
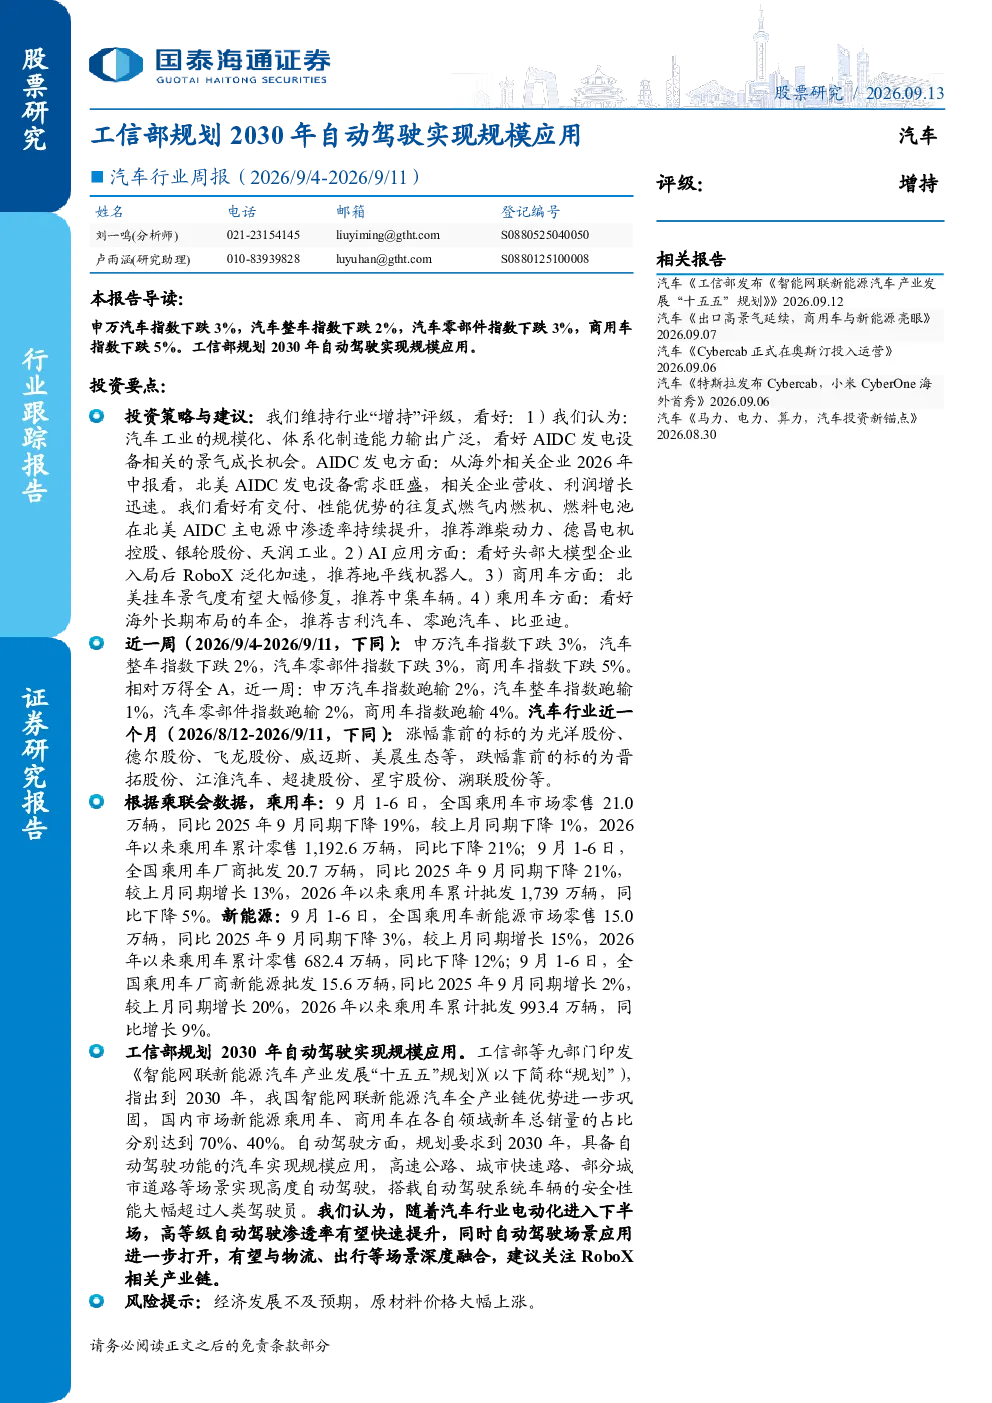
这份周报的核心内容是工信部等九部门印发《智能网联新能源汽车产业发展“十五五”规划》,提出到2030年新能源乘用车、商用车新车总销量占比分别达到70%、40%,具备自动驾驶功能的汽车实现规模应用。同时回顾了申万汽车指数近一周下跌3%的行业行情,并建议关注RoboX相关产业链。
汽车行业未来发展趋势如何?
汽车行业未来发展趋势是高等级自动驾驶渗透率有望快速提升,自动驾驶场景应用进一步打开,与物流、出行等场景深度融合。工信部规划推动新能源乘用车、商用车新车总销量占比分别达到70%、40%,具备自动驾驶功能的汽车实现规模应用,将加速行业智能化转型。
报告重点分析了哪些方向?
报告重点分析了AIDC发电设备、AI应用、商用车、乘用车四个方向。建议关注北美AIDC发电设备需求旺盛的潍柴动力、德昌电机控股等;头部大模型企业入局后RoboX泛化加速的地平线机器人;北美挂车景气度有望大幅修复的中集车辆;以及海外长期布局的吉利汽车、零跑汽车、比亚迪等。
当前汽车市场现状如何判断?
当前汽车市场现状是申万汽车指数近一周下跌3%,汽车整车指数下跌2%,汽车零部件指数下跌3%,商用车指数下跌5%。相对万得全A,汽车行业跑输2%,商用车跑输4%。乘用车零售和批发均出现同比下降,但新能源批发保持同比增长。
这份研报有哪些风险提示?
这份研报的风险提示包括经济发展不及预期,可能导致行业需求下降;原材料价格大幅上涨,可能增加企业生产成本,影响盈利能力。此外,技术快速迭代和市场竞争加剧也可能带来不确定性,需关注政策变化和行业竞争格局演变。
你可能感兴趣
电力及公用事业行业周报:工信部规划电力装备行业2023-2024年均复合增速目标9%
公用事业安信证券2023-09-10
汽车行业周报2019第16期:4月行业继续承压,工信部开展自动驾驶相关标准研制
交运设备长城证券2019-05-18
通信行业周报:工信部推进“十四五”相关规划,工业互联网成5G应用主战场
信息技术安信证券2020-11-01
汽车行业周报:乘用车零售向好;工信部等拟开展燃料电池汽车示范应用
交运设备上海证券2020-09-21
汽车行业2024年7月投资策略:6月新能源渗透率提升至49%,工信部开展L3/L4自动驾驶汽车试点
交运设备国信证券2024-07-08
通信:工信部支持L3级及更高级别自动驾驶功能商业化应用,关注汽车智能化产业链投资机会
信息技术长城证券2023-06-23
新能源汽车行业周报:工信部:大力推进新能源汽车到2020年实现200万销量
交运设备开源证券2018-07-30