猜你想问
这份研报主要分析了什么内容?
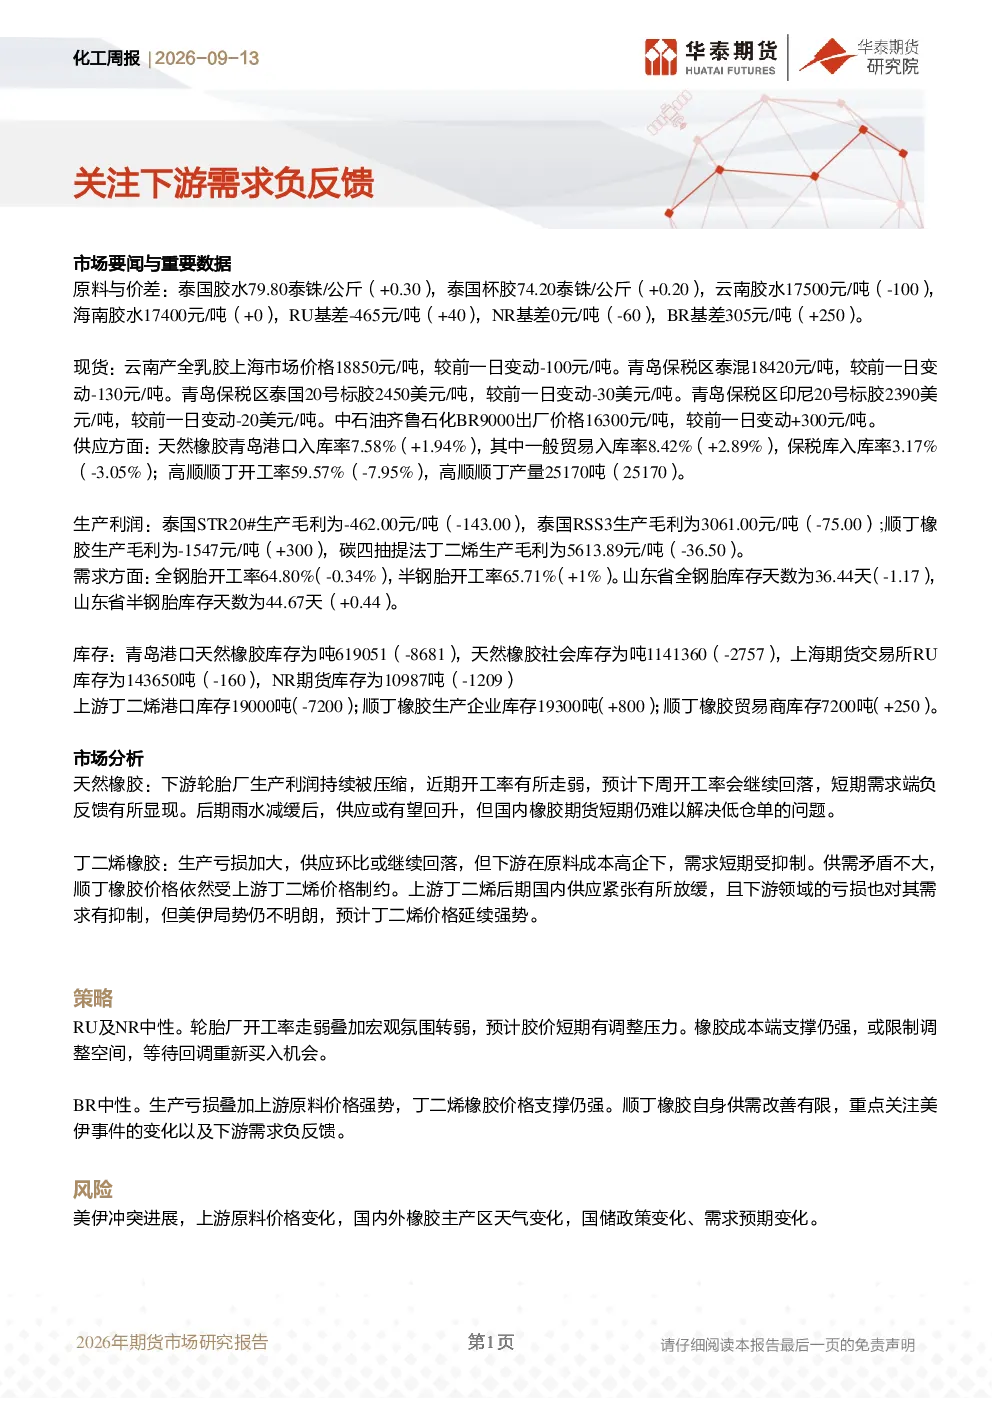
这份研报主要分析了天然橡胶市场的供需情况。报告指出泰国胶水、泰国杯胶价格上涨,云南胶水价格下跌,RU、NR、BR基差扩大。现货市场方面,云南产全乳胶、青岛保税区泰混、泰混、印尼20号标胶价格下跌,中石油齐鲁石化BR9000出厂价格上涨。供应方面,青岛港口天然橡胶入库率上升,一般贸易入库率上升,保税库入库率下降,高顺顺丁开工率下降,产量持平。生产利润方面,泰国STR20#、RSS3生产毛利下降,顺丁橡胶生产毛利上升,碳四抽提法丁二烯生产毛利下降。需求方面,全钢胎、半钢胎开工率略有波动,山东省全钢胎、半钢胎库存天数下降、上升。库存方面,青岛港口天然橡胶库存、天然橡胶社会库存下降,上海期货交易所RU、NR期货库存下降。市场分析指出下游轮胎厂生产利润被压缩,开工率走弱,短期需求端负反馈显现。后期供应或回升,但国内橡胶期货短期仍难以解决低仓单问题。丁二烯橡胶生产亏损加大,供应环比或继续回落,但下游需求受抑制。顺丁橡胶价格受上游丁二烯价格制约,美伊局势仍不明朗,预计丁二烯价格延续强势。策略方面,RU及NR中性,胶价短期有调整压力,等待回调重新买入机会。BR中性,顺丁橡胶自身供需改善有限,重点关注美伊事件变化及下游需求负反馈。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来发展趋势需关注供需变化和外部环境影响。从供应端看,青岛港口天然橡胶入库率上升,但保税库入库率下降,显示国内供应格局变化。从需求端看,下游轮胎厂开工率波动,库存天数变化,反映下游需求受成本压力影响。市场分析指出短期需求端负反馈显现,但长期供应或因种植面积等因素回升。此外,国际局势如美伊冲突可能影响上游原料价格,进而影响橡胶价格走势。丁二烯橡胶生产亏损加大,可能进一步抑制供应,但下游需求受抑制。顺丁橡胶价格受上游丁二烯价格制约,预计丁二烯价格延续强势可能传导至顺丁橡胶。投资者需关注国内外橡胶主产区天气变化、国储政策变化等因素对市场的影响。
研报重点分析了哪些方向?
研报重点分析了天然橡胶市场的供需平衡、价格波动及产业链各环节的表现。在原料与价差方面,报告关注泰国、云南、海南等主产区价格变化及RU、NR、BR基差扩大趋势。现货市场方面,分析青岛保税区、中石油齐鲁石化等关键节点价格动态。供应方面,跟踪青岛港口、一般贸易、保税库等库存变化及高顺顺丁开工率。生产利润方面,对比泰国STR20#、RSS3与顺丁橡胶、碳四抽提法丁二烯的盈利能力差异。需求方面,监测全钢胎、半钢胎开工率及库存天数变化。市场分析聚焦下游轮胎厂利润被压缩、开工率走弱等需求端负反馈现象,以及丁二烯橡胶生产亏损对供应的影响。策略建议关注胶价短期调整压力及回调买入机会,同时重视美伊事件变化对丁二烯价格的影响。
当前天然橡胶市场现状如何判断?
当前天然橡胶市场呈现供需偏弱、价格承压的态势。供应端,青岛港口入库率上升但保税库下降,显示国内供应结构变化,但整体供应压力不大。价格方面,泰国胶水上涨,云南胶水下跌,基差扩大,反映区域间价差扩大。现货市场,多数胶种价格下跌,但BR出厂价格上涨,显示市场分化。需求端,下游轮胎厂开工率波动,库存天数变化不一,但整体利润被压缩,开工率走弱,短期需求端负反馈明显。库存方面,青岛港口及社会库存下降,期货库存下降,显示去库存进程。市场分析指出,短期需求端负反馈压制价格,但后期供应或回升,低仓单问题仍存。丁二烯橡胶生产亏损加大可能进一步抑制供应,但下游需求受抑制。顺丁橡胶价格受上游丁二烯制约,美伊局势不明朗可能延续丁二烯强势。
研报提示了哪些风险因素?
研报提示了多项风险因素可能影响天然橡胶市场。首先是美伊冲突进展,地缘政治紧张可能推高上游原料价格,进而传导至橡胶价格。其次是上游原料价格变化,如泰国胶水价格上涨可能带动整体成本。国内外橡胶主产区天气变化,如泰国、云南等地的干旱或洪涝可能影响产量。国储政策变化,如国家储备橡胶的抛储或收储可能对市场供需产生重大影响。最后是需求预期变化,下游轮胎厂开工率及库存天数波动,反映需求端变化,可能进一步加剧需求端负反馈。这些因素均需密切关注,可能对市场走势产生重大影响。