猜你想问
科创50指数的核心内容是什么?
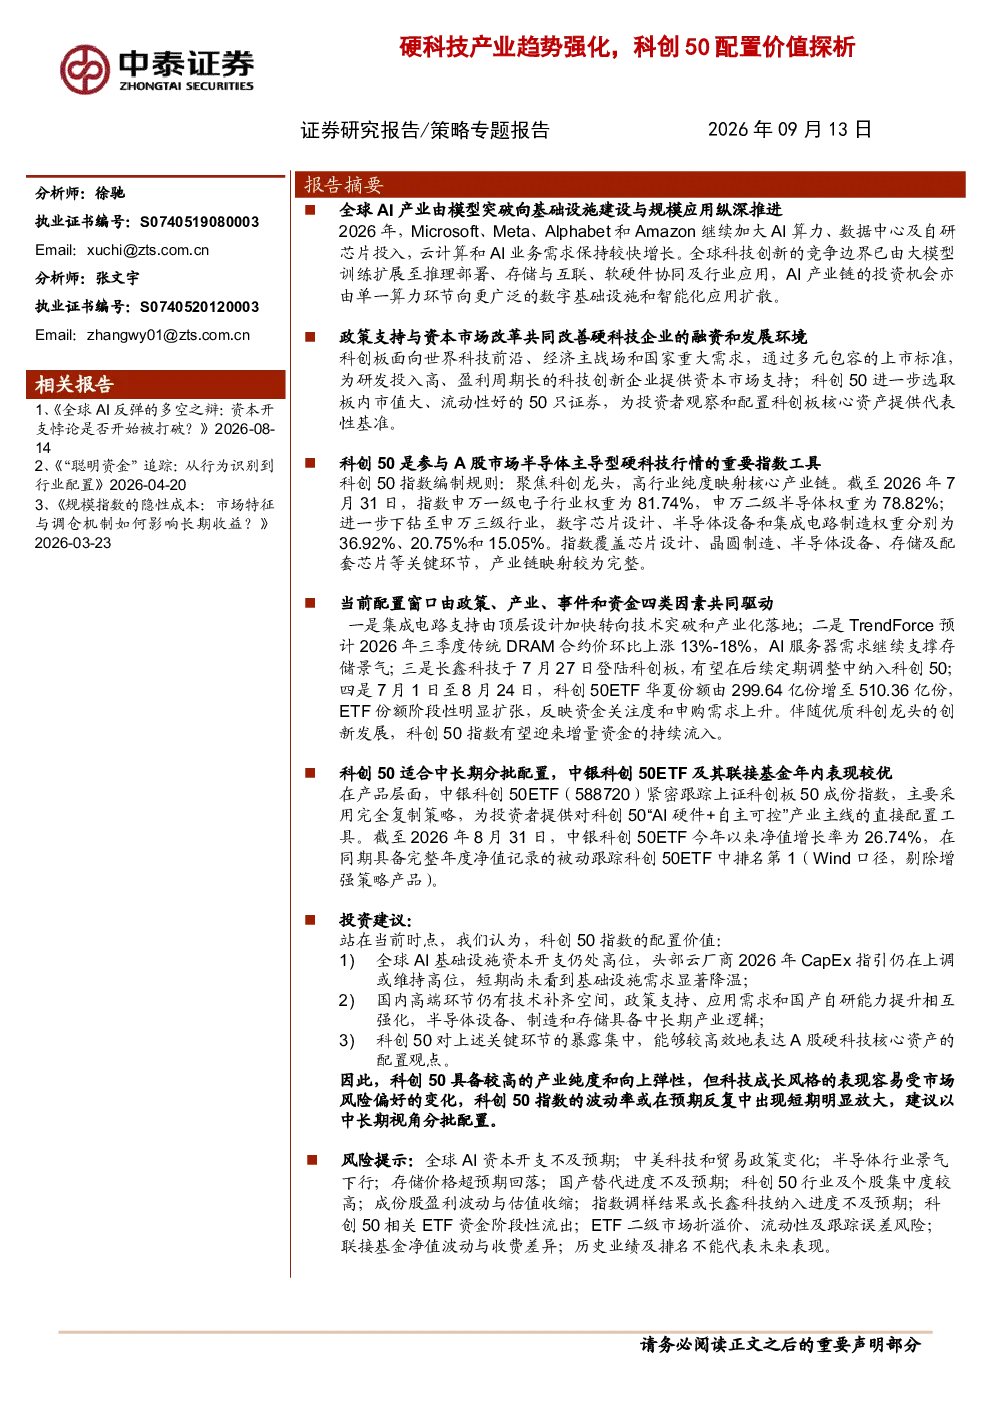
科创50指数聚焦科创龙头,高度集中于半导体行业,权重达81.74%。指数覆盖芯片设计、晶圆制造、半导体设备等关键环节,映射完整产业链。2024年成分股营收微降2.06%但研发费用保持约17%同比增速,研发强度提升至9.24%
AI行业的发展趋势如何?
全球AI产业进入基础设施与应用并进阶段,科技创新主线持续扩散。Microsoft、Meta等巨头持续加大AI算力、数据中心及自研芯片投入,投资机会由单一算力环节向更广泛的数字基础设施和智能化应用扩散
报告重点分析了哪些方向?
报告重点分析了科创50指数的编制规则、当前配置窗口驱动因素、高收益弹性伴随高波动的配置特点、中银科创50ETF等产品关联,以及全球AI基础设施资本开支、国内高端技术补齐空间等配置价值基础
当前市场对科创50指数的判断是什么?
科创50指数进入阶段性配置窗口,受益于政策催化、产业事件与资金共振。指数高收益弹性伴随高波动,适合中长期分批配置。近三年年化收益率21.86%,但最大回撤达31.78%,对少数龙头依赖较强
研报提示了哪些主要风险?
主要风险包括全球AI资本开支不及预期、中美科技贸易政策变化、半导体行业景气下行、存储价格超预期回落、国产替代进度不及预期等。此外,科创50行业个股集中度较高,成分股盈利波动与估值收缩也需关注
你可能感兴趣
TMT行业周报:算力浪潮重塑硬科技产业价值
电子设备大同证券2026-02-10
主题报告:科创50ETF获批,长期具备资产配置价值
安信证券2020-09-15
有色金属行业周报:铜供给端硬约束持续,降息预期调整关注黄金配置价值
有色金属国投证券2024-01-21
聚焦AI硬科技:广发中证港股通信息技术综合ETF配置价值分析
信息技术国联民生证券2026-05-21
军工行业周报(Week36):电科系改革有序推进,军工硬科技标的长期配置价值凸显
国防军工太平洋证券2019-09-01
光大证券 阳光早参-科创50暴涨超8 硬科技回归
未知机构2026-07-10
国联民生电子 AI硬科技产业交流更新
未知机构2026-07-21
掘金北交所科技产业:从2025年度复盘看两大主线——汽车智能化与硬科技稀缺龙头
开源证券2026-01-04
2018年中国硬科技产业投资发展白皮书
信息技术清科研究中心2018-11-20
2017中国硬科技产业投资发展白皮书
信息技术中国科学院&西安市人民政府2022-03-11