猜你想问
江南布衣最新研报核心内容是什么?
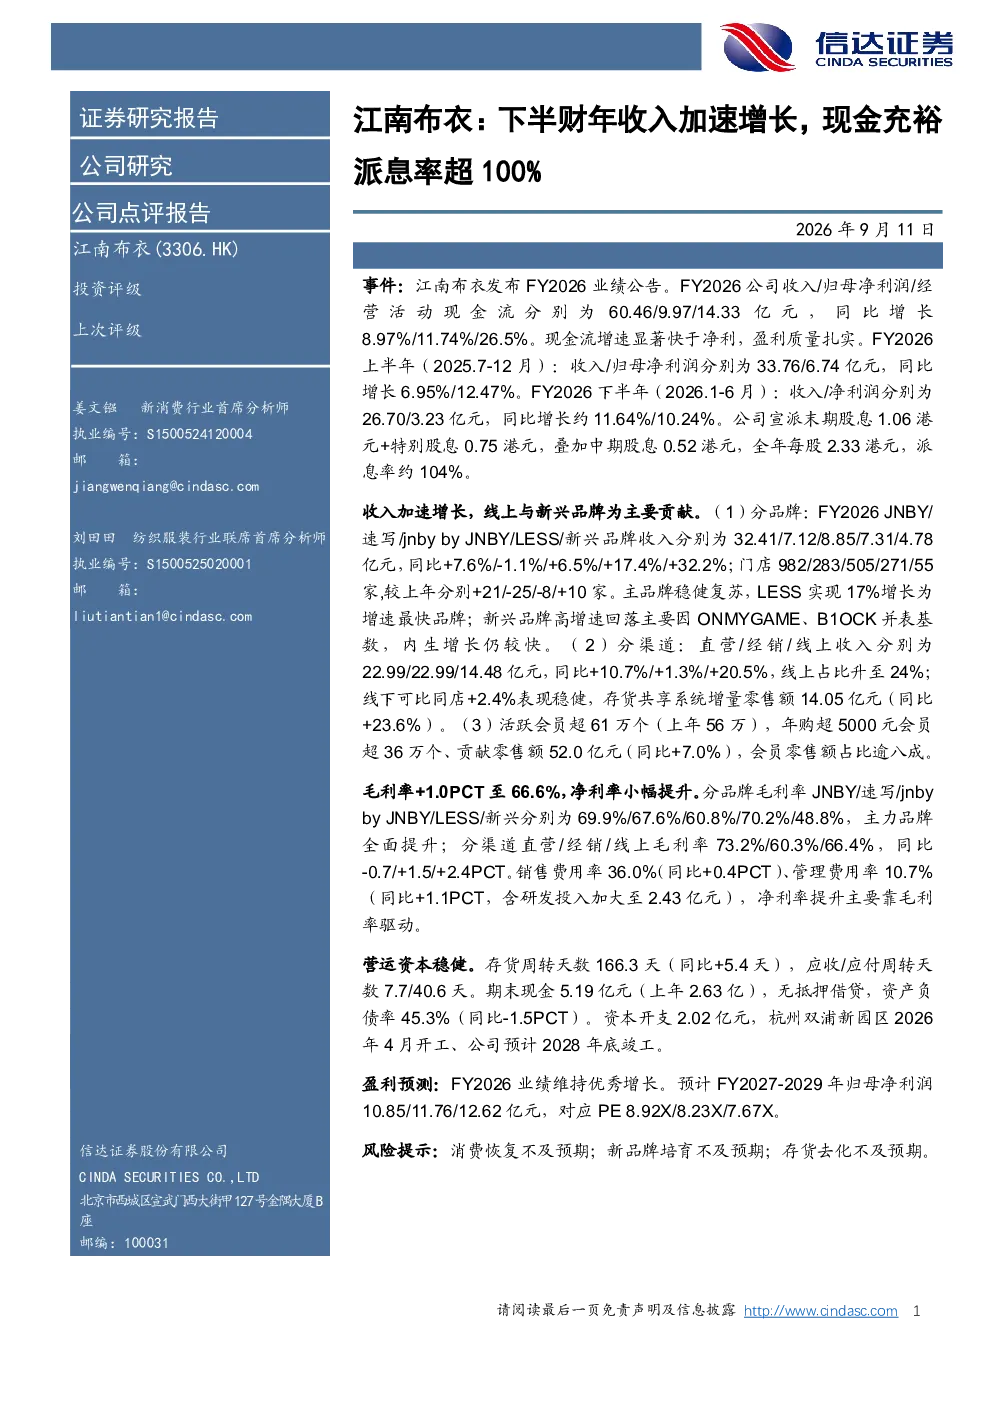
最新研报显示江南布衣下半财年收入加速增长,主要得益于线上渠道与新兴品牌的强劲表现。FY2026年,JNBY、速写、jnbybyJNBY、LESS及新兴品牌收入分别为32.41亿元、7.12亿元、8.85亿元、7.31亿元、4.78亿元,同比增减分别为+7.6%、-1.1%、+6.5%、+17.4%、+32.2%。线上收入占比升至24%,同比+20.5%,线下可比同店增长+2.4%。公司现金充裕,派息率超100%,期末现金5.19亿元,无抵押借贷。
当前时尚服饰赛道发展趋势如何?
当前时尚服饰赛道呈现线上线下融合发展趋势,品牌线上渠道扩张加速,新兴品牌崛起成为重要增长点。传统品牌如江南布衣通过主品牌复苏与新兴品牌培育实现双轮驱动。同时,会员经济愈发重要,江南布衣超61万活跃会员贡献逾八成零售额。存货共享系统等数字化工具提升运营效率,但行业整体面临消费恢复、新品牌培育及存货去化等挑战。
研报重点分析了江南布衣哪些方面?
研报重点分析了江南布衣的分品牌、分渠道及会员表现。分品牌看,主品牌JNBY稳健复苏,LESS增长最快(+17.4%),新兴品牌增速回落主要受基数影响。分渠道看,线上收入贡献占比提升至24%,线下同店增长+2.4%。会员方面,超61万活跃会员贡献52亿元零售额。此外,报告还分析了公司盈利能力(毛利率+1.0PCT至66.6%)、营运资本及未来三年盈利预测。
江南布衣当前市场表现如何?
江南布衣当前市场表现稳健,收入加速增长,线上渠道贡献显著提升。FY2026年公司整体收入增长7.6%,线上收入同比+20.5%,占比达24%。线下可比同店增长+2.4%,存货共享系统贡献增量零售额14.05亿元。公司毛利率提升至66.6%,现金流充裕,期末现金5.19亿元,资产负债率45.3%。但需关注存货周转天数同比增加5.4天至166.3天的情况。
研报提示了哪些风险?
研报提示的主要风险包括:消费恢复不及预期可能影响公司收入增长;新品牌培育若未达预期将拖累整体业绩;存货去化若不及预期可能增加资金占用。此外,公司销售费用率同比+0.4PCT至36.0%,管理费用率+1.1PCT至10.7%(含研发投入2.43亿元),需关注费用端控制。新园区资本开支2.02亿元,预计2028年底竣工,也将影响短期财务表现。