猜你想问
这份研报主要讲了什么内容?
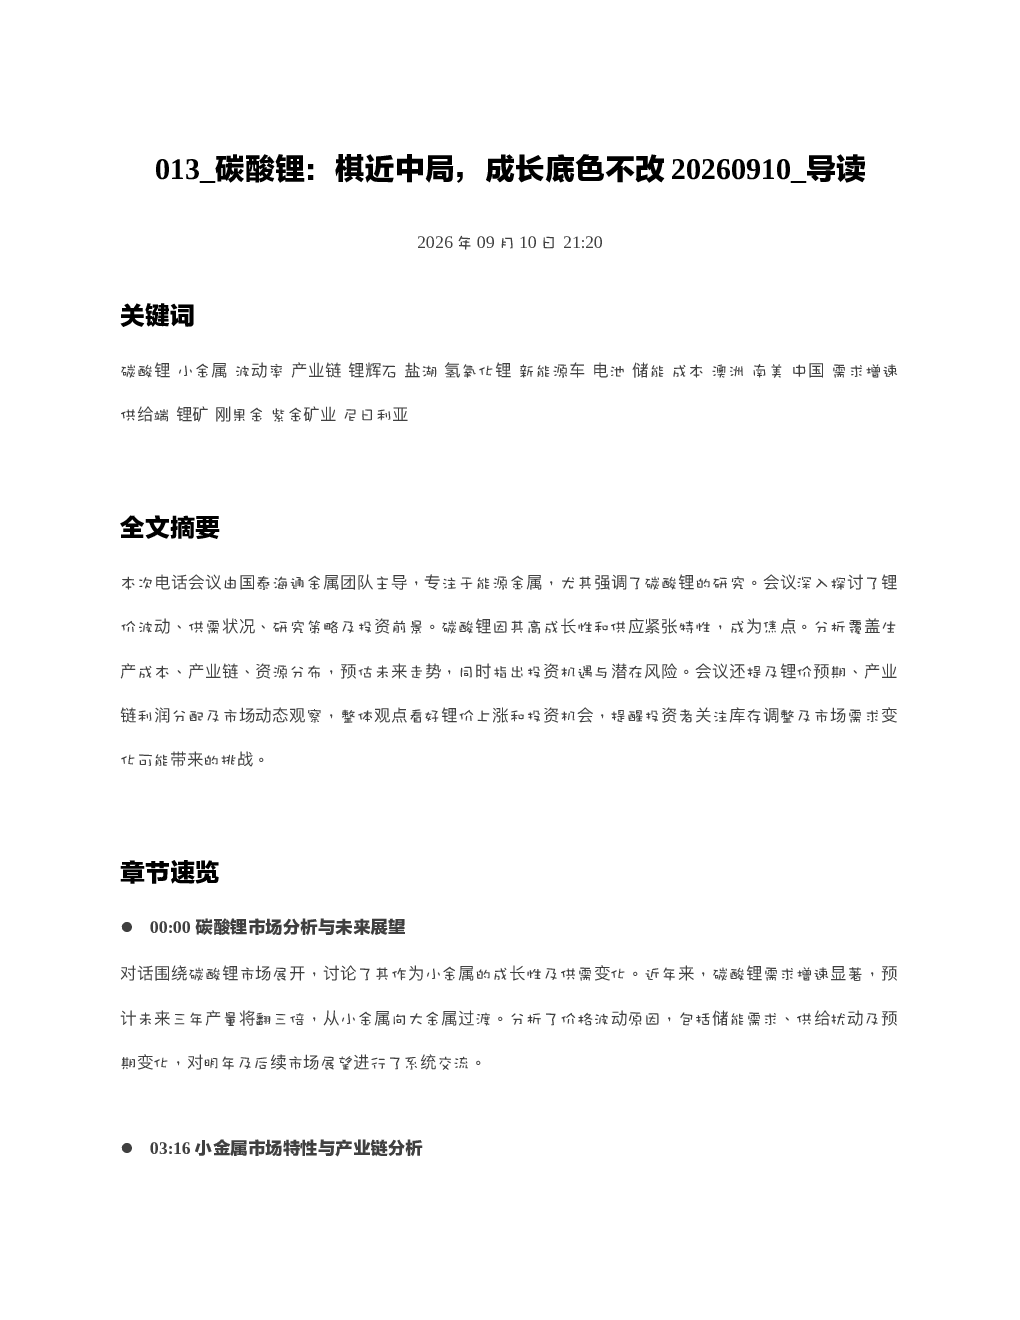
这份研报聚焦能源金属和小金属领域,尤其关注碳酸锂。报告采用“心中取,成色不改”的研究方法,将碳酸锂定义为小金属,分析其年产量约40万吨,虽属小金属,但因其高成本性和强周期性,需求增速中枢20%以上,未来两年仍将保持增速,逐渐成为重要品种。报告还分析了小金属市场特性,如信息透明度不高、价格波动率大等,并详细梳理了碳酸锂产业链的上游开采、中游锂盐生产及下游锂电池应用情况。此外,报告探讨了锂化工品的应用方向,如高镍酸锂、三元材料等在消费电池、储能电池和新能源汽车电池中的应用占比超过60%。
碳酸锂赛道未来发展趋势如何?
碳酸锂赛道未来发展趋势呈现高需求增长和强周期性特征。报告指出,未来几年锂资源需求持续增长,尤其在消费电池、储能电池和新能源汽车领域,预计年增长率20%左右。全球锂资源集中度高且稀缺,主要分布在澳大利亚、南美和中国,其中南美“锂三角”资源丰富,澳大利亚锂矿占比全球25%,中国占比约15%。锂矿产能分析显示,非洲、南美和中国均有重要锂矿开发项目,其中非洲和南美潜力巨大,但中国锂矿开发面临江西地区环境问题、四川地区生态脆弱和基础设施不足等挑战。
研报重点分析了哪些方向?
研报重点分析了碳酸锂产业链各环节,包括上游矿石和盐湖开采方式、中游锂盐生产(碳酸锂、氢氧化锂等)及下游锂电池应用(消费电池、动力电池和储能电池)。报告还深入探讨了锂化工品的应用,如高镍酸锂、三元材料、磷酸铁锂等在深加工产品中的角色。此外,报告关注锂资源分布与集中度,指出全球锂资源主要分布在澳大利亚、南美和中国,其中南美“锂三角”资源丰富。同时,报告分析了锂矿产能,指出非洲和南美潜力巨大,中国面临开采挑战。
当前市场现状如何判断?
当前市场现状显示碳酸锂行业从乐观转向悲观,核心在于低成本和高库存支撑失效。报告预计10月后价格可能下行,但供需偏紧限制跌幅。明年需求周期弱,尤其是动力电池端,但储能领域需求仍面临挑战。报告强调,锂价波动与股票价格密切相关,股票市场价格通常领先于价格变化约半年左右。整体来看,市场需关注库存调整和需求预期变化对走势的影响。
研报提示哪些风险?
研报提示的主要风险包括库存调整和需求预期变化。报告指出,近期行业从乐观转向悲观,核心在于低成本和高库存支撑失效,预计10月后价格可能下行,但供需偏紧限制跌幅。明年需求周期弱,尤其是动力电池端,但储能领域需求仍面临挑战。此外,中国锂矿开发面临江西地区环境问题、四川地区生态脆弱和基础设施不足等挑战,需关注相关地区锂矿开发进展。这些因素可能对市场走势产生重要影响。