猜你想问
赛特转债赛特新材研报核心内容是什么?
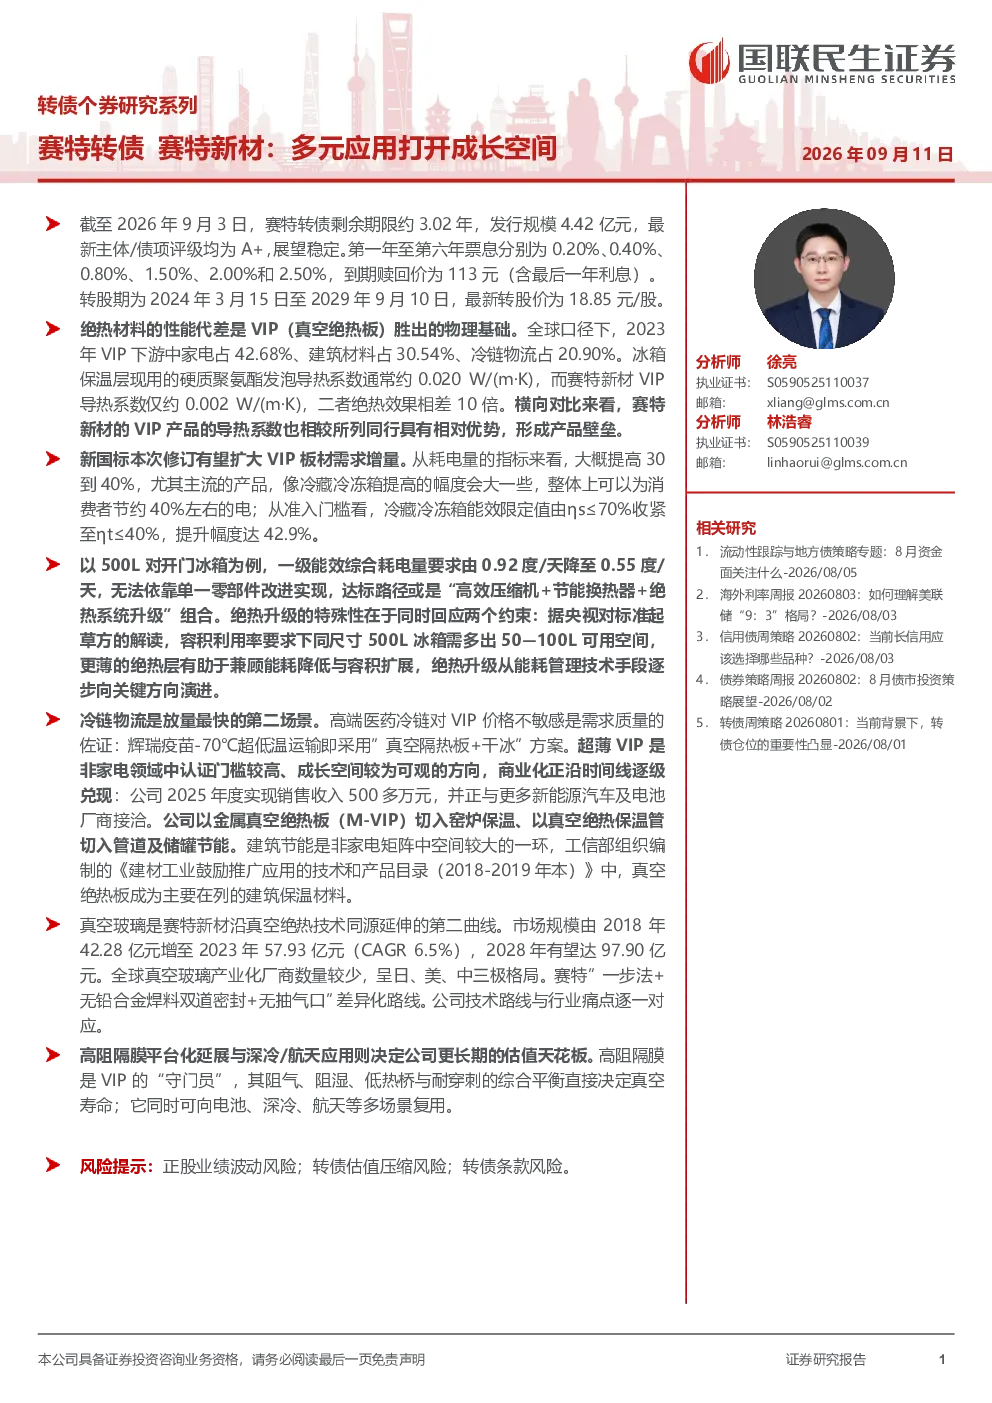
赛特转债对应公司赛特新材为真空绝热材料龙头企业,主营真空绝热板(VIP),产品性能在行业内领先。公司战略为“一体两翼”,以家电应用为核心根基,拓展真空玻璃和高端应用场景。VIP产品导热系数约0.002 W/(m·K),远低于传统材料,在家电新国标和多元应用拓展中具备增长潜力。真空玻璃和高阻隔膜技术为长期估值提供支撑。
真空绝热材料赛道发展趋势如何?
真空绝热材料赛道主要发展趋势包括:1)家电新国标提高能效要求,推动VIP板材需求增长,预计冰箱一级能效耗电量降低约40%;2)非家电应用多元拓展,如冷链物流需求增长173.44%,超薄VIP与新能源汽车及电池厂商合作,工业窑炉与高温管道拓展使用温域至-269℃~800℃,建筑节能领域VIP渗透率约28%;3)真空玻璃作为第二曲线,市场规模2023年达57.93亿元,赛特采用差异化技术路线切入家电门体;4)高新领域延展,自研高阻隔膜减少对进口依赖,向电池、深冷、航天场景迁移,平台化价值显著。
研报重点分析了赛特新材的哪些方面?
研报重点分析了赛特新材的VIP产品性能优势、家电新国标驱动需求增量、非家电应用多元拓展(冷链物流、超薄VIP、工业窑炉与高温管道、建筑节能)、真空玻璃第二曲线(差异化技术路线切入家电门体)以及高新领域延展(自研高阻隔膜减少对进口依赖,向电池、深冷、航天场景迁移)。报告指出公司凭借VIP产品性能优势,在家电新国标和多元应用拓展中具备增长潜力,真空玻璃和高阻隔膜技术为长期估值提供支撑。
真空绝热材料市场现状如何?
真空绝热材料市场现状表现为:1)VIP产品性能优势显著,导热系数约0.002 W/(m·K),远低于传统材料,与同行相比具优势;2)在家电领域,新国标推动VIP板材需求增长,预计冰箱一级能效耗电量降低约40%;3)非家电应用市场空间广阔,冷链物流、超薄VIP、工业窑炉与高温管道、建筑节能等领域均有增长潜力,如冷链物流2025年收入增长173.44%,建筑节能领域VIP渗透率约28%;4)真空玻璃市场规模2023年达57.93亿元,赛特采用差异化技术路线切入家电门体。
研报提示了哪些风险?
研报提示了赛特转债和赛特新材的相关风险:1)转债估值压缩风险,需关注转债估值水平变化;2)正股业绩波动风险,公司财务方面收入增长但盈利端承压,毛利率、净利率下降;3)条款风险,需关注转债条款对投资组合的影响。此外,需关注行业竞争加剧、技术迭代风险以及宏观经济波动对需求的影响。