猜你想问
长端美债收益率高位是历史常态吗?
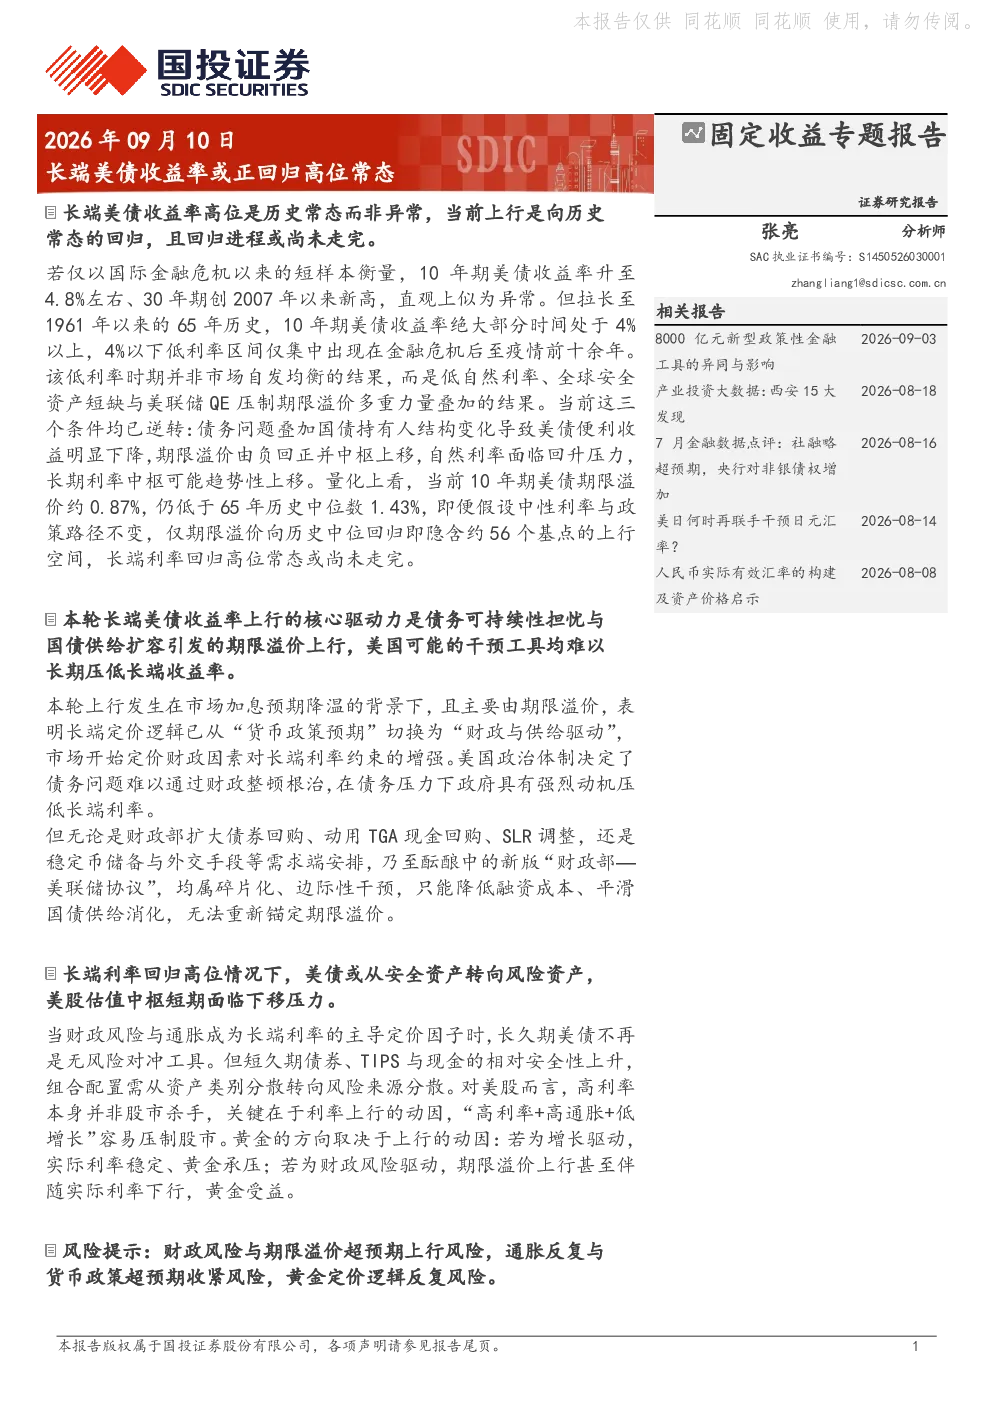
从1961年至今的历史数据显示,10年期美债收益率大部分时间在4%以上,当前上行是向历史常态的回归。支持低利率的四个条件已逆转:自然利率回升、美债便利收益回落、美联储政策转向、通胀环境转变。本轮上行并非异常,而是历史常态的回归进程。
当前长端美债收益率上行的核心驱动力是什么?
核心驱动力是债务可持续性担忧与国债供给扩容推动的期限溢价上行。本轮上行发生在市场加息预期降温的背景下,与传统定价框架存在本质区别,主要受财政扩张、债务压力与国债供给扩容影响。美国干预工具如财政部回购等仅属边际性干预,无法长期压低长端收益率。
长端利率回归高位对资产配置有何影响?
长端美债或从安全资产转向风险资产,美股估值中枢短期面临下移压力。股债对冲逻辑转变,需从资产类别分散转向风险来源分散。短久期债券、TIPS与现金相对安全性上升。黄金方向取决于上行动因:若为增长驱动,黄金承压;若为财政风险驱动,黄金受益。配置需关注风险来源分散。
当前市场对长端美债的判断如何?
当前市场认为长端美债收益率上行是向历史常态的回归,并非异常现象。传统定价框架已无法解释长端走势,驱动机制与此前几轮存在本质区别。美国干预工具效果有限,无法长期压低长端收益率。市场关注期限溢价上行与财政风险对长端利率的影响。
本报告提示的主要风险有哪些?
主要风险包括财政风险与期限溢价超预期上行风险,通胀反复与货币政策超预期收紧风险,以及黄金定价逻辑反复风险。需关注债务可持续性担忧、国债供给扩容、通胀环境转变等因素对长端利率及资产配置的影响。
你可能感兴趣
大类资产运行周报:长端美债收益率上行 大宗商品价格收涨
国投期货2026-08-24
中资美元债策略周报:美债长端收益率大幅波动,中资美元债整体下跌
云锋证券公司2021-03-01
贵金属日报:长端美债收益率回落,贵金属仍维持相对乐观展望
华泰期货2021-03-23
全球风险监控周报第31期:美债长端收益率上升,人民币汇率波动率回落
国泰君安证券2023-10-11
股指周报:长端美债收益率快速抬升,流动性压制下A股市场情绪低迷
安信期货2023-10-24
贵金属周报:长端美债收益率持续走高,贵金属承压明显
华泰期货2021-03-01
中资美元债策略周报:美债长端收益率剧烈波动,部分地产美元债大幅下跌
云锋证券公司2021-03-08
中资美元债策略周报:美债长端收益率大幅上行,中资美元债整体承压下跌
云锋证券公司2021-01-11
中美国债收益率曲线系列研究之一:美债长端收益率何以居高难下
工银国际2026-09-11
20180513-中财期货-宏观周报:4月社融与出口好于预期,高美债收益率或成常态
中财期货2018-05-13