猜你想问
乙二醇近期市场走势如何?
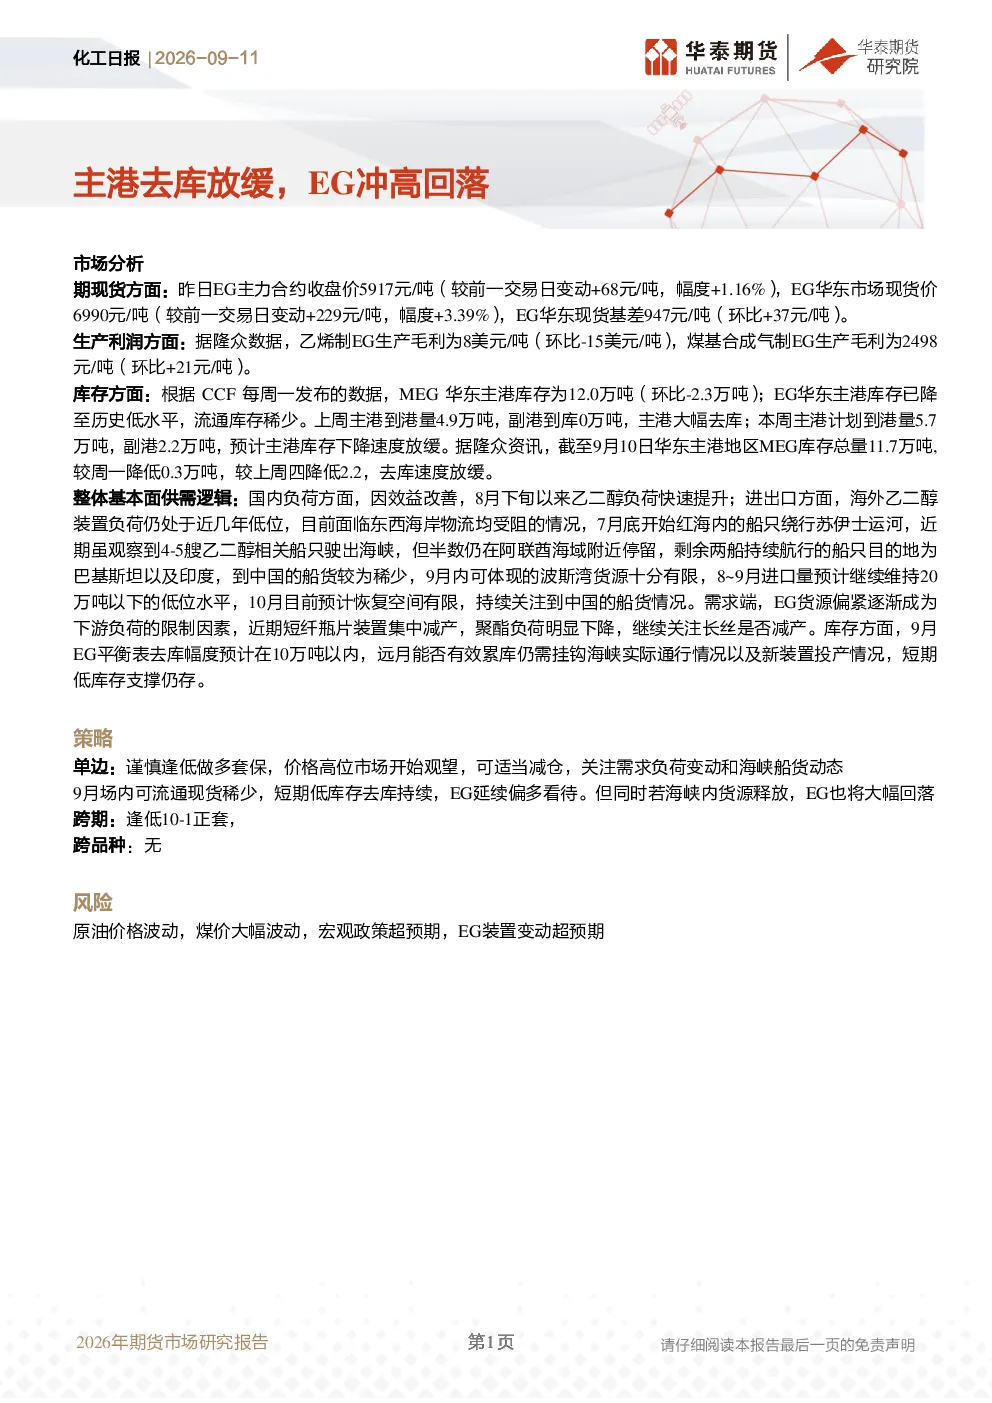
根据最新研报,乙二醇主力合约收盘价上涨,现货价和基差均显著提升,显示市场短期供需偏紧。华东主港库存持续下降但速度放缓,乙烯制EG生产毛利下降而煤基制毛利上涨,反映原料成本变化影响。海外物流受阻导致进口量预计低位,国内负荷提升但受货源限制。短期低库存去库持续,市场延续偏多看待,但需关注需求负荷变动和海峡船货动态。
乙二醇行业未来发展趋势是什么?
乙二醇行业未来发展趋势需关注供需平衡变化。国内负荷提升潜力与下游短纤瓶片减产并存,需求端弹性有限。海外进口受红海物流及苏伊士通行影响,8-9月预计低位。远期累库风险取决于海峡通行及新装置投产情况。乙烯制EG毛利下降提示原料替代效应增强,煤基路线盈利能力相对稳定。整体看,行业需持续跟踪国际物流、原料成本及下游聚酯负荷变化。
本报告重点分析了哪些方面?
本报告重点分析了乙二醇期现货价格走势、库存变化、生产利润、供需逻辑及市场策略。报告详细解析了华东主港库存去库放缓的原因,对比了乙烯与煤基制EG的生产毛利差异,探讨了国内外供需错配及物流受阻对市场的影响。同时,报告提出了单边谨慎套保、关注海峡船货动态的策略建议,并提示了原油价格、煤价、宏观政策及装置变动等潜在风险因素。
当前乙二醇市场现状如何判断?
当前乙二醇市场现状表现为供需阶段性偏紧,价格冲高回落。华东现货价格及基差均上涨,主港库存降至历史低位但去库速度放缓,显示供应端压力有所缓解但需求端受限于货源。乙烯制EG毛利下降反映原料成本压力,而煤基路线盈利能力增强。海外进口受限,国内负荷提升受限,供需矛盾主要体现在短期库存去库持续性上。市场需关注后续库存变化及需求恢复情况。
本报告提示了哪些风险因素?
本报告提示了多项风险因素:一是原油价格波动可能传导至乙二醇成本端;二是煤炭价格大幅波动将影响煤基路线盈利能力;三是宏观政策超预期可能改变供需预期;四是乙二醇装置变动超预期可能扰乱市场节奏。此外,海峡通行受阻及红海船只绕行带来的物流不确定性,也可能影响远期进口量及库存水平,需持续关注这些因素对市场的潜在冲击。