猜你想问
这份研报的核心内容是什么?
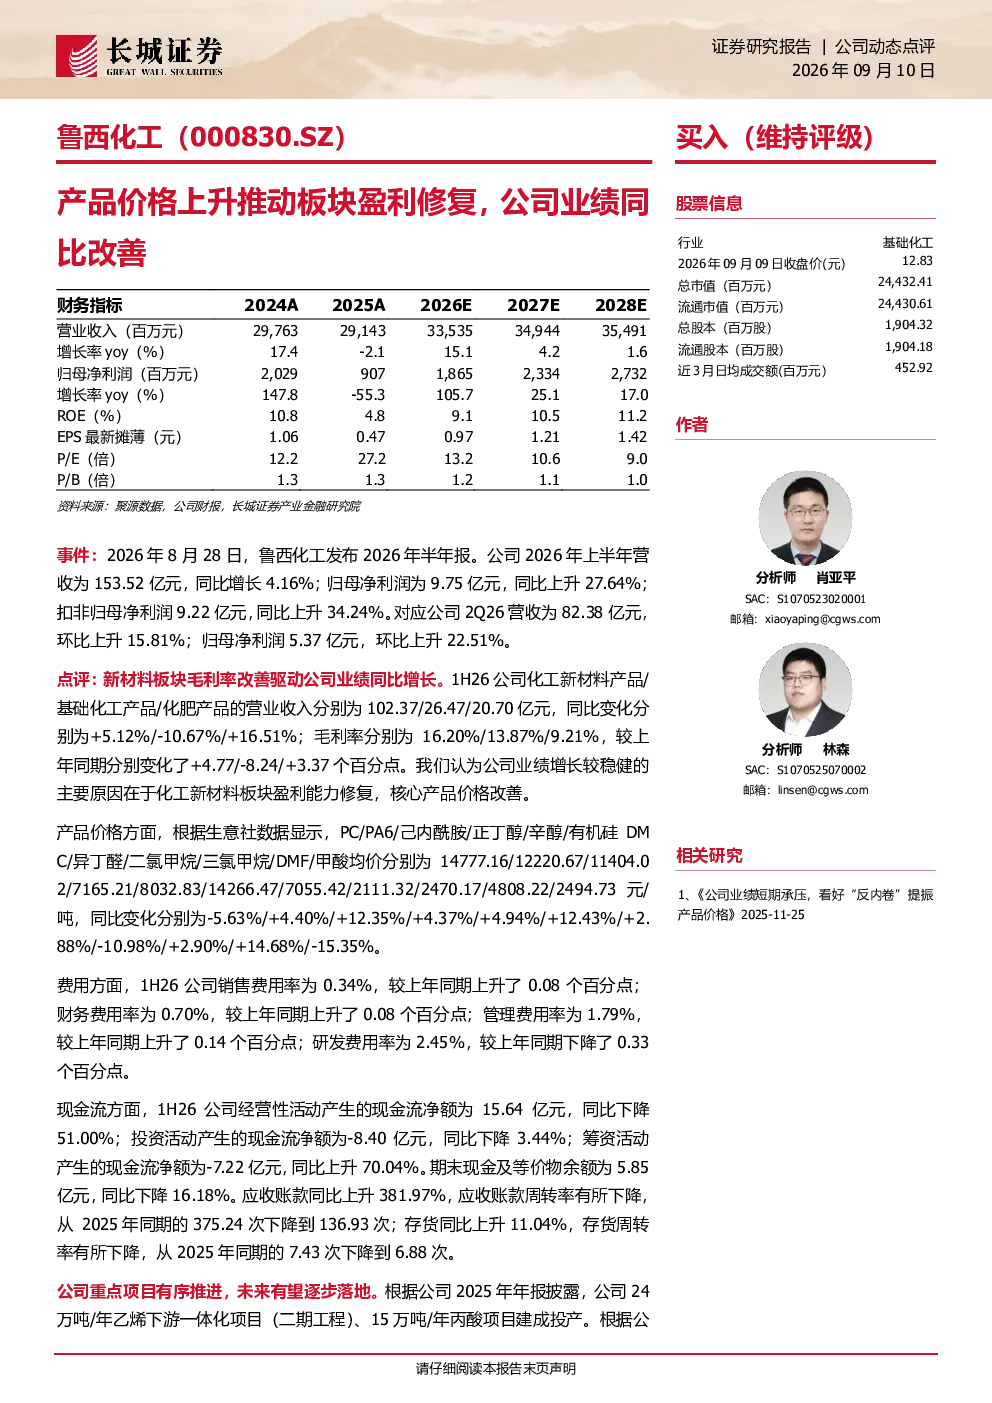
这份研报的核心内容是分析鲁西化工2026年上半年的业绩同比改善情况。主要得益于化工新材料板块毛利率提升,公司上半年营收153.52亿元,同比增长4.16%;归母净利润9.75亿元,同比上升27.64%;扣非归母净利润9.22亿元,同比上升34.24%。化工新材料产品、基础化工产品、化肥产品的营业收入同比变化分别为+5.12%/-10.67%/+16.51%,毛利率分别变化了+4.77/-8.24/+3.37个百分点。核心产品价格方面,PC、PA6、己内酰胺等价格上涨,推动业绩增长。费用方面,销售费用率、财务费用率、管理费用率分别上升0.08、0.08、0.14个百分点,研发费用率下降0.33个百分点。现金流方面,经营性活动现金流净额同比下降51.00%,期末现金及等价物余额同比下降16.18%。应收账款同比上升381.97%,存货同比上升11.04%,周转率有所下降。公司重点项目有序推进,聚碳酸酯、有机硅等项目工程进度已达77%和100%,产业链一体化优势有望增强。预计2026-2028年收入分别为335.35/349.44/354.91亿元,同比增长15.1%/4.2%/1.6%;归母净利润分别为18.65/23.34/27.32亿元,同比增长105.7%/25.1%/17.0%,对应EPS分别为0.97/1.21/1.42元,PE分别为13.2/10.6/9.0倍。维持“买入”评级。
化工新材料赛道的发展趋势如何?
化工新材料赛道的发展趋势向好。从鲁西化工的业绩表现来看,化工新材料板块毛利率提升显著,表明该赛道市场需求旺盛,产品附加值较高。随着下游应用领域如电子、汽车、新能源等产业的快速发展,对高性能、轻量化、环保型新材料的需求数量和质量都在不断提升。同时,行业竞争格局逐渐优化,头部企业通过技术创新和产业链整合,有望进一步巩固市场地位。未来几年,随着更多新产品的研发和应用落地,化工新材料板块有望保持较高增长速度,为相关企业带来持续盈利动力。
报告重点分析了哪些方向?
报告重点分析了鲁西化工的业绩改善驱动因素、财务状况以及未来发展趋势。在业绩改善方面,报告详细拆解了化工新材料、基础化工、化肥三大板块的营收和毛利率变化,指出化工新材料板块是主要增长点,核心产品价格上涨是关键动力。在财务状况方面,报告分析了费用率变化、现金流情况以及营运资本管理效率,揭示了公司在成本控制和现金流管理方面面临的挑战。未来发展趋势方面,报告重点介绍了公司重点项目的推进情况,如聚碳酸酯、有机硅项目,以及产业链一体化战略的潜在效益。
当前化工行业市场现状如何?
当前化工行业市场现状呈现结构性分化态势。一方面,受原材料价格上涨和供需关系变化影响,部分化工产品价格出现上涨,带动头部企业盈利能力提升,如鲁西化工的化工新材料板块毛利率显著改善。另一方面,传统化工产品如基础化工领域面临产能过剩和竞争加剧的压力,导致部分产品毛利率下降。同时,行业环保安全监管趋严,企业合规成本上升,对行业整体盈利水平产生影响。整体来看,化工行业正经历转型升级,技术创新和产业链整合成为企业提升竞争力的关键。
研报提到了哪些风险提示?
研报提示了以下几方面风险:宏观经济波动可能影响下游行业需求,进而影响化工产品销量和价格;环保安全政策趋严可能导致企业面临更高的合规成本和运营风险;产品价格波动是化工行业固有风险,受供需关系、原材料成本等多重因素影响;原材料价格波动直接影响企业成本端,可能压缩利润空间;研发风险方面,新产品的研发和市场推广存在不确定性,可能影响公司未来的增长潜力。这些风险因素需要投资者密切关注。