猜你想问
8月通胀数据的主要变化有哪些?
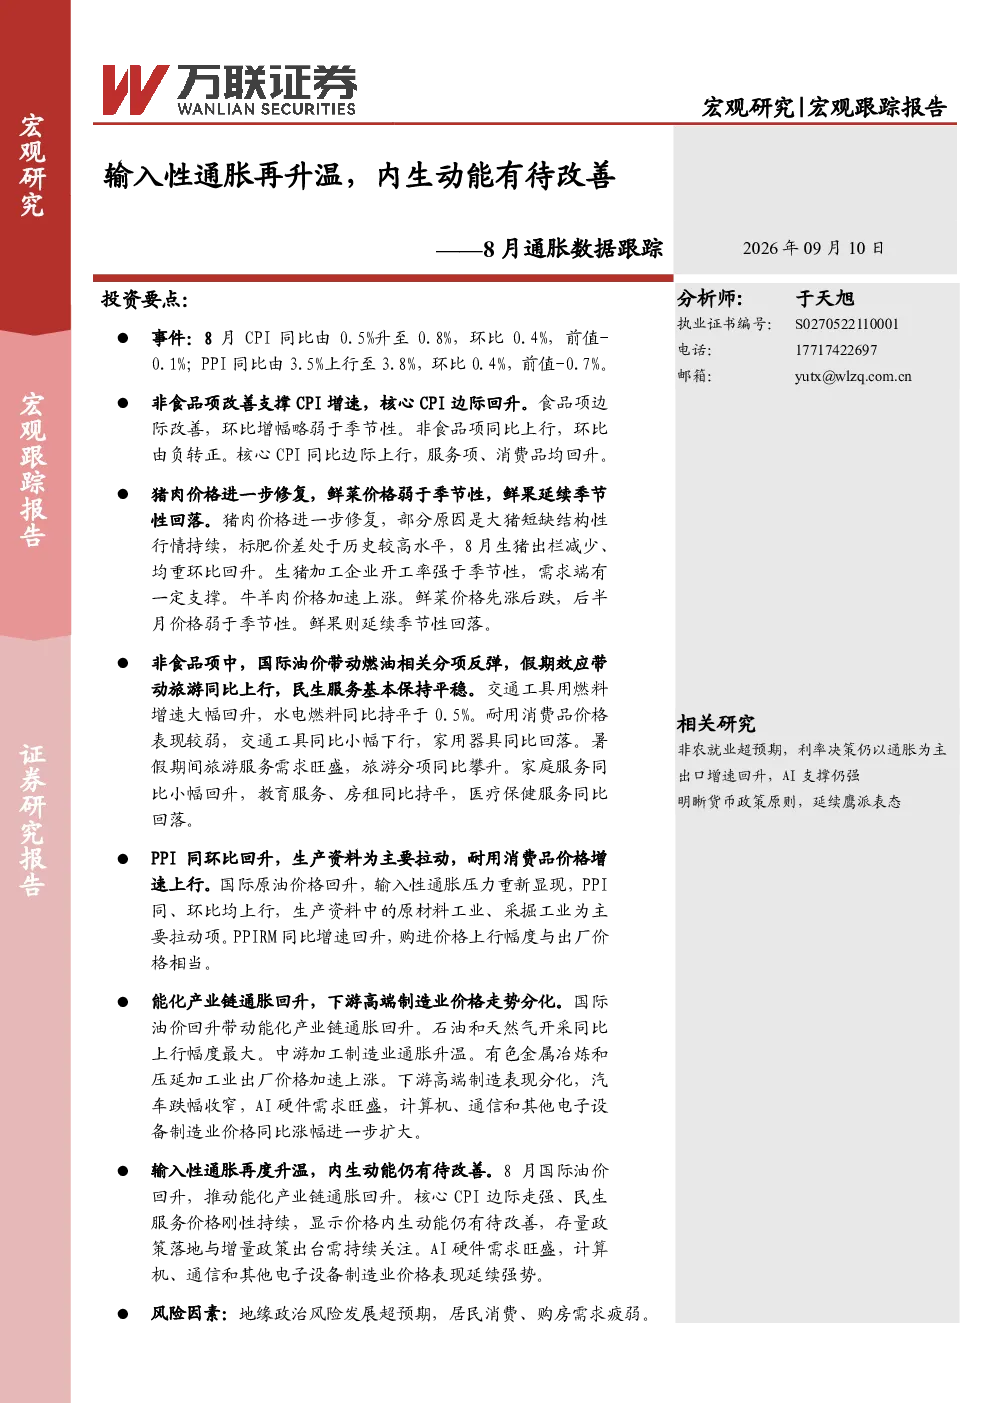
2026年8月,CPI同比增速0.8%(市场预期0.8%),环比增速0.4%;PPI同比增速3.8%(市场预期3.6%),环比增速0.4%。CPI主要受非食品项改善支撑,核心CPI同比增速小幅回升0.1个百分点至1%;PPI生产资料同比增速回升0.2个百分点至5%,生活资料同比跌幅收窄0.3个百分点至-0.5%。食品项中猪肉价格修复,牛羊肉价格上涨,非食品项中燃油相关分项反弹,旅游同比上行。生产资料价格中能化产业链通胀回升,生活资料中衣着、食品跌幅扩大,耐用消费品价格增速上行。
哪些行业受通胀影响较大?
受通胀影响较大的行业包括:生产资料领域,特别是能化产业链因国际油价回升而通胀升温,采掘业分项同比增速分化,中游加工制造业通胀升温;生活资料领域,衣着、食品价格跌幅扩大。此外,计算机、通信和其他电子设备制造业价格表现延续强势,显示AI硬件需求旺盛。食品项中,猪肉价格进一步修复,牛羊肉价格加速上涨。
报告对内生动能的判断是什么?
报告显示内生动能仍有待改善。核心CPI仅边际走强,环比0.1%,显示消费需求尚未形成强劲内生动力。民生服务价格刚性持续,但整体涨幅有限。食品项价格虽有修复,但整体季节性波动较大。非食品项中,国际油价带动燃油相关分项反弹,但旅游等消费分项受假期效应影响,价格变化更多受短期因素驱动。
当前市场通胀现状如何?
当前市场通胀现状表现为输入性通胀再度升温,主要受国际油价回升推动能化产业链通胀回升。CPI同比增速0.8%,环比0.4%,核心CPI同比1%,环比0.1%,显示通胀压力有所缓解但仍具韧性。PPI同比增速3.8%,环比0.4%,生产资料价格为主要拉动,生活资料价格跌幅收窄。食品项价格整体略弱于季节性,非食品项中燃油、旅游等分项表现较好。
研报提示的主要风险有哪些?
研报提示的主要风险包括:地缘政治风险可能发展超预期,对全球能源和供应链造成冲击,进而加剧通胀压力。居民消费和购房需求疲弱,可能抑制内生动能的改善,影响整体经济复苏进程。此外,国际油价波动仍将是影响生产资料价格的关键因素,需持续关注其走势对经济的影响。