猜你想问
贵州化债的主要措施有哪些?
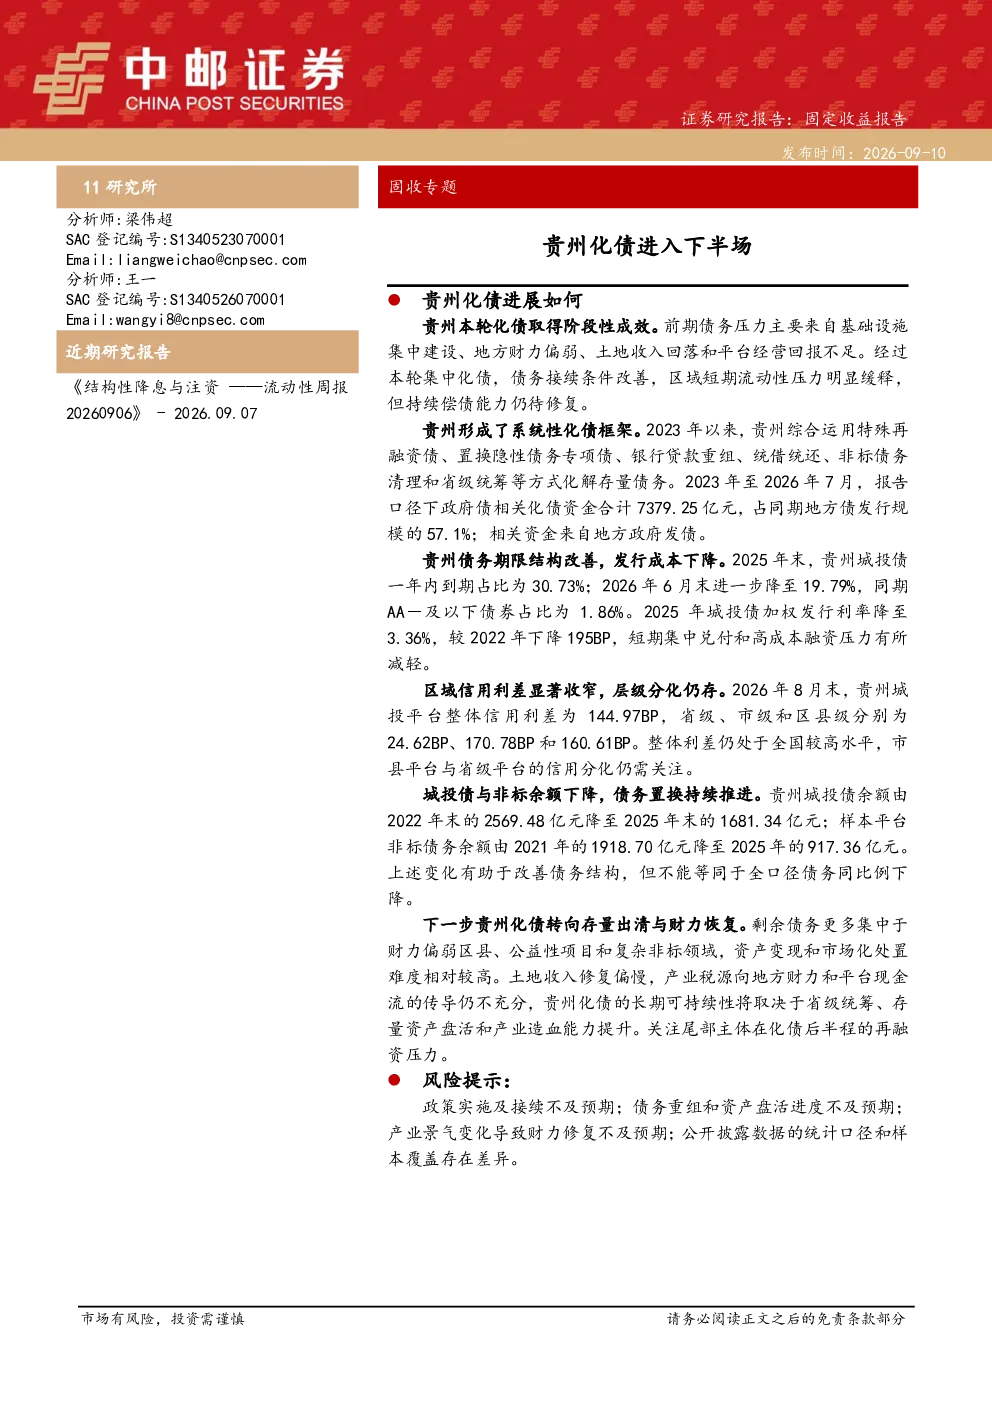
贵州化债综合运用六项举措化解存量债务:银行贷款重组通过展期降息缓解流动性压力;特殊再融资债与置换债发行7379.25亿元,占同期地方债发行规模的57.1%;统借统还由省级平台承接弱资质市县平台发债额度,已落地7单;非标出清推动存量非标市场化折价,涉众非标逐步清零;省级统筹省属国企整合市县优质资产股权,覆盖公用事业、工业和金融领域;创新探索尝试境内债置换境外债,但未实际落地。这些措施有效缓解了区域短期流动性压力,但持续偿债能力仍待修复。
贵州化债的成效如何?
贵州化债取得阶段性成效,债务接续条件改善,区域短期流动性压力明显缓释。具体成效包括:成本压降,短债占比下降,发行成本回落,2025年城投债加权发行利率降至3.36%;信用修复,区域利差收窄,省级平台利差降至25BP;提前兑付,2023年提前兑付城投债172.98亿元,位居全国第一;规模压降,城投债余额降至1681.34亿元,非标债务余额降至917.36亿元。但市县平台信用仍高于省级,需进一步改善。
贵州产业对化债有哪些支撑作用?
贵州产业对化债的支撑作用体现在:白酒产业作为存量支柱,税源稳固但资源精深加工贡献待提升;算力产业作为增量引擎,规模领先但税源转化尚在起步;文旅产业作为潜力赛道,增长可期但财政转化链条分散;装备制造具备基础但短期财政贡献有限。这些产业现状表明,贵州需推动产业升级和转型,培育可持续偿债来源,以巩固化债成果。
贵州化债面临哪些挑战?
贵州化债面临多重挑战:短期需守住流动性和稳定底线,优先处置涉众非标债务,建立债务监测预警机制;中期需推动存量债务结构性出清,推动贷款重组标准化,引入AMC参与处置;长期需培育多元财源,推动平台分类转型,盘活国有资产资源;外部需争取中央化债政策接续,争取差异化财税支持,建立境内债置换境外债协调机制。这些挑战要求贵州在化债过程中需多方协同,长期规划。
贵州化债有哪些风险提示?
贵州化债需关注以下风险:政策接续不及预期可能导致化债进程受阻;债务重组和资产盘活进度不及预期可能影响债务压降效果;产业景气变化导致财力修复不及预期可能影响长期偿债能力;公开数据统计口径差异可能导致风险评估偏差。这些风险提示要求投资者在关注贵州化债进展时需全面评估潜在不确定性。