猜你想问
这份研报的核心内容是什么?
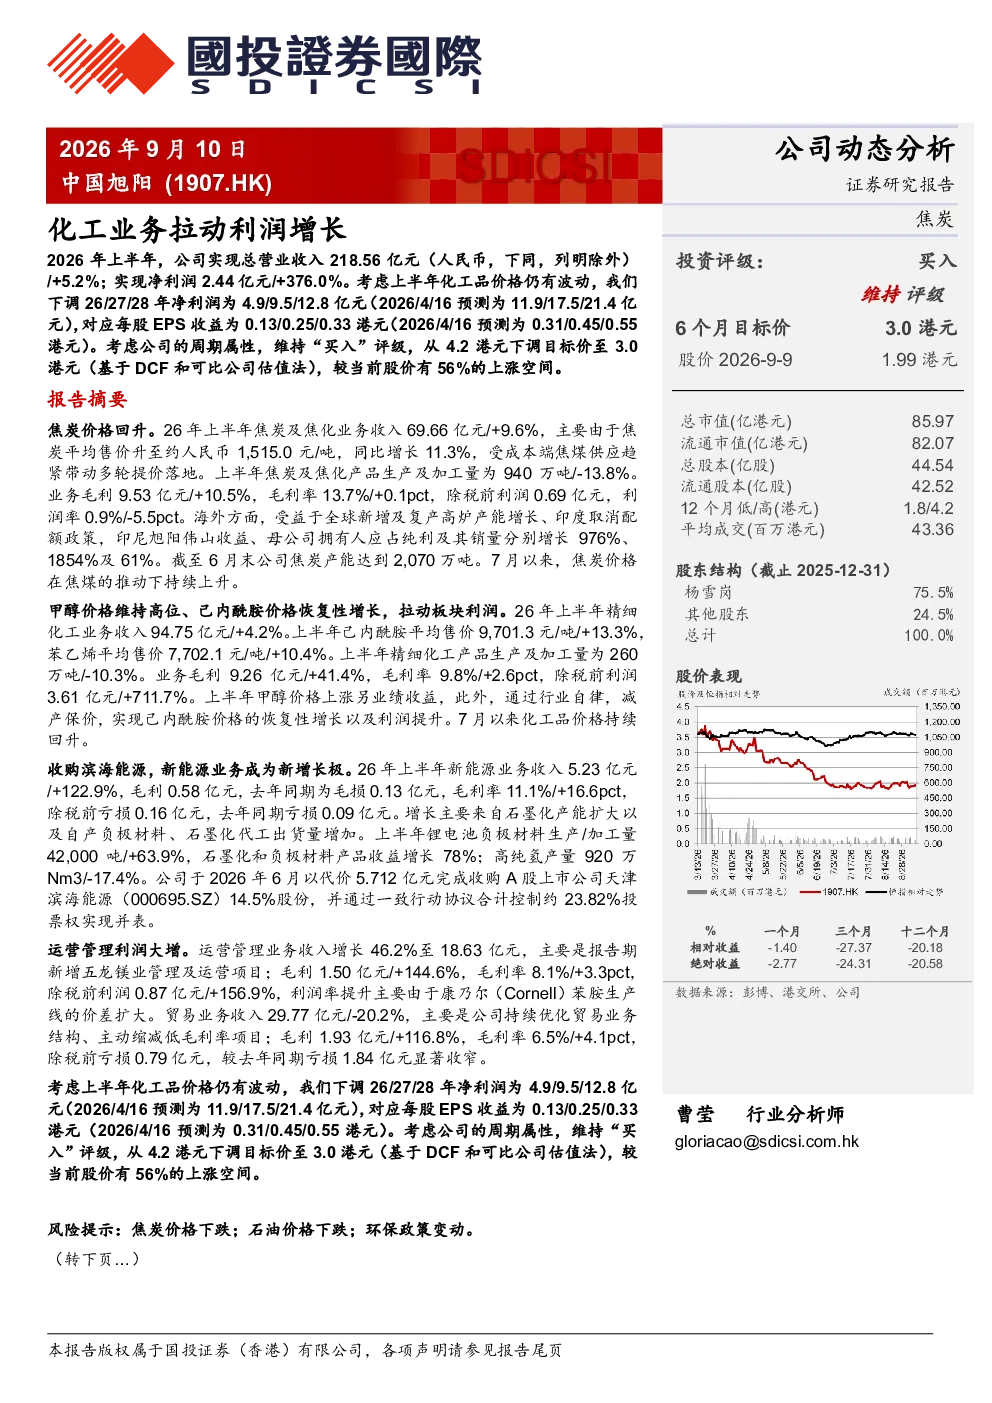
研报显示2026年上半年公司总营业收入218.56亿元,同比增长5.2%;净利润2.44亿元,同比增长376.0%。化工业务中,焦炭及焦化业务收入69.66亿元,同比增长9.6%,毛利9.53亿元,同比增长10.5%;精细化工业务收入94.75亿元,同比增长4.2%,毛利9.26亿元,同比增长41.4%
化工行业发展趋势如何?
化工行业整体呈现增长态势,特别是焦炭及精细化工业务受益于产品价格上涨。焦炭平均售价上升带动焦炭业务收入和毛利增长,己内酰胺和苯乙烯价格上涨推动精细化工业务收入和毛利显著提升。新能源业务收入增长122.9%,运营管理业务收入增长46.2%,贸易业务虽收入下降但毛利大幅增长。这些数据表明化工行业在产品价格和业务多元化方面存在发展机会
研报重点分析了哪些方向?
研报重点分析了公司整体业绩表现,特别是化工业务的贡献。焦炭和精细化工业务是主要利润来源,收入和毛利均实现增长。同时关注了新能源业务的发展,收购滨海能源后收入和毛利表现良好,但仍有亏损。运营管理业务和贸易业务也进行了分析,展示了公司业务结构的多样性
当前市场对化工行业的现状如何?
当前市场对化工行业持积极态度,主要受产品价格上涨和业务多元化驱动。焦炭和精细化工产品价格持续上涨,带动相关企业业绩增长。新能源和运营管理业务也展现出较强的发展潜力。但需关注焦炭、石油价格波动和环保政策变化等市场风险
研报提到了哪些风险提示?
研报提示的主要风险包括焦炭价格下跌可能影响化工业务收入和毛利,石油价格波动可能影响相关成本,环保政策变动可能增加运营压力。这些风险需引起关注,投资者应综合考虑行业周期和政策环境进行判断
你可能感兴趣
2021年半年报点评:客户订单结构进一步优化,CDMO业务持续拉动公司收入利润高速增长
医药生物华创证券2021-08-16
公路、大环保业务稳健,非主业因素拉动25H1利润增长-2025半年报点评
西部证券2025-08-24
预期化工业务利润显著增长
国证国际2026-04-20
核电核化工业务有望加速,利润增长超预期
机械设备德邦证券2023-04-27
点评报告:铜锌业绩下滑,锡锭业务拉动利润微增
有色金属万联证券2019-09-03
2024年半年度业绩报告点评:高质量业务拓展顺利,拉动利润稳步放量
机械设备民生证券2024-08-13
化工周报(3、10-3、16):《提振消费专项行动方案》有望拉动相关产品需求增长
基础化工太平洋证券2025-03-17
基础化工行业周报:政策对设备更新和消费品以旧换新的支持力度加强,有望拉动相关化工品需求增长
基础化工开源证券2024-07-28
基础化工行业周报:一揽子增量政策出台,或有效拉动改性塑料、地产相关化工品需求增长
基础化工开源证券2024-10-13
化工新材料行业周报:专题推荐工业硅:价格底部反弹,新能源拉动需求增长
基础化工华创证券2022-06-19