猜你想问
这份研报主要分析了众安在线的哪些核心内容?
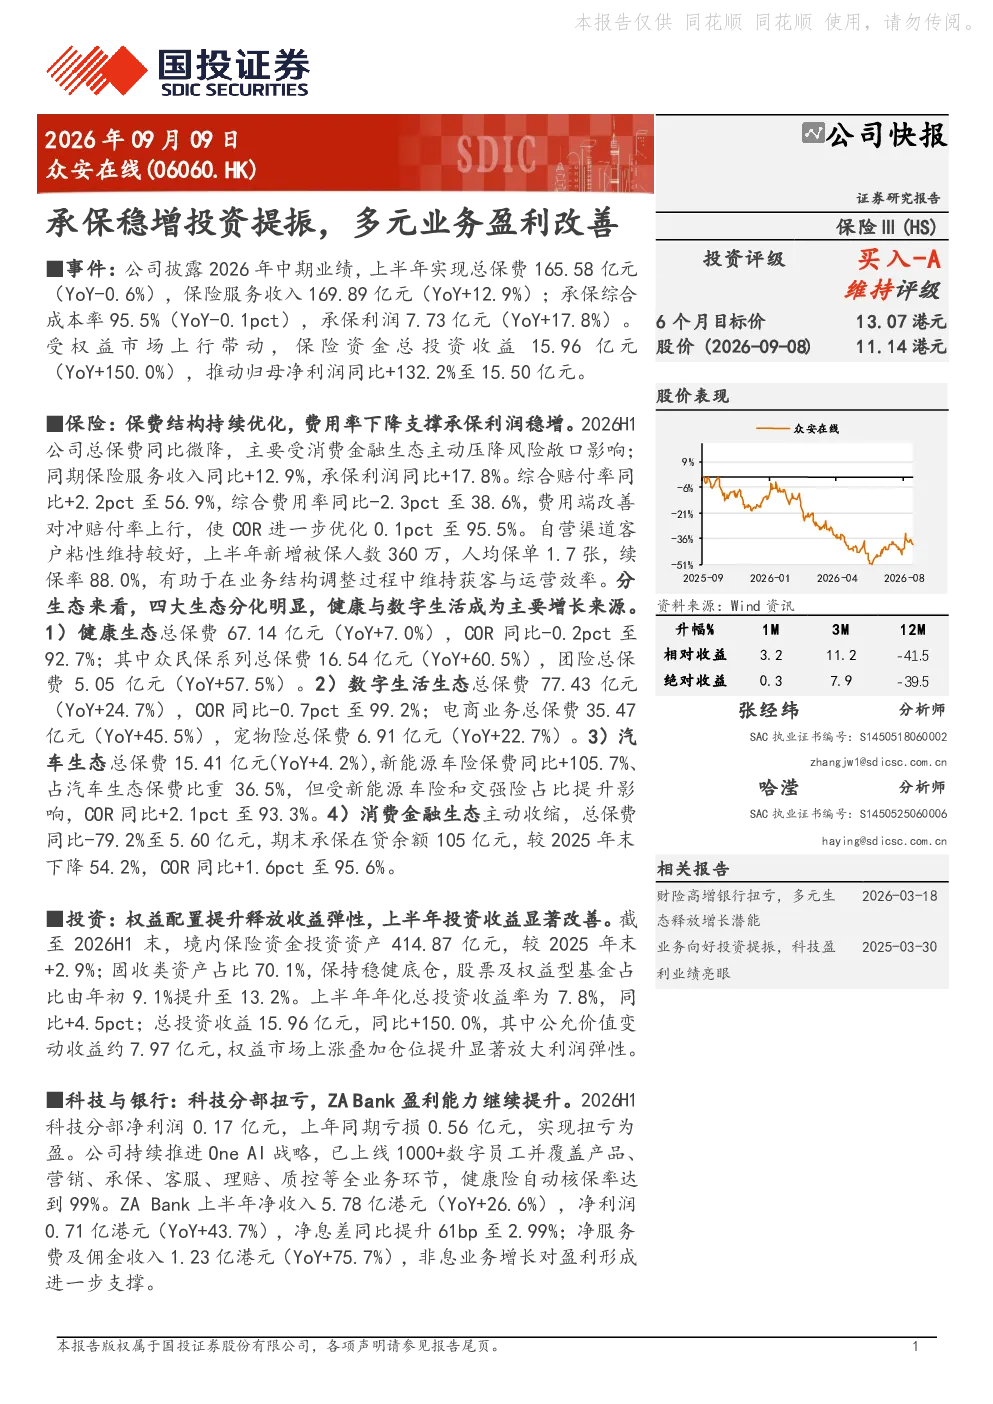
这份研报主要分析了众安在线2026年上半年的经营情况,包括总保费、保险服务收入、承保综合成本率、承保利润等关键财务数据,以及保险资金投资收益、科技分部及ZA Bank的盈利能力。报告显示,众安在线承保利润稳增,投资收益显著改善,科技分部实现扭亏为盈,整体业务表现强劲。
从行业发展趋势来看,众安在线所在的赛道有哪些特点?
众安在线所在的互联网财险赛道呈现多元化发展趋势,健康险和数字生活生态成为主要增长来源。健康生态保费持续增长,COR优化;数字生活生态保费增速较快,COR略有上升但仍在可控范围。同时,汽车生态中新能源车险增长显著,消费金融生态则主动收缩风险敞口。整体来看,行业竞争激烈,但创新业务和科技赋能成为重要发展方向。
研报重点分析了众安在线的哪些业务方向?
研报重点分析了众安在线的保险业务、投资业务和科技与银行业务。保险业务方面,报告关注保费结构优化、费用率下降对承保利润的支撑作用,以及各生态板块的增长情况。投资业务方面,报告强调了权益配置提升对投资收益的显著改善。科技与银行业务方面,报告突出了科技分部扭亏为盈和ZA Bank盈利能力的提升。
当前众安在线的市场现状如何?
当前众安在线的市场现状表现为业务多元化发展,核心业务盈利能力持续改善。保险业务方面,承保利润增长稳健,赔付率和费用率均有所优化。投资业务方面,投资收益大幅提升,权益市场表现良好。科技与银行业务方面,科技分部实现扭亏,ZA Bank盈利能力增强。整体来看,公司经营稳健,但面临一定的市场竞争和监管环境变化。
研报提示了哪些主要风险?
研报提示的主要风险包括权益市场大幅波动可能影响投资收益,互联网财险监管政策变化可能对业务发展造成不确定性,以及业务增长可能不及预期。此外,消费金融生态的收缩也可能对公司部分业务板块产生影响。这些风险因素需要投资者密切关注,并综合考虑公司长期发展潜力。
你可能感兴趣
海证股指期货年报:稳增长政策效力逐步释放,盈利改善提振A股投资价值
海证期货2024-12-31
复产致Q3盈利环比改善,利润高位叠加量增有望提振Q4业绩
有色金属德邦证券2023-10-26
中国太平2025年年度业绩预增公告点评:投资收益改善叠加税收政策影响,盈利大幅提振
金融国泰海通证券2026-01-20
钢铁2022年2月投资策略:稳增长提振需求预期,龙头钢厂盈利稳健
国信证券2022-02-07
负债端改善可期,投资提振利润高增
金融安信证券2019-04-30
中国银河2024年三季报点评:投资提振,单季盈利增超五成
金融国泰君安证券2024-10-03
纺织服装行业10月投资策略暨三季报前瞻:行业增长稳健盈利改善,四季度景气度有望提振
纺织服装国信证券2023-10-13
2020年三季度业绩点评:投资改善提振利润表现,价值业务逐步回升
金融长城证券2020-10-28
新业务价值有所回升,投资改善提振利润
中泰国际2020-10-30
晨光股份2024年一季报点评:业绩符合预期,多元扩张有望提振盈利
文化传媒国泰君安证券2024-04-28