猜你想问
5100藏冰川2026年中报核心内容有哪些?
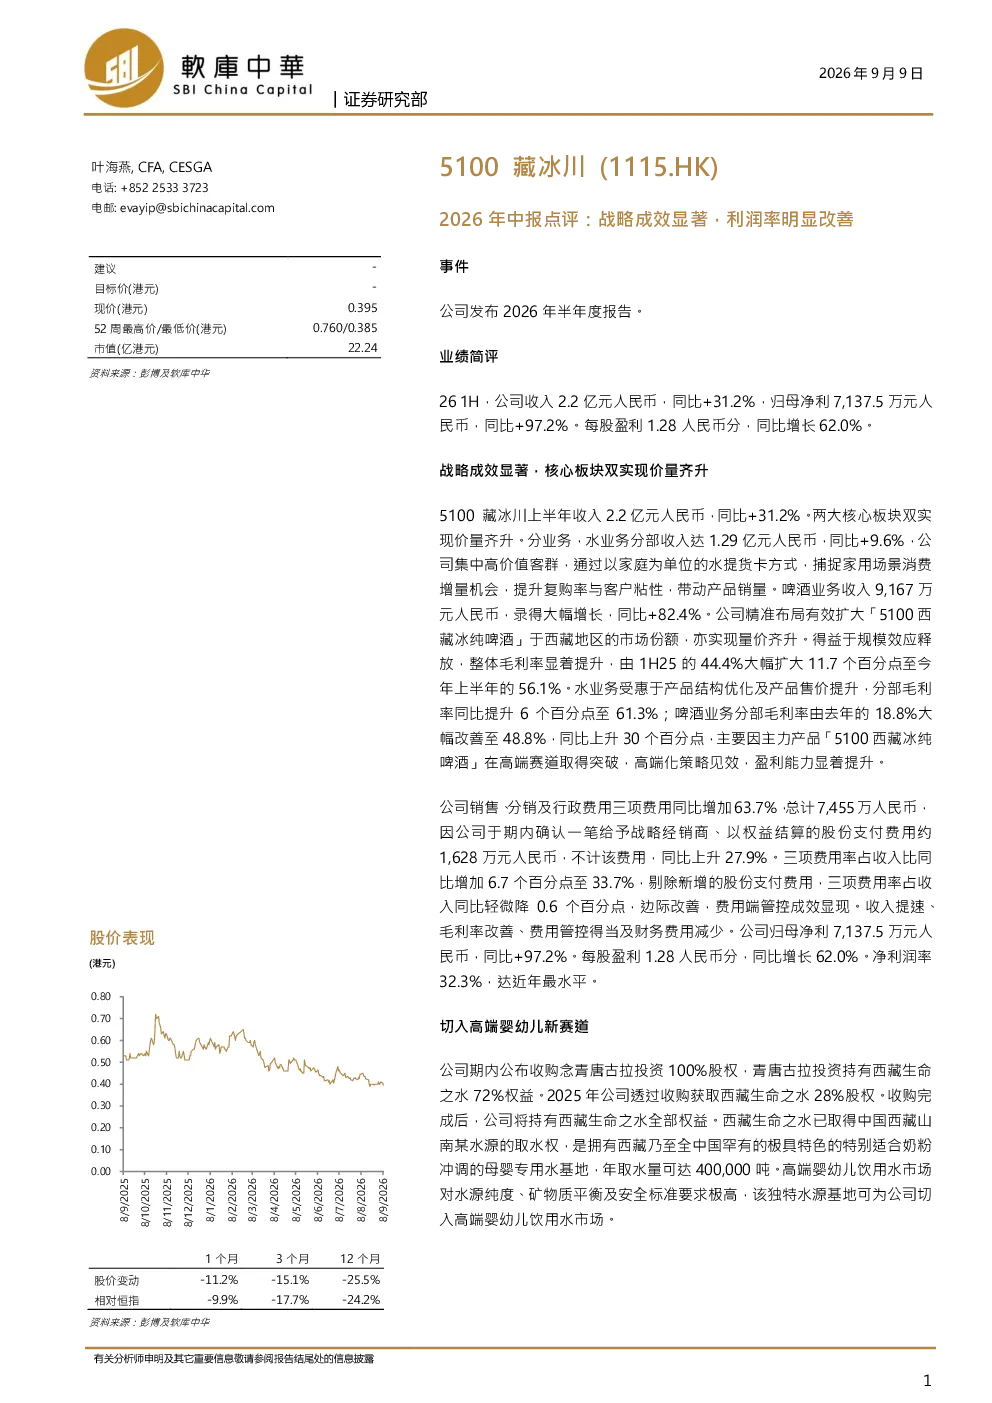
2026年上半年,公司收入2.2亿元人民币,同比增长31.2%;归母净利润7,137.5万元人民币,同比增长97.2%;每股盈利1.28人民币,同比增长62.0%。净利润率达32.3%,为近年最高水平。核心板块双实现价量齐升,水业务分部收入1.29亿元人民币,同比增长9.6%;啤酒业务收入9,167万元人民币,同比增长82.4%。整体毛利率由44.4%大幅扩大至56.1%
高端包装饮用水和啤酒行业发展趋势如何?
高端包装饮用水和啤酒行业正朝着高端化、健康化、品牌化方向发展。随着消费者对健康生活方式的追求提升,高端饮用水因其独特水源和品质优势受到青睐。啤酒行业也在通过产品创新和品牌建设提升市场竞争力。企业通过并购拓展产品线、布局新渠道、加强品牌建设等方式提升市场地位。
研报重点分析了藏冰川的哪些方面?
研报重点分析了藏冰川的核心板块战略成效,包括水业务和啤酒业务的收入增长及毛利率提升。同时关注了公司费用管控情况,剔除股份支付费用后,三项费用率有所下降。此外,研报还分析了公司新业务拓展,如收购念青唐古拉投资切入高端婴幼儿饮用水市场,以及全球化布局,如开拓港澳市场、签约马来西亚总代理等。
当前高端包装饮用水和啤酒市场现状如何?
当前高端包装饮用水和啤酒市场呈现竞争激烈但机遇并存的态势。一方面,随着消费升级,高端产品需求持续增长;另一方面,市场竞争加剧,品牌集中度提升。企业通过差异化竞争、渠道拓展、品牌建设等方式争夺市场份额。同时,原材料成本波动、食品安全风险等因素也对市场造成一定影响。
研报提示了哪些风险?
研报提示了新渠道拓展不及预期、行业竞争加剧、原材料价格上涨及食品安全风险等。新渠道拓展可能面临市场接受度不高、运营成本较高等问题。行业竞争加剧可能导致价格战和利润下滑。原材料价格上涨会增加生产成本,影响盈利能力。食品安全风险则可能对品牌声誉造成严重损害。
你可能感兴趣
5100藏冰川:截至二零二五年十二月三十一日止年度全年业绩公告及变更配售可换股债券所得款项用途
港股财报2026-03-31
5100藏冰川有限公司2025年年度报告
财报2026-04-28
Q1利润率环比明显改善,效益为先战略成效显著
休闲服务财信证券2022-04-26
联易融科技-W(9959.HK)2026年中报点评:历史风险出清,AI+产业金融战略成效显著
华创证券2026-08-24
2026年中报点评:26H1盈利能力提升,全球化战略成效显著
西南证券2026-08-26
2026年中报点评:全球化战略成效显著,海外业务高速增长
西南证券2026-08-26
2026年中报点评:二季度经营趋势改善,利润率保持韧性
医药生物西南证券2026-08-29
华厦眼科(301267)2025年中报点评:25Q2利润率改善明显,屈光业务快速增长
东吴证券2025-08-28
2024年中报点评:Q2利润率边际改善,“资源+产业链”战略布局逐步形成
基础化工华创证券2024-08-30
2026年中报点评:零售经纪保持优势,Q2投资收益环比明显改善
开源证券2026-08-26