猜你想问
这份研报的核心内容是什么?
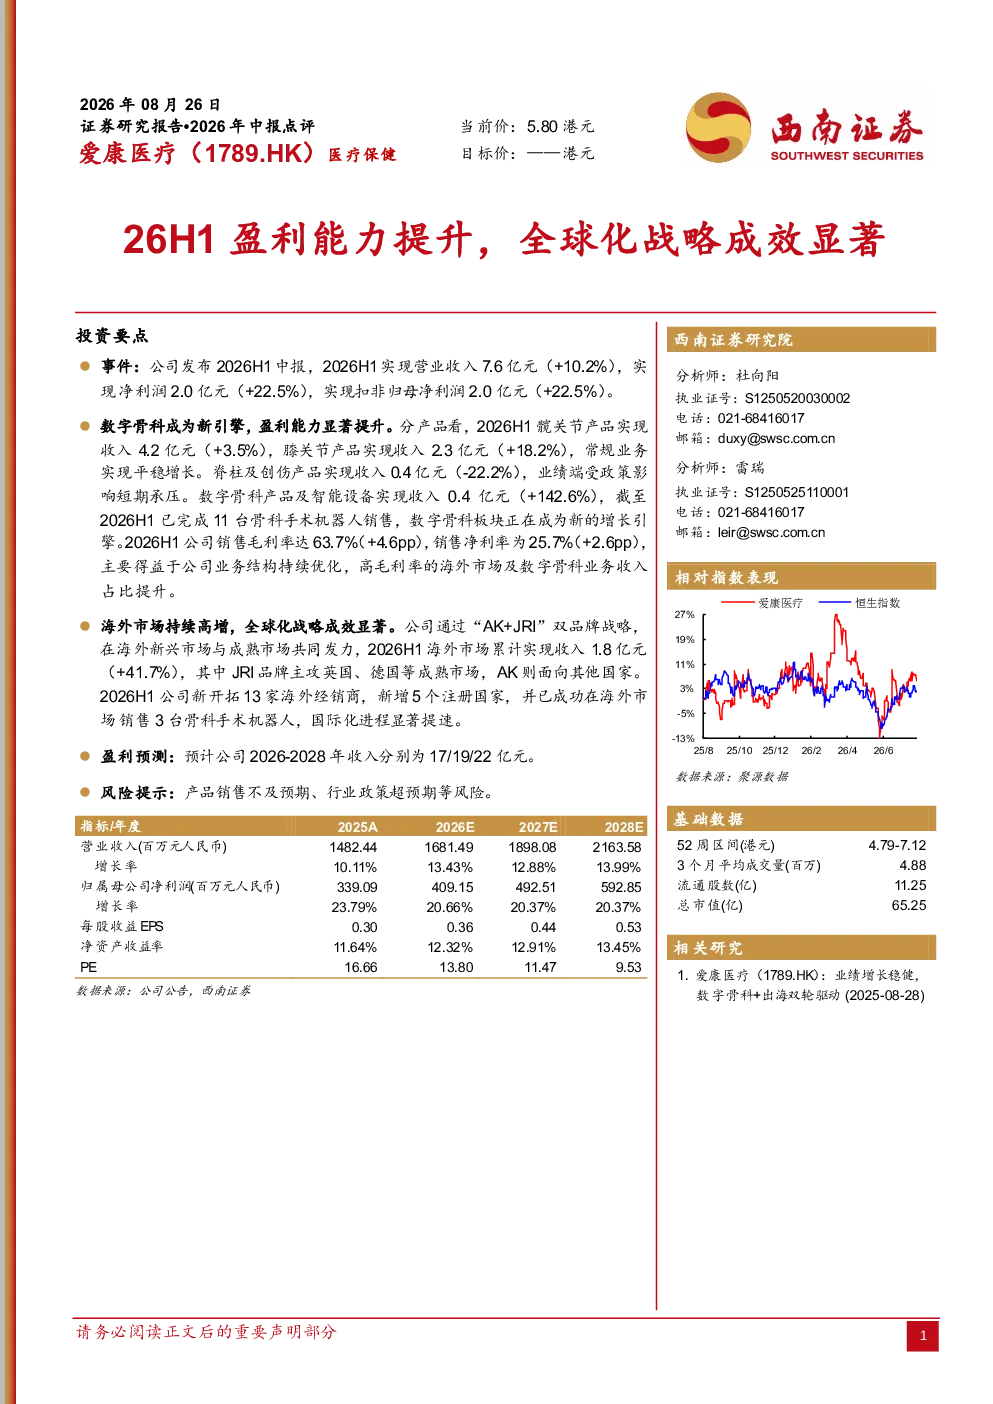
本报告点评爱康医疗2026年中报,核心观点显示公司业绩显著提升,数字骨科成为新增长引擎,海外市场持续高增,全球化战略成效显著。具体来看,髋关节产品收入4.2亿元(+3.5%),膝关节产品收入2.3亿元(+18.2%),数字骨科产品及智能设备收入0.4亿元(+142.6%),完成11台骨科手术机器人销售。销售毛利率63.7%(+4.6pp),销售净利率25.7%(+2.6pp),主要得益于业务结构优化和高毛利率业务占比提升。
数字骨科赛道的发展趋势如何?
数字骨科赛道正迎来快速发展期,本报告显示爱康医疗数字骨科产品及智能设备收入0.4亿元(+142.6%),完成11台骨科手术机器人销售。行业层面,随着医疗科技与人工智能的融合,数字骨科有望通过智能化诊疗设备提升医疗效率与精准度。国产替代加速背景下,数字骨科产品有望在政策支持下进一步渗透市场,成为骨科医疗行业的重要增长点。未来几年,数字骨科技术持续迭代将推动行业向更智能化、精准化方向发展。
报告重点分析了哪些方面?
报告重点分析了爱康医疗的业务结构优化、全球化战略成效及数字骨科增长潜力。在业务结构方面,公司通过提升高毛利率业务占比,实现盈利能力提升;全球化战略方面,海外市场收入1.8亿元(+41.7%),通过“AK+JRI”双品牌战略发力新兴与成熟市场;数字骨科方面,成为新增长引擎,收入增长142.6%。此外,报告还分析了脊柱及创伤产品受政策影响短期承压的情况。
当前骨科医疗市场的现状如何?
当前骨科医疗市场呈现国产替代加速、数字化趋势明显的特点。本报告显示,爱康医疗髋关节、膝关节产品收入稳步增长,海外市场收入加速扩张,数字骨科产品收入高速增长。行业整体来看,政策推动国产替代,国产医疗器械在性能与成本上逐步接近进口产品,市场份额持续提升。同时,数字骨科、智能化诊疗设备成为行业新焦点,技术创新与市场需求共同推动行业向数字化、智能化方向发展。
研报提示了哪些风险?
研报提示的主要风险包括产品销售不及预期和行业政策超预期变化。具体来看,骨科医疗器械行业受医保政策、集采政策影响较大,政策调整可能影响产品定价与销售。此外,市场竞争加剧、技术创新不及预期等因素也可能影响公司业绩表现。数字骨科作为新兴领域,技术迭代速度快,若研发进展不及预期,可能影响长期增长潜力。因此,投资者需关注政策变化、市场竞争及技术创新等多方面因素。