猜你想问
这份研报的核心内容是什么?
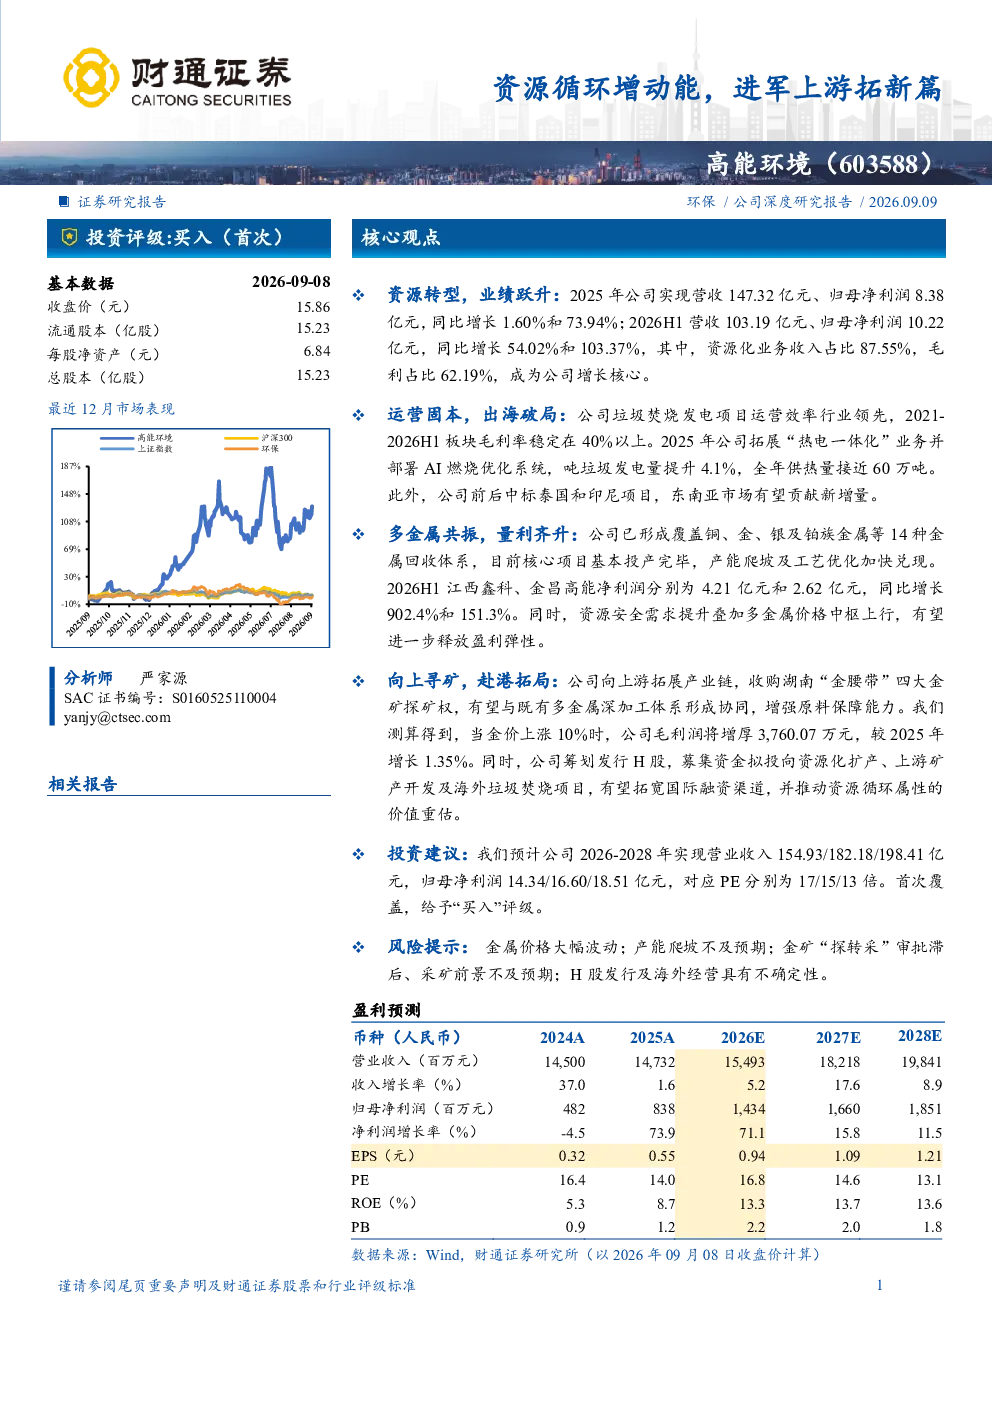
这份研报的核心内容是分析高能环境公司的资源转型与业绩增长。报告指出公司2025年营收147.32亿元,净利润8.38亿元,同比增长1.60%和73.94%;2026H1营收103.19亿元,净利润10.22亿元,同比增长54.02%和103.37%。资源化业务收入占比87.55%,毛利占比62.19%,成为公司增长核心。报告还提到公司垃圾焚烧发电项目运营效率行业领先,2021-2026H1板块毛利率稳定在40%以上。拓展“热电一体化”业务并部署AI燃烧优化系统,吨垃圾发电量提升4.1%,全年供热量接近60万吨。公司中标泰国和印尼项目,东南亚市场有望贡献新增量。
资源循环行业的发展趋势如何?
资源循环行业的发展趋势主要体现在资源化利用和产业链向上游延伸。随着资源安全需求提升和多金属价格中枢上行,资源循环利用的价值将进一步释放。企业通过技术创新和产能爬坡,提升金属回收效率,增强原料保障能力。同时,公司向上游拓展产业链,收购金矿探矿权,与多金属深加工体系形成协同,增强产业链控制力。此外,国际化布局如东南亚市场拓展和海外垃圾焚烧项目,以及H股发行拓宽国际融资渠道,推动资源循环属性的价值重估。
研报重点分析了哪些方向?
研报重点分析了高能环境公司的资源化业务增长和产业链向上游拓展。报告详细分析了公司垃圾焚烧发电项目的运营效率和盈利能力,以及“热电一体化”业务和AI燃烧优化系统的应用效果。同时,报告重点探讨了公司多金属回收体系的构建和产能爬坡情况,如江西鑫科和金昌高能的净利润大幅增长。此外,报告还关注公司向上游拓展产业链的举措,如收购湖南金矿探矿权,以及国际化布局和H股发行计划。
当前市场对高能环境的判断是什么?
当前市场对高能环境的判断是积极关注其资源转型和业绩增长。公司通过资源化业务实现业绩跃升,资源化业务收入占比87.55%,毛利占比62.19%,成为公司增长核心。公司垃圾焚烧发电项目运营效率行业领先,且拓展“热电一体化”业务提升供热量。多金属回收体系产能加快兑现,江西鑫科和金昌高能净利润大幅增长。公司向上游拓展产业链,增强原料保障能力,并计划国际化布局和H股发行,市场对其长期发展潜力持积极态度。
研报提示了哪些风险?
研报提示了高能环境面临的主要风险包括金属价格大幅波动、产能爬坡不及预期、金矿“探转采”审批滞后和采矿前景不及预期,以及H股发行及海外经营的不确定性。金属价格波动直接影响公司盈利能力,产能爬坡不及预期可能影响业绩兑现,金矿开发存在审批和前景的不确定性,H股发行和海外经营也面临市场风险。这些风险因素需要投资者关注,以全面评估公司发展前景。