猜你想问
这份研报的核心内容是什么?
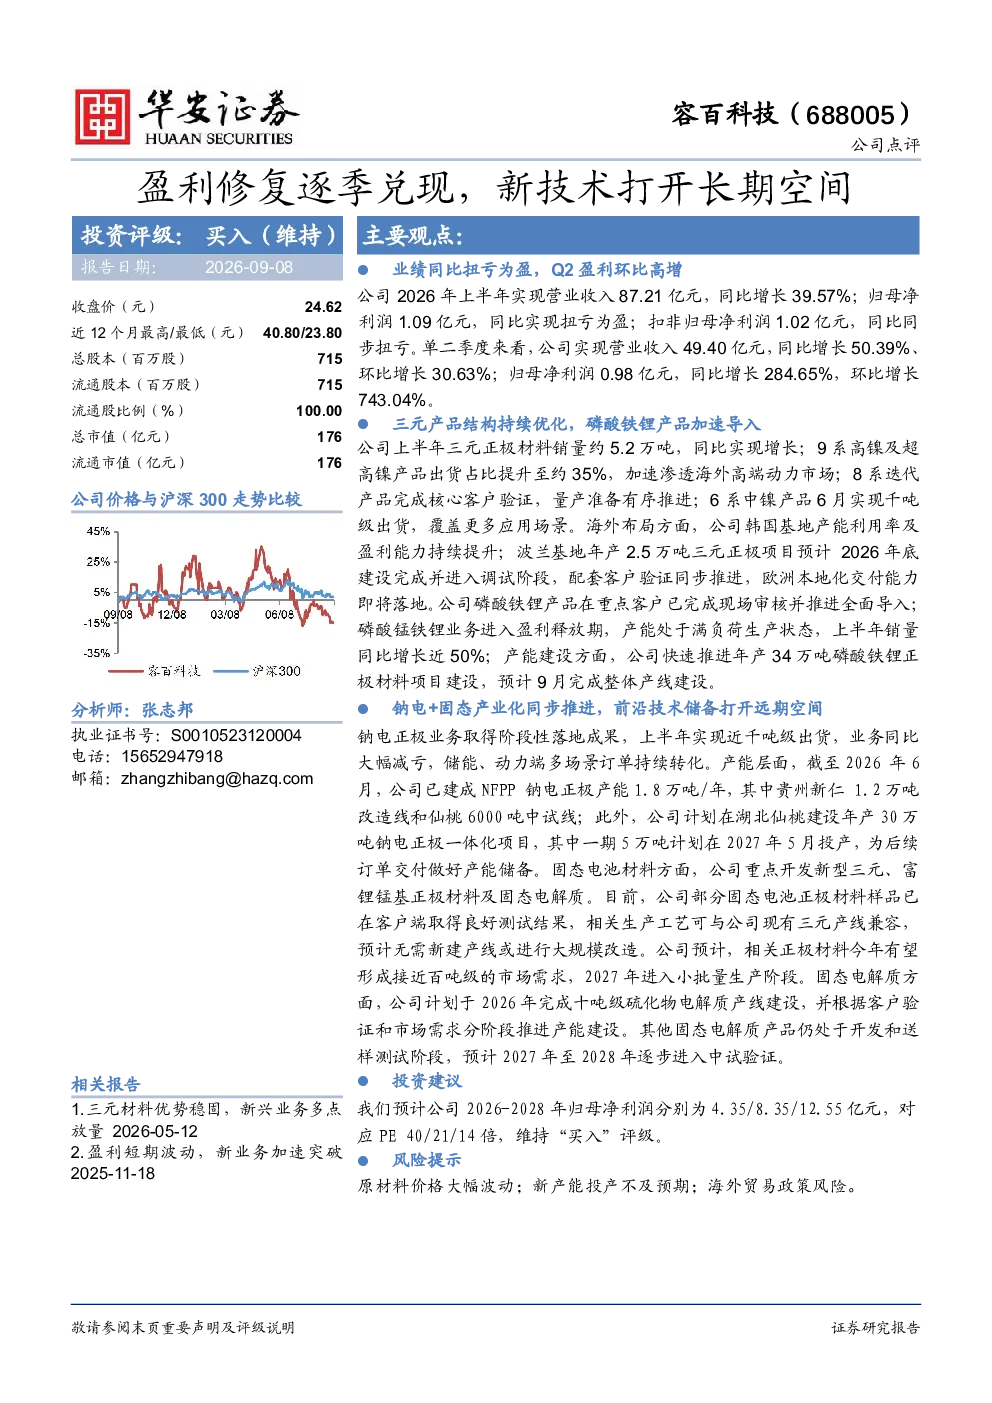
该研报分析了容百科技2026年上半年的业绩表现,显示公司营收同比增长39.57%,归母净利润扭亏为盈。Q2单季表现强劲,营收环比增长30.63%。报告重点介绍了三元正极材料的产品结构优化,9系高镍产品出货占比提升至约35%,加速渗透海外高端动力市场。海外布局方面,韩国基地产能利用率持续提升,波兰基地项目预计年底进入调试。磷酸铁锂业务进入盈利释放期,销量同比增长近50%。此外,报告还介绍了钠电和固态电池材料的进展,钠电业务实现近千吨级出货,固态电池正极材料取得良好测试结果。
锂电池行业的发展趋势如何?
锂电池行业正朝着高镍化、结构优化和全球化布局的方向发展。9系高镍及超高镍产品出货占比提升,加速渗透海外高端动力市场,显示行业对高性能电池的需求持续增长。同时,企业也在积极布局海外市场,如容百科技的波兰基地项目,旨在提升欧洲本地化交付能力。此外,钠电和固态电池作为前沿技术,正逐步取得商业化进展,如容百科技已实现近千吨级钠电出货,固态电池正极材料样品取得良好测试结果,预示着行业多元化发展的趋势。
研报重点分析了容百科技的哪些方面?
研报重点分析了容百科技的产品结构优化,特别是三元正极材料的9系高镍及超高镍产品出货占比提升,以及6系中镍产品的量产准备。同时,报告详细介绍了公司的海外布局进展,包括韩国基地的产能利用率提升和波兰基地的建设情况。此外,磷酸铁锂业务的发展也受到关注,销量同比增长近50%,且重点客户已完成现场审核。前沿技术方面,报告介绍了钠电和固态电池材料的进展,如近千吨级钠电出货和固态电池正极材料的测试结果。
当前锂电池市场的现状如何?
当前锂电池市场呈现高增长和高竞争态势。一方面,随着新能源汽车的快速发展,对高性能锂电池的需求持续增加,推动行业向高镍化、高能量密度方向发展。另一方面,市场竞争激烈,企业纷纷布局海外市场和前沿技术,如固态电池和钠电,以抢占未来市场先机。以容百科技为例,其9系高镍产品加速渗透海外高端动力市场,同时积极建设海外基地和推进前沿技术研发,反映了行业竞争的激烈程度和多元化发展趋势。
研报提到了哪些风险提示?
研报提示了原材料价格大幅波动、新产能投产不及预期以及海外贸易政策风险等主要风险。原材料价格波动直接影响锂电池企业的盈利能力,而新产能投产不及预期可能导致市场供应短缺。此外,海外贸易政策的不确定性也可能对企业的海外布局造成影响。以容百科技为例,其波兰基地项目的建设进度和市场拓展仍面临诸多不确定性,这些因素都可能对公司的经营业绩产生影响。