猜你想问
PA联盟近期价格走势如何?
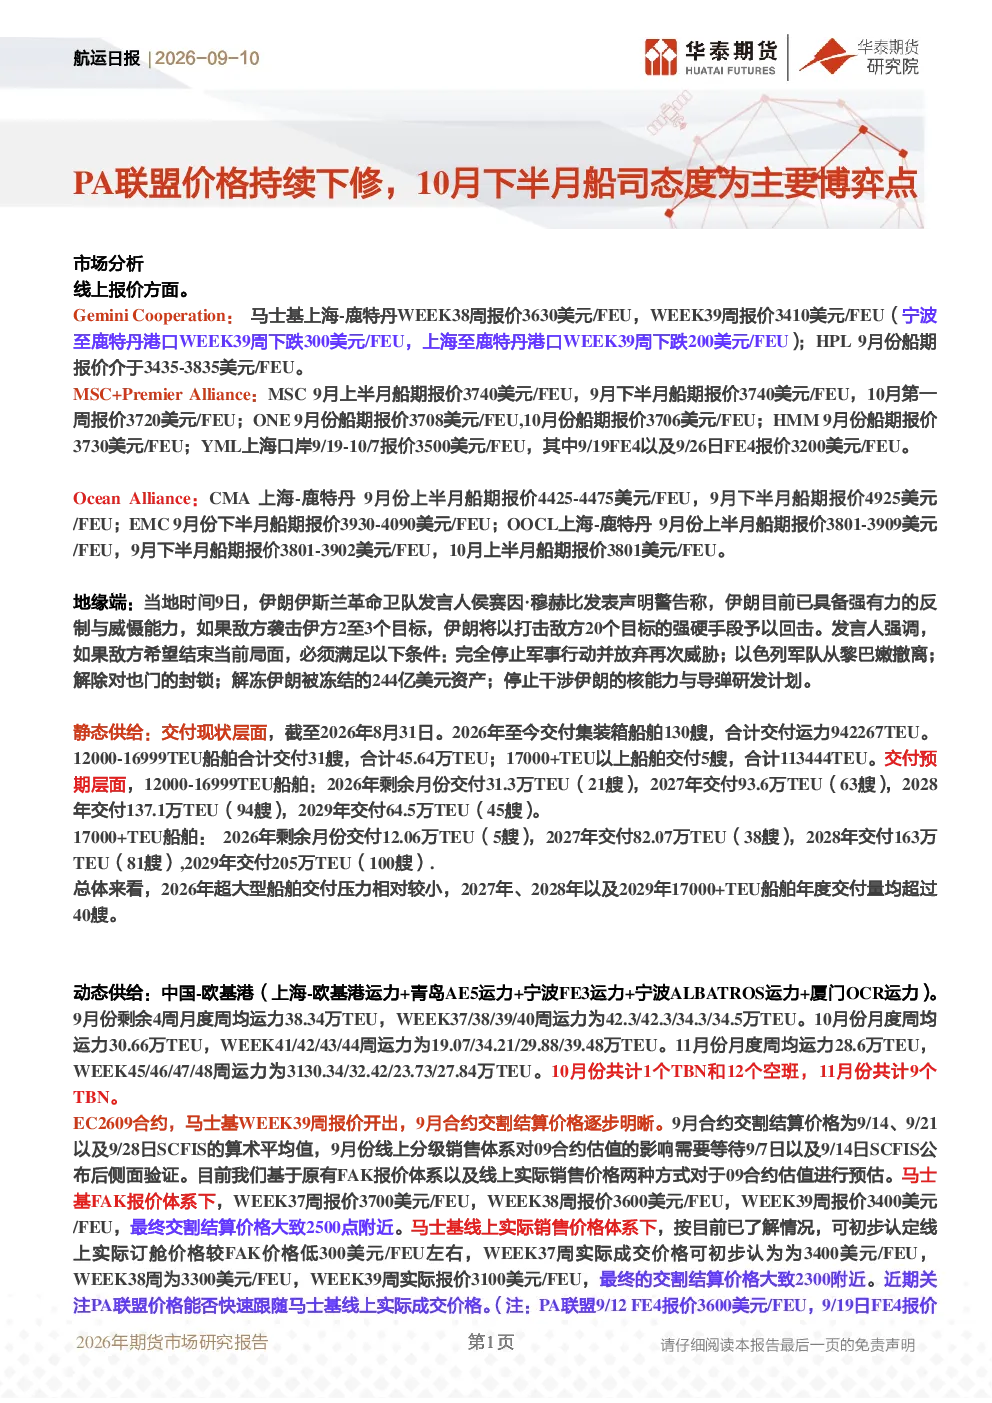
根据最新市场分析,PA联盟近期价格持续下修,尤其是马士基、MSC+Premier Alliance等主要船司的报价明显下调。例如,马士基上海-鹿特丹航线WEEK39周报价从3630美元/FEU降至3410美元/FEU,宁波至鹿特丹港口下跌300美元/FEU,上海至鹿特丹港口下跌200美元/FEU。MSC+Premier Alliance、ONE、HMM等船司也跟随调整,9月上半月船期报价3740美元/FEU,9月下半月报价3740美元/FEU,10月第一周报价3720美元/FEU。此外,Ocean Alliance的CMA、EMC、OOCL等船司报价同样呈现下降趋势。整体来看,PA联盟价格下修是当前航运市场的主要动态,10月下半月船司态度将成为关键博弈点。
航运市场未来发展趋势如何?
航运市场未来发展趋势呈现多维度变化。从供给端看,2026年至今已交付集装箱船舶130艘,合计运力942267TEU,未来几年交付量持续增长,尤其是17000+TEU以上大型船舶交付量显著增加。从需求端看,中国-欧基港等航线运力持续释放,但10月份月度周均运力预计降至30.66万TEU,11月份进一步降至28.6万TEU,显示市场需求存在一定压力。从价格端看,马士基线上实际销售价格体系下,WEEK39周实际报价3100美元/FEU,较FAK报价体系下更为优惠,显示市场对价格敏感度提升。此外,EC2609、EC2610等期货合约价差分析显示,套利机会值得关注,多11月合约空10月合约以及多12月合约空10月合约可能是潜在策略方向。
研报重点分析了哪些方面?
研报重点分析了多个方面,包括线上报价、地缘政治影响、静态与动态供给、EC合约估值以及市场策略。在线上报价方面,详细对比了Gemini Cooperation、MSC+Premier Alliance、Ocean Alliance等船司的报价变化,如马士基上海-鹿特丹航线WEEK39周报价从3630美元/FEU降至3410美元/FEU。在地缘政治方面,关注了伊朗与以色列的紧张局势可能对供应链的影响。在供给端,分析了2026年至今集装箱船舶交付情况及未来预期,17000+TEU以上船舶交付量增长显著。在EC合约估值方面,重点讨论了马士基WEEK39周报价3400美元/FEU对10月合约的影响,预计10月合约交割结算价格在2170-2310点之间。最后,提出了多11月合约空10月合约以及多12月合约空10月合约的套利策略。
当前航运市场现状如何判断?
当前航运市场现状呈现供需博弈格局。供给端,新船交付持续增加,尤其是大型船舶交付量上升,可能对市场运力产生长期影响。需求端,虽然中国-欧基港等航线运力释放,但10月份月度周均运力预计降至30.66万TEU,显示市场需求存在一定压力。价格端,PA联盟价格持续下修,马士基线上实际销售价格体系下,WEEK39周实际报价3100美元/FEU,较FAK报价体系更为优惠,显示市场对价格敏感度提升。此外,EC合约价差分析显示,11月合约和10合约价差为9.6%,12月合约和10合约价差为24.4%,套利机会值得关注。整体来看,市场处于调整期,供需关系变化及船司价格策略将是未来主要变量。
研报提示哪些风险?
研报提示的主要风险包括供需失衡风险、地缘政治风险以及市场估值波动风险。供需失衡风险方面,新船交付持续增加可能在未来导致运力过剩,而市场需求恢复不及预期将进一步加剧供需矛盾。地缘政治风险方面,伊朗与以色列的紧张局势可能对供应链稳定性产生影响,甚至引发航运中断风险。市场估值波动风险方面,马士基线上分级销售背景下SCFIS指数估值模式变化,可能影响EC合约估值准确性,10月合约估值存在不确定性。此外,PA联盟价格能否快速追随马士基价格以及10月下半月船司能否稳价成功,也是需要关注的博弈风险。当前市场处于多空博弈阶段,投资者需密切关注供需关系变化及船司价格策略调整。