猜你想问
这份研报主要分析了哪些内容?
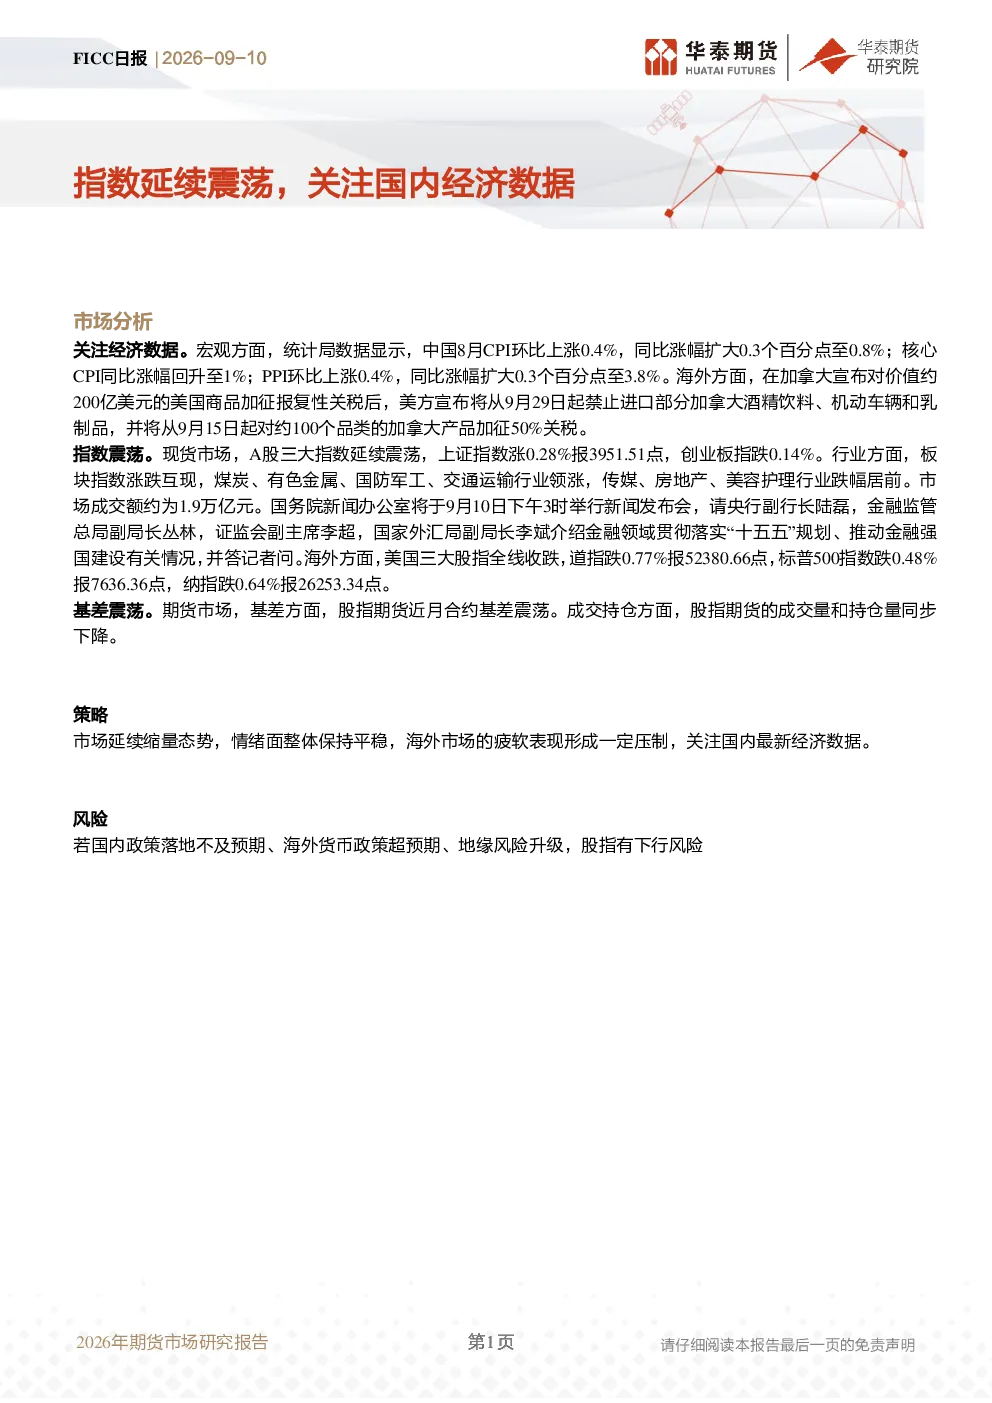
本研报主要分析了宏观层面的经济数据,包括中国8月CPI同比涨幅扩大至0.8%,核心CPI同比回升至1%;PPI同比涨幅扩大至3.8%。同时关注了海外中美贸易摩擦加剧,加拿大对美国商品加征关税,美国则对加拿大产品实施报复性关税的情况。指数方面,分析了A股三大指数延续震荡的表现,上证指数涨0.28%,创业板指跌0.14%,成交额约1.9万亿元。此外还分析了国务院将召开金融领域新闻发布会,海外市场三大股指全线收跌,股指期货近月合约基差震荡,成交持仓同步下降等情况。策略上指出市场延续缩量态势,情绪面平稳,需关注国内经济数据。
当前市场的发展趋势如何?
当前市场的发展趋势表现为宏观与海外因素交织影响。国内经济数据显示CPI、PPI涨幅扩大,显示经济有一定热度,但需关注核心CPI回升情况。海外贸易摩擦持续,加征关税的连锁反应可能影响市场情绪。A股三大指数延续震荡,显示多空力量相对均衡,成交额缩量表明市场活跃度不高。国务院金融领域新闻发布会或将有重要政策发布,需密切关注。海外市场下跌及股指期货基差震荡,反映全球市场存在不确定性。整体趋势需结合经济数据和政策动向判断。
研报重点分析了哪些方向?
研报重点分析了宏观经济数据对市场的影响,特别是CPI、PPI涨幅变化及其潜在政策含义。同时关注了中美贸易摩擦的升级及其对全球市场可能产生的传导效应。在市场层面,重点分析了A股三大指数的震荡走势、成交量的变化以及股指期货的基差和持仓情况。此外,还关注了国务院即将召开的金融领域新闻发布会可能带来的政策信号,以及海外市场的整体表现对A股的潜在影响。整体分析围绕市场缩量震荡、情绪平稳的特点展开。
当前市场处于什么状态?
当前市场处于缩量震荡状态,多空双方力量相对均衡,缺乏明确的方向性突破。宏观经济数据显示经济存在一定热度,但核心CPI的回升可能带来政策紧缩预期。海外贸易摩擦持续,加征关税的连锁反应增加了市场的不确定性。A股三大指数表现分化,上证指数微涨而创业板指微跌,显示市场内部存在结构性分化。成交额缩量表明市场参与度不高,情绪面相对平稳。整体来看,市场处于等待明确政策信号和经济数据进一步明朗的阶段。
研报提示了哪些风险点?
研报提示的风险点主要包括国内政策落地不及预期,经济数据可能存在的波动性,以及政策紧缩可能带来的市场调整压力。海外方面,中美贸易摩擦的持续升级可能引发更广泛的地缘政治风险,影响全球市场情绪。此外,海外货币政策超预期也可能对A股市场产生传导效应。股指期货基差震荡和成交持仓下降,显示市场短期波动可能加剧。整体风险在于宏观经济、政策面和地缘政治等多重因素的叠加影响,需保持谨慎态度。