猜你想问
格科微上半年业绩亮点是什么?
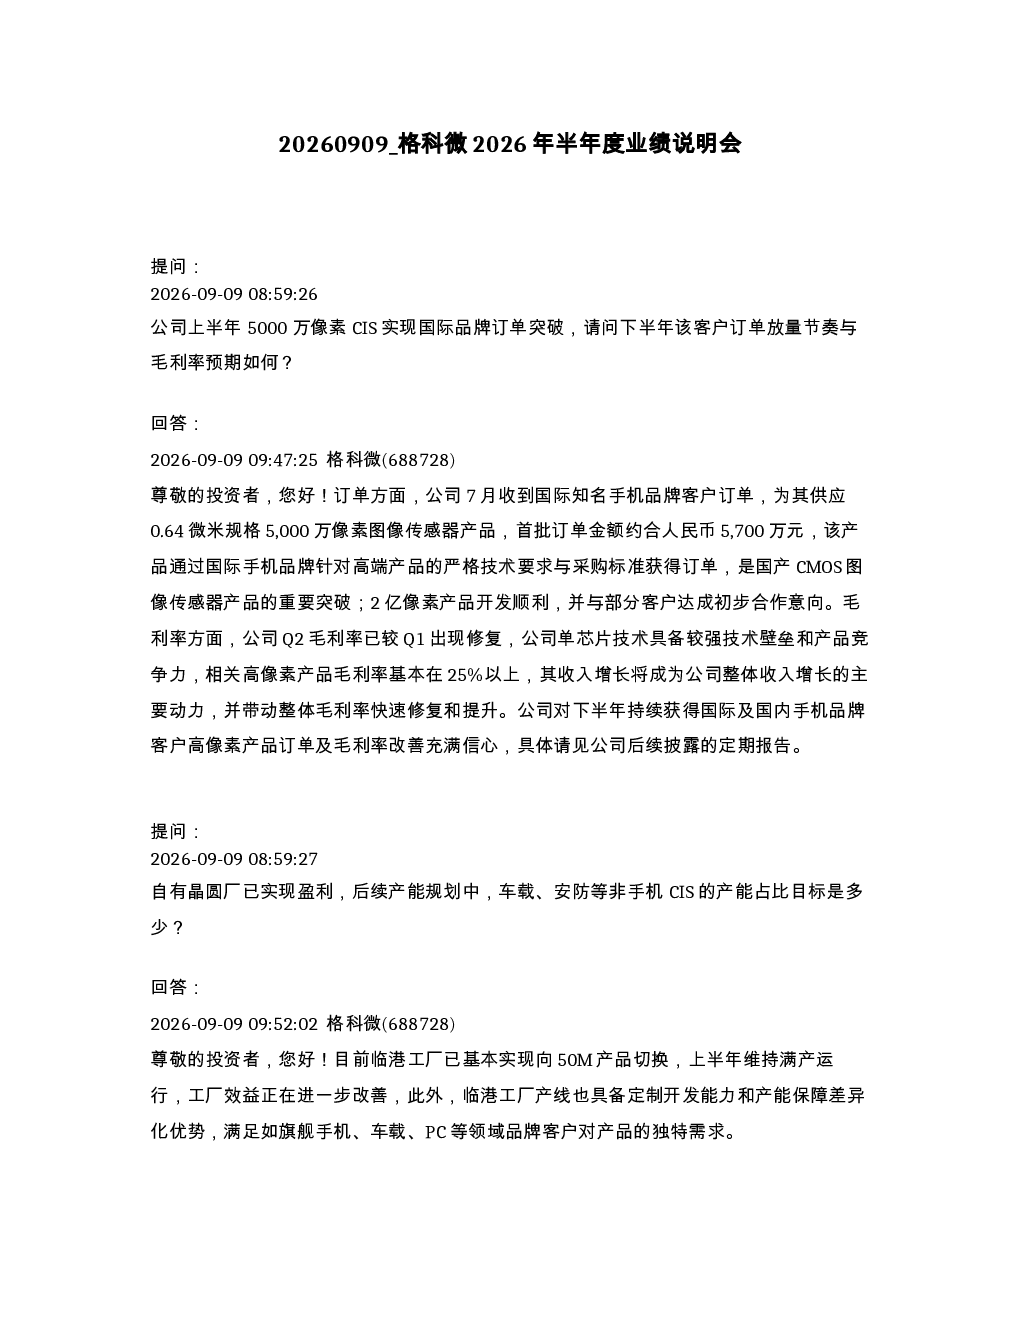
格科微上半年实现重要突破,5000万像素CIS产品获得国际知名手机品牌客户订单,首批订单金额约5700万元人民币,标志着国产CMOS图像传感器产品在国际市场上的重要进展。公司2亿像素产品开发顺利,并与部分客户达成初步合作意向。
高像素产品对格科微未来增长有何意义?
高像素产品收入增长将成为格科微整体收入增长的主要动力,并带动整体毛利率快速修复和提升。公司Q2毛利率较Q1出现修复,主要得益于单芯片技术具备较强技术壁垒和产品竞争力,高像素产品毛利率基本在25%以上。公司对下半年持续获得国际及国内手机品牌客户高像素产品订单及毛利率改善充满信心。
格科微在晶圆厂建设方面有何进展?
格科微临港工厂已基本实现向50M产品切换,上半年维持满产运行,工厂效益正在进一步改善。临港工厂产线具备定制开发能力和产能保障差异化优势,满足旗舰手机、车载、PC等领域品牌客户对产品的独特需求。公司在后续产能规划中,将提升车载、安防等非手机CIS的产能占比。
格科微当前的市场表现如何?
格科微上半年营收增长但扣非仍亏损,公司表示未来将持续推进高像素产品的性能迭代与技术升级,不断增强核心竞争力,进一步提升市场份额并巩固领先优势。公司对今年下半年和明年的毛利率及盈利能力充满信心。
格科微在业务拓展方面有哪些风险?
关于公司招聘nor flash存储岗位及未来是否布局存储业务的问题,公司表示相关业务情况请及时关注公司公开披露报告。尽管上半年营收增长但扣非仍亏损,公司在盈利能力方面仍面临挑战,未来需持续提升产品竞争力以改善盈利状况。
你可能感兴趣
神通科技2026年半年度业绩说明会
未知机构2026-08-04
禾望电气2026年半年度业绩说明会
未知机构2026-08-17
西部矿业2026年半年度业绩说明会
未知机构2026-08-14
九洲药业2026年半年度业绩说明会
未知机构2026-08-05
恒誉科技2026年半年度业绩说明会
未知机构2026-08-20
璞泰来2026年半年度业绩说明会
未知机构2026-08-24
厦钨新能2026年半年度业绩说明会
未知机构2026-08-24
博力威2026年半年度业绩说明会
未知机构2026-08-24
601089 福元医药 北京福元医药股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-19
微芯生物2026年半年度业绩说明会
未知机构2026-08-20