猜你想问
这份研报的核心内容是什么?
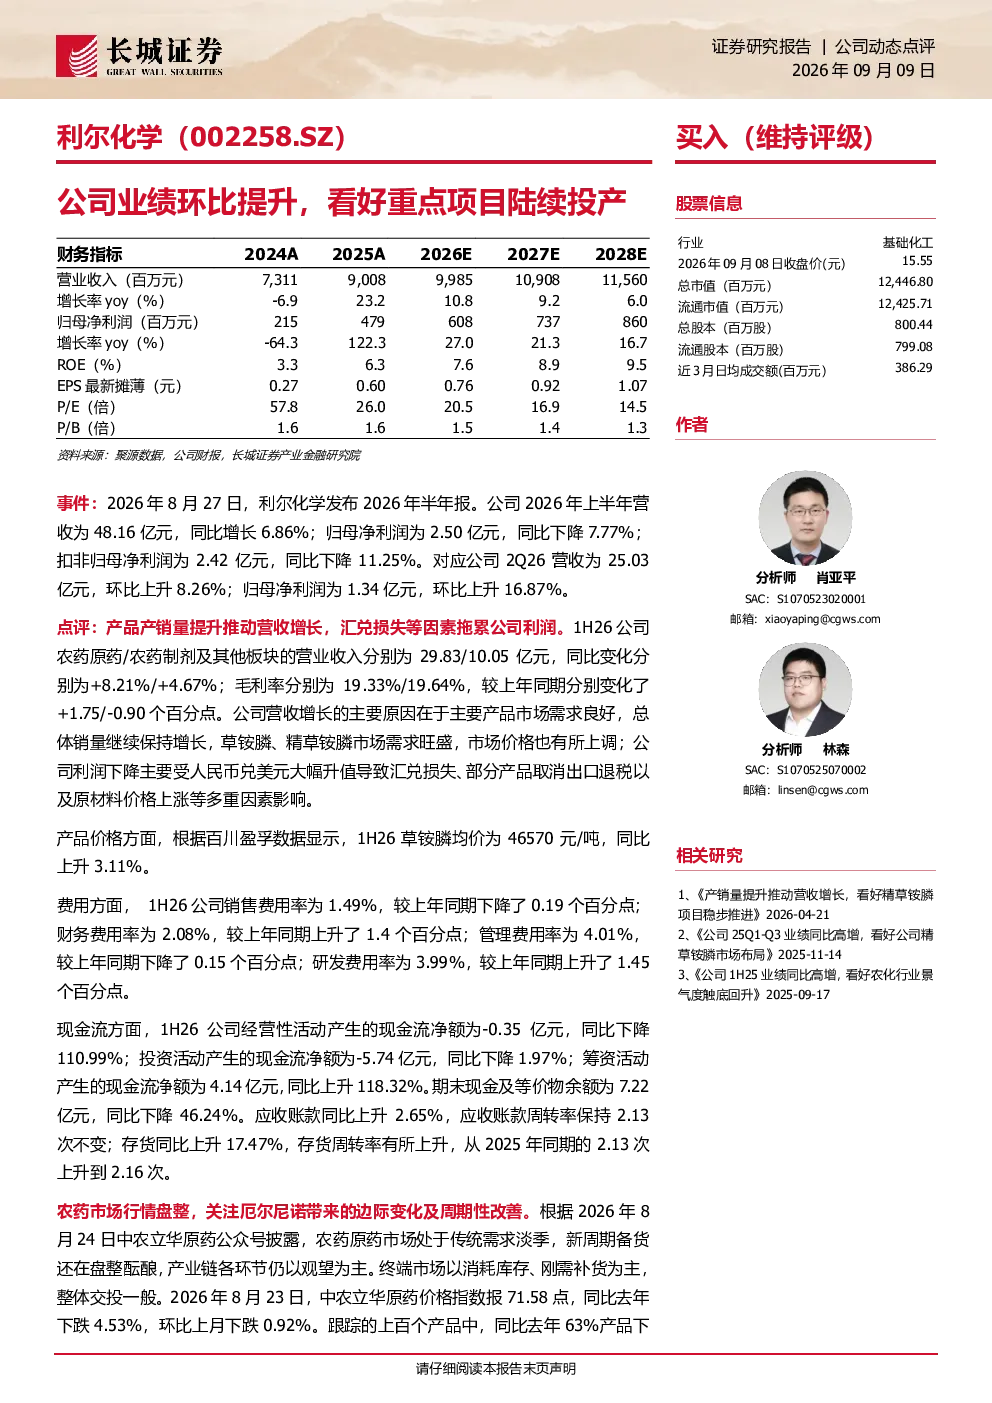
这份研报主要分析了利尔化学2026年上半年的业绩表现,包括营收和净利润的同比、环比数据。报告指出,尽管上半年归母净利润同比下降,但2季度环比显著提升。主要产品草铵膦和精草铵膦的市场需求旺盛,价格上涨推动营收增长。同时,报告也分析了影响利润的因素,如汇兑损失、出口退税取消和原材料价格上涨。此外,报告还关注了公司的费用率、现金流状况以及营运指标的变化。
农药行业的发展趋势如何?
根据研报,当前农药市场处于传统需求淡季,产业链观望为主,终端市场以消耗库存为主。中农立华原药价格指数同比、环比均有所下跌,显示出市场低迷。不过,报告预计随着需求旺季的到来,价格有望改善。此外,厄尔尼诺现象可能对农产品价格形成扰动,进而推动农药需求提升,产品价格有望上涨。
研报重点分析了哪些方面?
研报重点分析了利尔化学在建项目与未来展望。报告指出,广安利尔的氯虫苯甲酰胺、精草铵膦以及湖北利拓的噻菌灵、阻燃剂等项目已建成落地。子公司利尔生物也在推进7万吨/年精草铵膦扩能项目审批,并积极布局合成生物学新产品。报告看好这些重点项目陆续投产,未来有望贡献增量。
当前农药市场的现状如何?
当前农药市场处于传统需求淡季,产业链观望为主,终端市场以消耗库存为主。中农立华原药价格指数显示市场低迷,同比、环比均有所下跌。不过,报告预计随着需求旺季的到来,价格有望改善。此外,厄尔尼诺现象可能对农产品价格形成扰动,进而推动农药需求提升,产品价格有望上涨。
研报提到了哪些风险提示?
研报提示了多项风险,包括宏观经济波动可能影响市场需求;环保安全政策的变化可能增加公司运营成本;产品价格波动和原材料价格波动直接影响公司盈利能力;以及研发风险,新产品研发失败可能影响公司长期发展。这些因素都需要投资者关注。
你可能感兴趣
工业气体行业周度跟踪(2026年3月第4周):液态气、氦气周均价环比上涨;杭氧海外重点项目大型空分装置顺利投产
机械设备国泰海通证券2026-03-30
三驾马车稳步发展,重点项目陆续投产
有色金属中邮证券2023-04-21
重点项目陆续投产,布局新能源领域拓展增量空间
中泰证券2022-03-21
Q3净利润环比大幅增长,项目陆续投产
山西证券2023-10-27
2023年三季报点评:23Q3业绩同环比改善,新项目陆续投产
民生证券2023-10-29
公司信息更新报告:公司业绩环比增长,天然碱项目或投产在即
基础化工开源证券2023-04-25
募投项目投产将显著提升公司业绩,看好公司资源与冶炼并重的发展战略
有色金属中国建投2011-04-08
食品饮料行业周报:一季报陆续披露,验证景气环比提升
食品饮料德邦证券2023-04-23
新房二手房成交同环比提升,多地公积金政策陆续出台
财通证券2026-04-21
烯烃项目投产驱动Q4环比增长,看好长期成长性
基础化工中邮证券2024-04-01