猜你想问
龙佰集团2026年业绩表现如何?
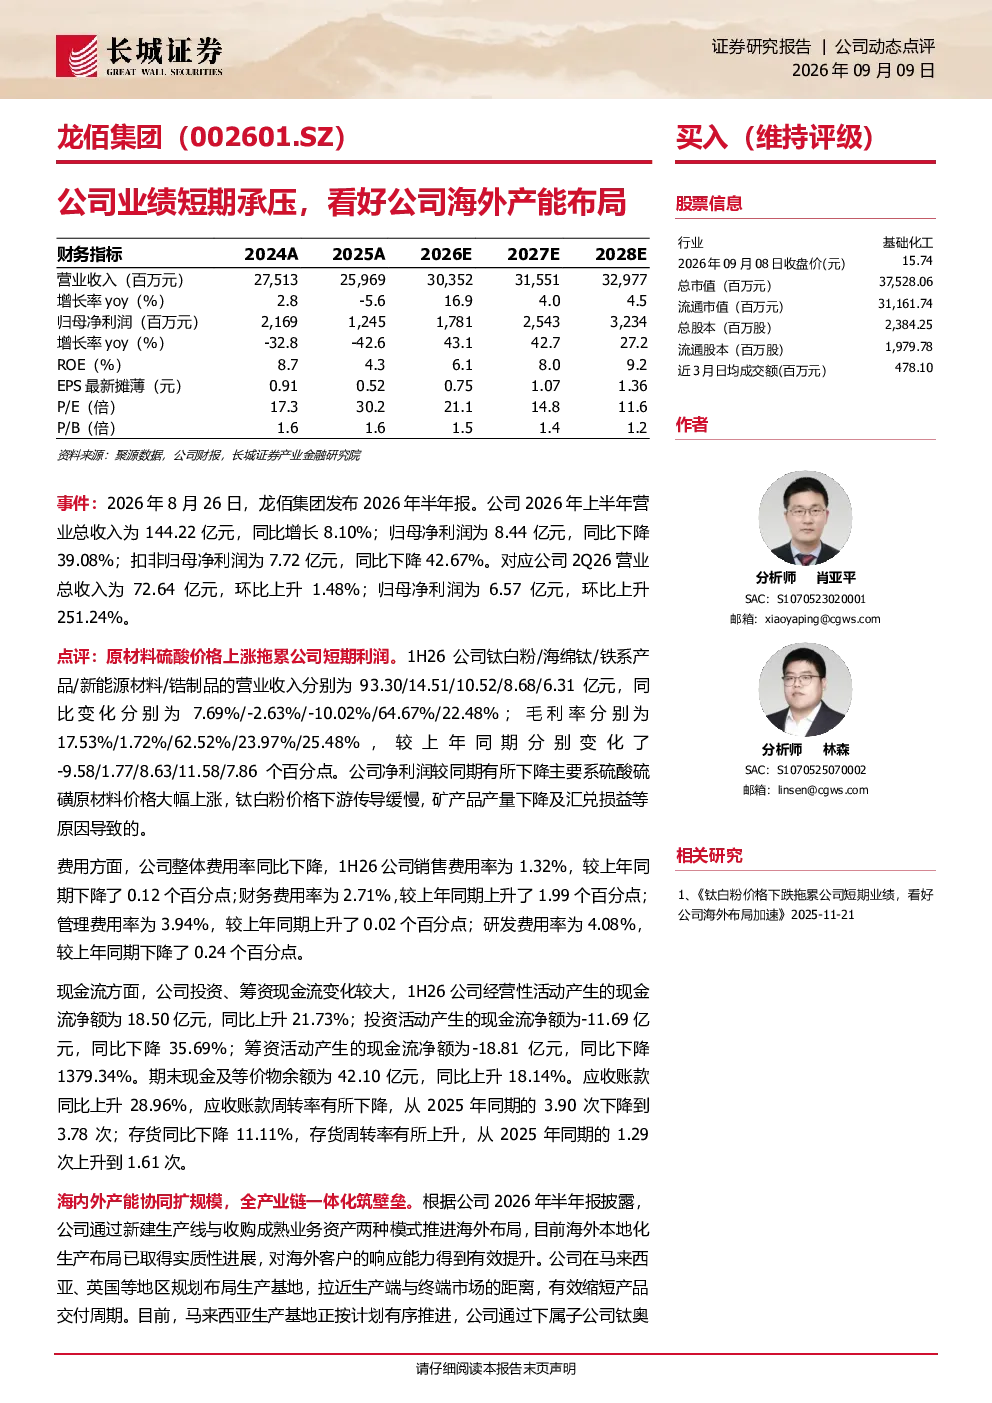
龙佰集团2026年上半年营业总收入144.22亿元,同比增长8.10%,但归母净利润8.44亿元,同比下降39.08%。主要受原材料硫酸价格上涨拖累,导致成本压力增大。硫酸硫磺价格上涨及钛白粉价格下游传导缓慢是主因。费用方面,销售费用率下降,财务费用率上升,研发费用率下降。经营性现金流净额18.50亿元,同比上升21.73%,但投资和筹资现金流净额分别为-11.69亿元和-18.81亿元,同比大幅下降。公司通过新建生产线与收购资产推进海外布局,马来西亚、英国等地生产基地取得实质性进展,有效提升海外客户响应能力。
钛白粉行业发展趋势如何?
钛白粉行业发展趋势受原材料价格、下游需求及产能扩张影响。硫酸作为钛白粉主要原料,其价格波动直接影响行业盈利能力。目前硫酸硫磺价格上涨导致钛白粉生产成本上升,但价格传导至下游缓慢,企业利润承压。未来行业增长依赖于技术升级、产能优化及海外市场拓展。龙佰集团通过海外布局提升抗风险能力,预计2026-2028年行业整体将受益于技术进步和需求复苏,但原材料价格波动仍是主要风险因素。
研报重点分析了哪些方面?
研报重点分析了龙佰集团2026年上半年业绩表现及海外产能布局战略。业绩方面,报告指出公司收入增长但利润下滑,主要受原材料成本上升影响。海外布局方面,公司通过新建生产线与收购资产在马来西亚、英国等地推进基地建设,以分散风险并提升全球市场竞争力。报告还预测了公司未来三年收入与利润增长趋势,并评估了海外基地建设对公司整体经营的影响。
当前钛白粉市场现状如何?
当前钛白粉市场呈现供需阶段性失衡状态。一方面,硫酸等原材料价格上涨导致生产成本增加;另一方面,下游需求传导滞后,钛白粉价格未能同步上涨。企业普遍面临成本压力,利润空间被压缩。龙佰集团等龙头企业通过海外布局和产能扩张应对市场变化,但整体行业仍需关注原材料价格波动及下游需求恢复情况。未来市场走向取决于供需关系改善及行业集中度提升。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动、环保安全压力、原材料价格波动及研发风险。宏观经济波动可能影响下游需求,环保安全合规要求提高增加企业运营成本。原材料价格,特别是硫酸硫磺的波动,直接影响生产成本和盈利能力。研发风险则涉及新工艺开发及产品迭代失败可能带来的损失。这些风险需持续关注,并纳入投资决策考量范围。