猜你想问
这份研报主要分析了哪些品种?
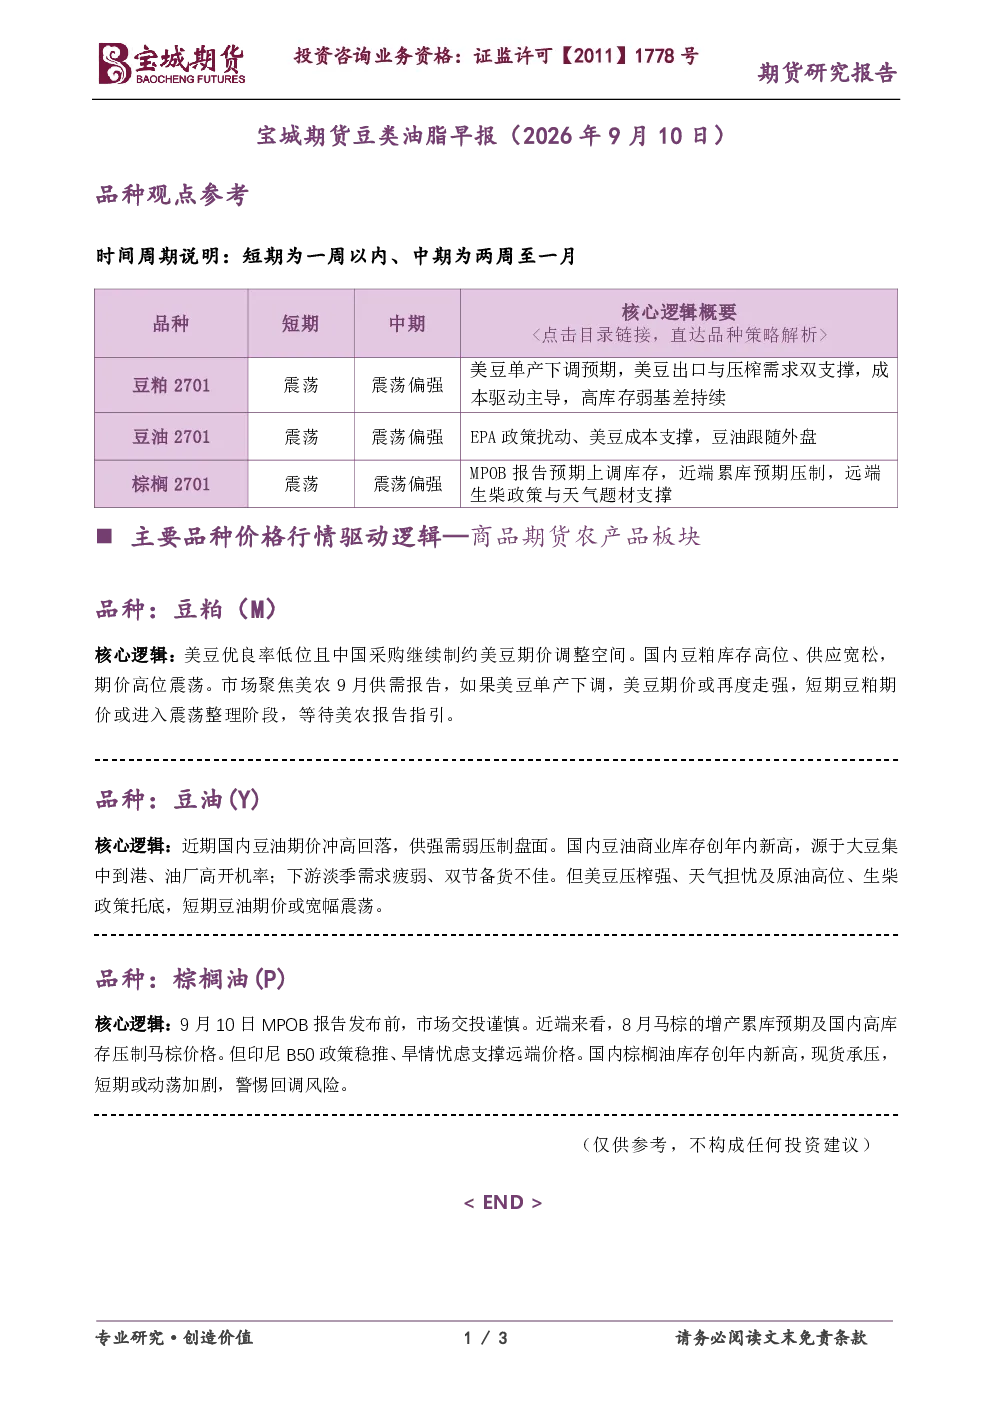
这份研报主要分析了豆粕(M)、豆油(Y)和棕榈油(P)三个商品期货品种。报告详细探讨了每个品种的核心逻辑、市场关注点、短期走势以及库存情况。豆粕方面,美豆优良率低位且中国采购持续限制其期价下行空间,但国内库存高位、供应宽松导致期价高位震荡。豆油方面,国内期价冲高回落,供强需弱压制盘面,大豆集中到港和油厂高开机率导致商业库存创年内新高,下游需求疲弱。棕榈油方面,MPOB报告发布前市场交投谨慎,8月马棕增产累库预期及国内高库存压制价格,但印尼B50政策稳推、旱情忧虑支撑远端价格。
豆粕市场未来走势如何?
豆粕市场未来走势需关注美农9月供需报告的指引。当前美豆优良率低位且中国采购持续,限制美豆期价下行空间,但国内豆粕库存高位、供应宽松,期价高位震荡。若美豆单产下调,美豆期价可能走强,进而影响豆粕价格。短期豆粕期价或进入震荡整理阶段,等待报告指引。市场需关注美豆生长状况、中国采购力度以及国内豆粕供需变化等因素。
豆油和棕榈油的市场现状如何?
豆油市场现状表现为期价冲高回落,供强需弱压制盘面。大豆集中到港、油厂高开机率导致商业库存创年内新高,下游淡季需求疲弱、双节备货不佳。支撑因素包括美豆压榨强、天气担忧、原油高位及生柴政策托底,短期期价或宽幅震荡。棕榈油市场现状为MPOB报告发布前市场交投谨慎,近端看8月马棕增产累库预期及国内高库存压制价格,国内棕榈油库存创年内新高,现货承压;但印尼B50政策稳推、旱情忧虑支撑远端价格。短期或动荡加剧,需警惕回调风险。
这份研报对豆类油脂行业的分析重点是什么?
这份研报对豆类油脂行业的分析重点包括各品种的供需平衡、库存变化、政策影响以及市场情绪。豆粕方面关注美豆生长及中国采购,国内供应宽松;豆油方面关注大豆到港、油厂开机率及下游需求;棕榈油方面关注MPOB报告、马棕产量及印尼政策。报告强调了库存水平对价格的影响,以及国际市场与国内市场的联动性。投资者需关注各品种的库存动态、政策变化以及宏观经济环境对油脂市场的影响。
这份研报提示了哪些风险?
这份研报提示了豆类油脂市场的主要风险,包括美豆生长不及预期可能导致的期价下跌风险,国内豆粕、豆油、棕榈油库存持续高企可能导致的现货价格承压风险,以及国际油脂供需失衡可能引发的波动风险。此外,政策变化如印尼B50政策调整、生柴政策变动等也可能对市场产生影响。投资者需关注美农报告发布、国内油脂消费季节性变化、以及主要产区的天气状况等因素,谨慎评估市场风险。