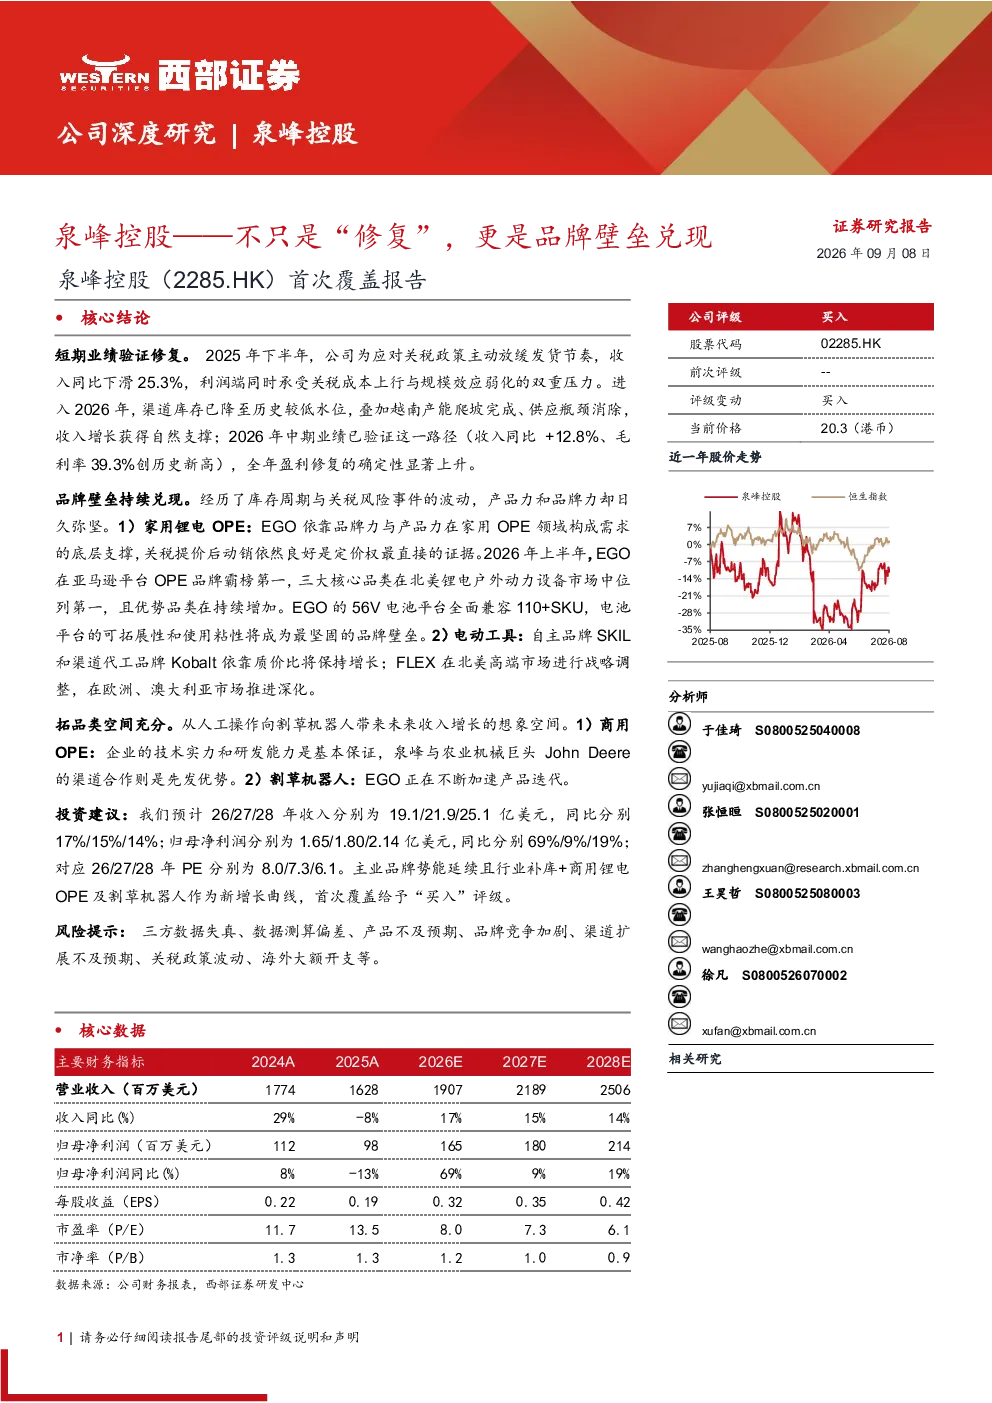
泉峰控股深度研究总结
核心结论
短期业绩验证修复。2025年下半年,公司为应对关税政策主动放缓发货节奏,收入同比下滑25.3%,利润端同时承受关税成本上行与规模效应弱化的双重压力。进入2026年,渠道库存已降至历史较低水位,叠加越南产能爬坡完成、供应瓶颈消除,收入增长获得自然支撑;2026年中期业绩已验证这一路径(收入同比+12.8%、毛利率39.3%创历史新高),全年盈利修复的确定性显著上升。品牌壁垒持续兑现。经历了库存周期与关税风险事件的波动,产品力和品牌力却日久弥坚。
家用锂电OPE龙头,商用及智能化空间广阔
-
OPE行业:智能化、锂电化率提升为行业主线
- OPE按是否需要人工参与,可以分为非智能类(骑乘式、手推式、手持式)与智能产品(割草机器人)。
- OPE按动力,分为锂电和燃油。因环保、噪音小等优势,行业主线是锂电替代燃油。
- OPE按终端用户,分为家用和商用。
-
家用锂电OPE产品、规模及格局
- 产品:功能的不断完善是锂电化率得以顺利提升的基础。锂电产品首先需要具备与燃油类产品相当的动力强度,同时需要满足成本、动力、续航等参数的完善。
- 规模:根据YHResearch调研统计,2025年全球锂电户外动力设备(OPE)收入规模约达674亿元。
- 格局:EGO的收入表现高于部分同业。EGO可以凭借单一的56V的电压平台同时满足高低功率需求,而友商开发40、60、80V不同电压平台,提高了电池购买成本,影响产品体验感,降低了品牌粘性。
-
商用锂电OPE产品、规模及格局
- 产品:商用锂电OPE的初始购置成本显著高于燃油产品,可能会使工人的尝试意愿降低。全生命周期中,锂电使用成本低,这一特征在商用产品上依然成立。
- 规模:目前商用OPE产品的锂电化率低于家用产品。
- 格局:泉峰再次抢占渠道优势。泉峰与农业机械巨头John Deere的渠道合作则是先发优势,借助约翰迪尔庞大的商用渠道,EGO加速切入北美商用OPE市场。
-
割草机器人产品、规模及格局
- 产品:智能割草机器人在2024年左右,完成了传感、控制与导航等关键技术的迭代。新一代割草机器人可通过自动路径规划及智能感知精准控制系统,实现精细化修剪与节能作业。
- 规模:灼识咨询预计市场规模将由2024年的12亿美元增长至2029年的99亿美元,CAGR为51.8%。
- 格局:目前传统海外企业占比较高,但技术迭代慢,未来国产替代空间巨大。泉峰推出新款割草机器人AURA-R2系列,主打高端无边界智能割草。
电动工具业务布局高端与质价比
-
电动工具产品及规模
- 电动工具包括电钻、冲击扳手、角磨机、电锯等品类。根据2024年统计数据,全球电动工具市场规模约为421亿美元。
-
电动工具行业格局
- 从2024年全球电动工具品牌竞争格局来看,创科实业、史丹利百得、博世、牧田等大型跨国公司占据了70%以上市场份额。
- 泉峰消费级电动工具:包括自主品牌SKIL和渠道品牌Kobalt。
- 泉峰工业级电动工具:泉峰自主品牌FLEX的策略不依赖价格竞争,在北美坚持自身高端定位,与Lowe’s渠道需求有所不同。
历史复盘与未来催化
- 公共卫生事件影响:2020H2起公共卫生事件导致海外需求大幅增长,2021H2后“需求遇冷+库存堆积”,行业开始去库存。24Q3库销比恢复至正常水平。
- 加征关税影响:24Q4后渠道提前补库应对关税加征,25年4月,美国对中国输美产品关税税率骤增,泉峰调整发货节奏进行应对。
- 未来催化:随着行业进入补库与泉峰产能转移逐步完成,外部环境已逐渐向好。
投资建议与盈利预测
- 核心假设:
- 收入端:
- OPE:预计26/27/28年收入分别为12.0/14.1/16.4亿美元,同比分别19%/17%/17%。
- 电动工具:预计26/27/28年收入分别为7.0/7.7/8.5亿美元,同比分别14%/11%/10%。
- 毛利率:
- OPE:预计26/27/28年毛利率分别为39.7%/38.0%/38.3%。
- 电动工具:预计26/27/28年毛利率分别为31.5%/28.5%/28.8%。
- 费用率:预计26/27/28年归母净利润分别为1.65/1.80/2.14亿美元,同比分别69%/9%/19%。
- 投资建议:预计26/27/28年收入分别为19.1/21.9/25.1亿美元,同比分别17%/15%/14%;归母净利润分别为1.65/1.80/2.14亿美元,同比分别69%/9%/19%;对应26/27/28年PE分别为8.0/7.3/6.1。首次覆盖给予“买入”评级。
风险提示
- 三方数据失真
- 数据测算偏差
- 产品不及预期
- 品牌竞争加剧
- 渠道扩展不及预期
- 关税政策波动
- 海外大额开支