猜你想问
通信有色行业领涨,A股小幅上行,主要行业表现如何?
2026年9月9日A股市场小幅震荡上行,通信设备、有色金属、航海装备以及煤炭等行业表现较好。通信设备行业因资金净流入居前,显示市场对其关注度较高。有色金属行业同样获得资金青睐,可能受益于宏观经济数据、海外流动性变化以及政策动向等因素。航海装备行业涨幅居前,可能与近期相关产业政策支持有关。煤炭行业表现良好,或与能源需求稳定有关。整体来看,这些行业的上涨主要受到资金流向和行业基本面的双重驱动。
A股市场近期走势如何?
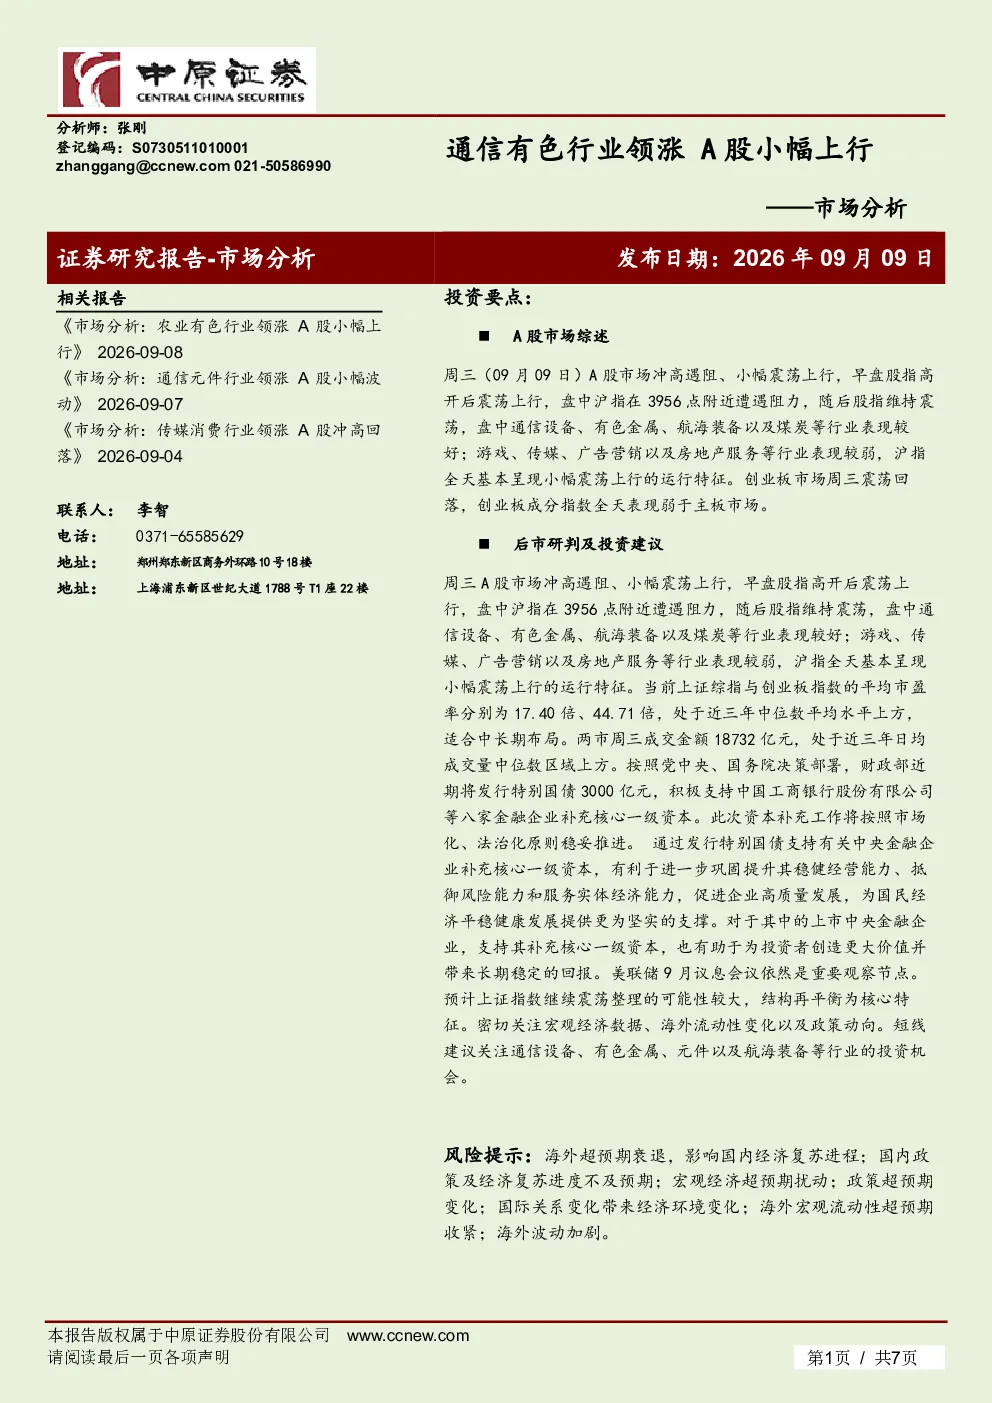
2026年9月9日A股市场冲高遇阻,小幅震荡上行。早盘股指高开,盘中沪指在3956点附近遭遇阻力,随后维持震荡。创业板市场震荡回落,表现弱于主板。上证综指收报3951.51点,涨0.28%;深证成指收报13723.32点,涨0.15%;科创50指数下跌0.69%;创业板指下跌0.14%。两市成交金额18732亿元,较前一交易日减少。两市超过六成个股下跌,显示市场整体情绪较为谨慎。资金净流入居前的是通信设备、元件、有色金属、电力以及玻璃玻纤等行业,资金净流出居前的是半导体、传媒、化学制药、IT服务以及计算机设备等行业。
通信和有色金属行业未来发展趋势如何?
通信和有色金属行业未来发展趋势需结合宏观经济数据、海外流动性变化以及政策动向等因素综合判断。通信设备行业可能受益于5G、物联网等新技术的持续发展,市场需求有望保持稳定增长。有色金属行业受全球供需关系和原材料价格影响较大,需关注国内外经济形势变化。航海装备行业与全球贸易和海洋经济发展密切相关,政策支持可能对其增长起到积极作用。煤炭行业未来需关注能源结构转型和环保政策变化。整体来看,这些行业的发展机遇与挑战并存,投资者需密切关注行业动态和政策变化。
报告重点分析了哪些方向?
报告重点分析了A股市场近期走势、行业表现以及资金流向等方面。通信设备、有色金属、航海装备以及煤炭等行业表现较好,资金净流入居前,显示市场对其关注度较高。报告还分析了两市成交金额、主要指数表现以及行业涨跌幅情况,并指出两市超过六成个股下跌,市场整体情绪较为谨慎。此外,报告还关注了宏观经济数据、海外流动性变化以及政策动向等因素对市场的影响。
报告提示了哪些风险?
报告提示了海外超预期衰退、国内政策及经济复苏进度不及预期、宏观经济超预期扰动、政策超预期变化、国际关系变化、海外宏观流动性超预期收紧以及海外波动加剧等风险。这些风险可能对A股市场产生影响,投资者需密切关注相关动态。例如,海外超预期衰退可能导致全球贸易下降,影响相关行业的发展;国内政策及经济复苏进度不及预期可能影响市场信心;宏观经济超预期扰动可能引发市场波动;政策超预期变化可能对行业格局产生影响;国际关系变化可能影响市场情绪;海外宏观流动性超预期收紧可能导致资金流出;海外波动加剧可能引发市场避险情绪升温。投资者需谨慎评估这些风险,合理配置资产。