猜你想问
普冉股份2026年半年报核心数据有哪些?
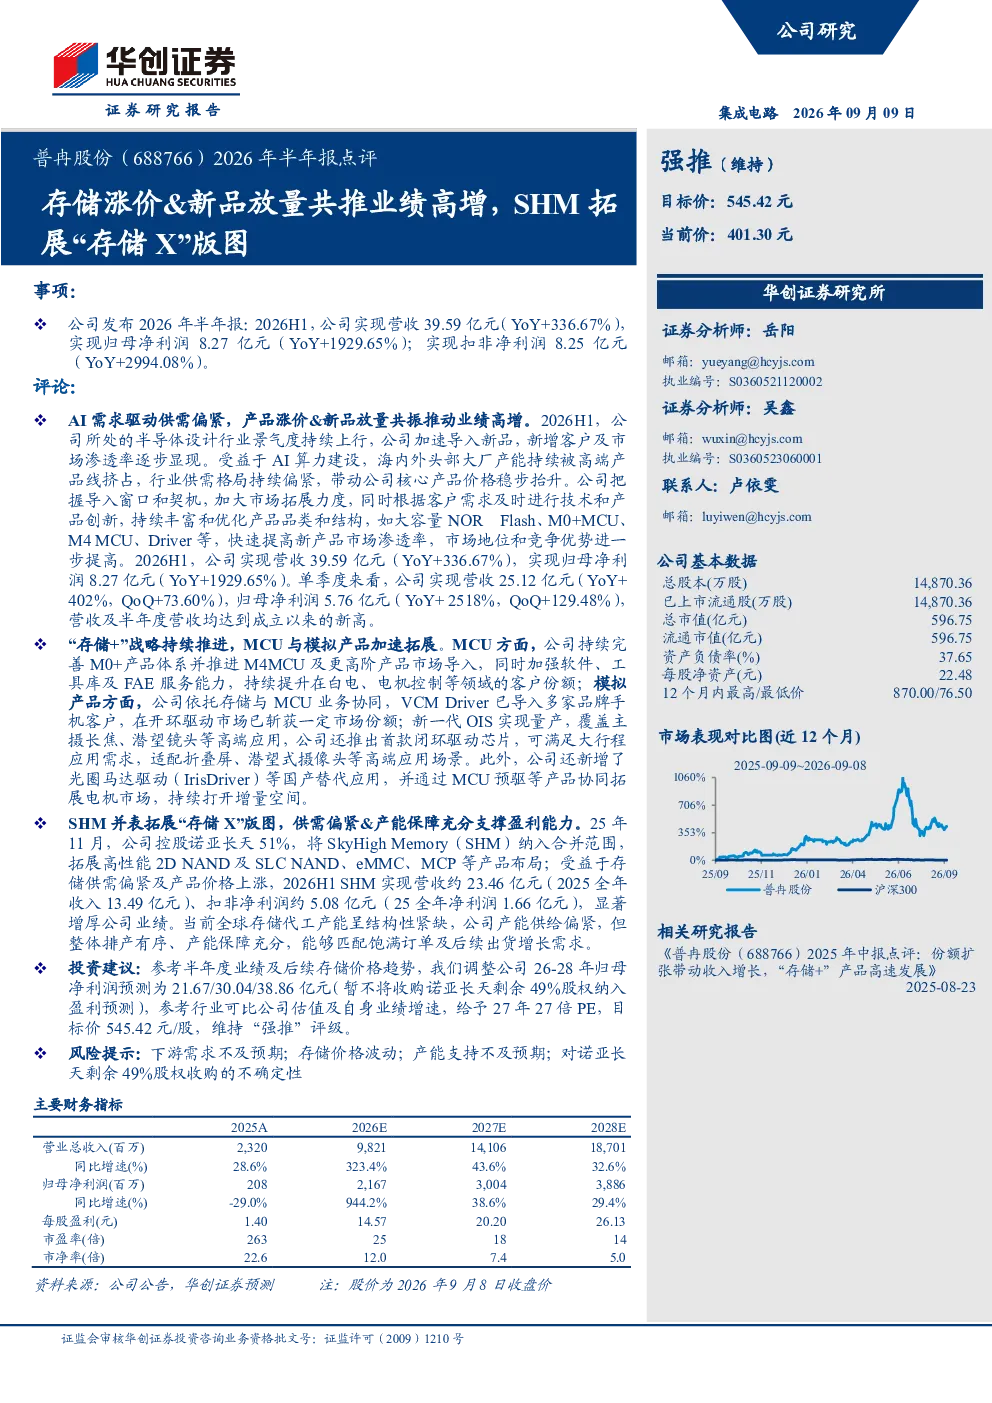
普冉股份2026年半年报显示,公司实现营收39.59亿元(同比增长336.67%),归母净利润8.27亿元(同比增长1929.65%),扣非净利润8.25亿元(同比增长2994.08%)。单季度营收及净利润均创历史新高。业绩高增主要得益于AI算力建设驱动半导体设计行业景气度上行,核心产品价格上涨,市场供需偏紧。公司加速导入新品,如大容量NOR Flash、M0+MCU、M4MCU、Driver等,提高新产品市场渗透率。
半导体行业AI算力建设对普冉股份有何影响?
半导体行业AI算力建设显著提升了半导体设计行业景气度,推动普冉股份业绩高增。AI算力需求带动公司核心产品价格上涨,市场供需偏紧,同时公司加速新品导入,如大容量NOR Flash、M0+MCU、M4MCU、Driver等,提高新产品市场渗透率,进一步受益于行业景气上行。公司“存储+”战略持续完善MCU产品体系,推进M4MCU及更高阶产品市场导入,模拟产品方面VCM Driver已导入多家品牌手机客户,新一代OIS实现量产,覆盖高端应用。
普冉股份“存储+”战略的具体布局方向是什么?
普冉股份“存储+”战略聚焦MCU和模拟产品双线拓展。MCU方面,持续完善M0+产品体系,推进M4MCU及更高阶产品市场导入,覆盖不同性能需求;模拟产品方面,VCM Driver已导入多家品牌手机客户,新一代OIS实现量产,覆盖高端应用。此外,公司通过控股诺亚长天51%拓展高性能2D NAND及SLC NAND、eMMC、MCP等产品布局,SHM并表后2026H1实现营收约23.46亿元,扣非净利润约5.08亿元,显著增厚公司业绩。
当前存储市场供需状况如何?
当前存储市场供需偏紧,推动普冉股份业绩高增。AI算力建设带动存储需求增长,而产能扩张相对滞后,导致市场供需紧张。公司核心产品价格上涨,受益于这一市场环境。同时,公司加速新品放量,如大容量NOR Flash、M0+MCU、M4MCU、Driver等,提高新产品市场渗透率,进一步巩固市场地位。SHM并表也显著增厚了公司业绩,提升了整体市场竞争力。
普冉股份面临的主要风险有哪些?
普冉股份面临的主要风险包括:下游需求不及预期可能导致产品销售受阻;存储价格波动可能影响公司盈利能力;产能支持不及预期可能限制公司发展;对诺亚长天剩余49%股权收购的不确定性可能影响公司长期战略布局。此外,行业竞争加剧和技术快速迭代也可能对公司经营带来挑战,需密切关注市场动态和行业发展趋势。