猜你想问
这份研报的核心内容是什么?
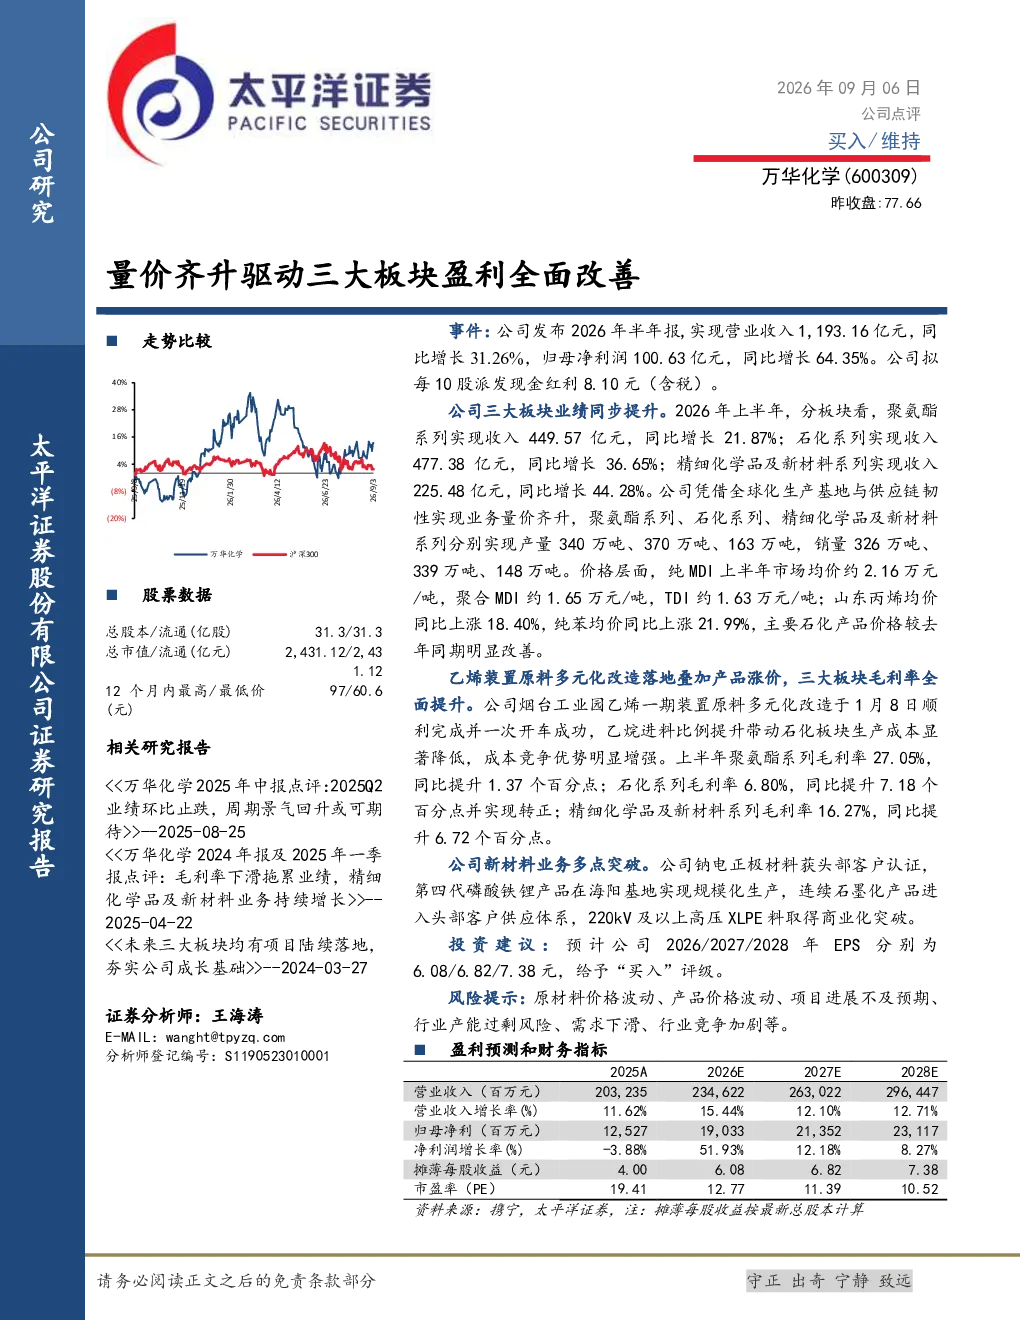
该研报分析万华化学2026年半年报,显示公司实现营业收入1,193.16亿元,同比增长31.26%;归母净利润100.63亿元,同比增长64.35%。公司三大板块聚氨酯、石化、精细化学品及新材料系列均实现收入和利润双增长,其中精细化学品及新材料系列增长最快。公司通过全球化生产和供应链韧性实现量价齐升,三大板块产量和销量均有所提升,价格层面主要产品均价上涨。
化工行业未来发展趋势如何?
从万华化学的业绩表现看,化工行业未来发展趋势呈现量价齐升特点。公司三大板块业绩同步提升,特别是精细化学品及新材料系列增长迅猛,显示行业向高端化、多元化发展。新材料业务多点突破,如钠电正极材料、第四代磷酸铁锂等,表明行业技术创新和产品升级是重要方向。同时,公司毛利率全面提升,反映行业盈利能力改善。
研报重点分析了哪些方面?
研报重点分析了万华化学三大板块的业绩表现和盈利能力。聚氨酯系列收入449.57亿元,同比增长21.87%;石化系列收入477.38亿元,同比增长36.65%;精细化学品及新材料系列收入225.48亿元,同比增长44.28%。报告还分析了公司通过全球化生产和供应链韧性实现业务量价齐升的路径,以及乙烯装置原料多元化改造对毛利率提升的推动作用。
当前化工市场现状如何?
当前化工市场呈现量价齐升的积极态势。万华化学三大板块产量和销量均实现增长,显示市场需求稳定。价格层面,纯MDI、聚合MDI、TDI等主要产品均价上涨,山东丙烯、纯苯等原料价格也明显提升,反映市场供需关系改善。公司凭借全球化生产基地和供应链韧性,有效应对市场波动,实现业务稳健发展。
研报提到了哪些风险?
研报提示了原材料价格波动、产品价格波动、项目进展不及预期、行业产能过剩风险、需求下滑、行业竞争加剧等风险。原材料和产品价格波动直接影响公司盈利能力,项目进展不及预期可能影响未来业绩,行业产能过剩和竞争加剧则可能压缩利润空间。投资者需关注这些风险因素对公司经营的影响。