猜你想问
万华化学2026半年报核心内容有哪些?
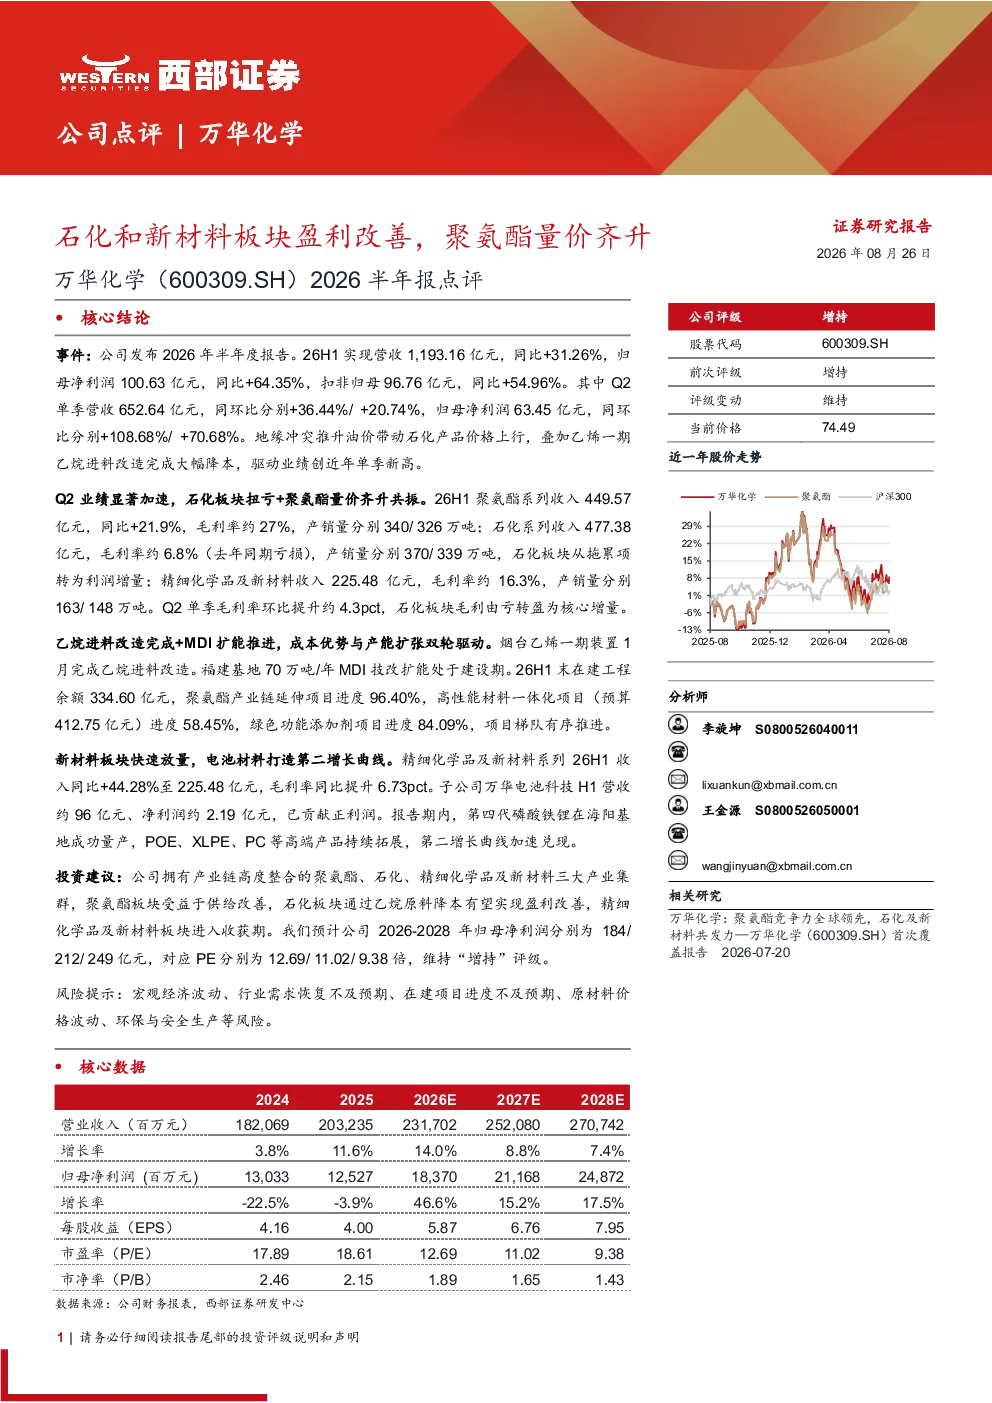
万华化学2026年半年度报告显示,公司盈利能力显著提升,主要得益于石化板块扭亏为盈和聚氨酯板块量价齐升。公司评级为“增持”。2026年上半年,公司实现营收1,193.16亿元,同比增长31.26%;归母净利润100.63亿元,同比增长64.35%。其中,Q2单季营收和归母净利润分别同比增长36.44%和108.68%,创下近年单季新高。聚氨酯板块收入449.57亿元,同比增长21.9%,毛利率约27%;石化板块收入477.38亿元,毛利率约6.8%(去年同期亏损);精细化学品及新材料板块收入225.48亿元,毛利率约16.3%。
石化和新材料赛道发展趋势如何?
石化板块扭亏为盈,主要得益于成本优势提升和产能扩张。烟台乙烯一期装置完成乙烷进料改造,福建基地70万吨/年MDI技改扩能处于建设期。新材料板块收入同比增长44.28%至225.48亿元,毛利率提升6.73pct。子公司万华电池科技H1营收约96亿元、净利润约2.19亿元,已贡献正利润。第四代磷酸铁锂在海阳基地成功量产,POE、XLPE、PC等高端产品持续拓展,显示新材料领域增长潜力较大。
研报重点分析了哪些业务板块?
研报重点分析了聚氨酯、石化和精细化学品及新材料三大板块。聚氨酯板块收入449.57亿元,同比增长21.9%,毛利率约27%;石化板块收入477.38亿元,毛利率约6.8%(去年同期亏损);精细化学品及新材料板块收入225.48亿元,毛利率约16.3%。其中,石化板块从拖累项转为利润增量,新材料板块收入和毛利率均显著提升。
当前市场对万华化学的判断是什么?
当前市场对万华化学的判断是公司盈利能力显著提升,主要得益于石化板块扭亏为盈和聚氨酯板块量价齐升。公司2026年上半年营收和净利润均实现高速增长,Q2单季表现尤为突出。未来三年预计归母净利润分别为184/212/249亿元,对应PE分别为12.69/11.02/9.38倍,维持“增持”评级。公司在成本控制和产能扩张方面具备优势,但需关注行业需求恢复和在建项目进度。
研报提示了哪些风险因素?
研报提示的风险因素包括:宏观经济波动可能影响行业需求恢复;在建工程余额334.60亿元,项目进度不及预期可能影响产能扩张;原材料价格波动可能侵蚀利润;环保与安全生产风险需持续关注。此外,新材料板块虽增长迅速,但高端产品市场仍需持续拓展,技术迭代和竞争加剧也可能带来不确定性。