猜你想问
天承科技新一轮股权激励计划的主要内容是什么?
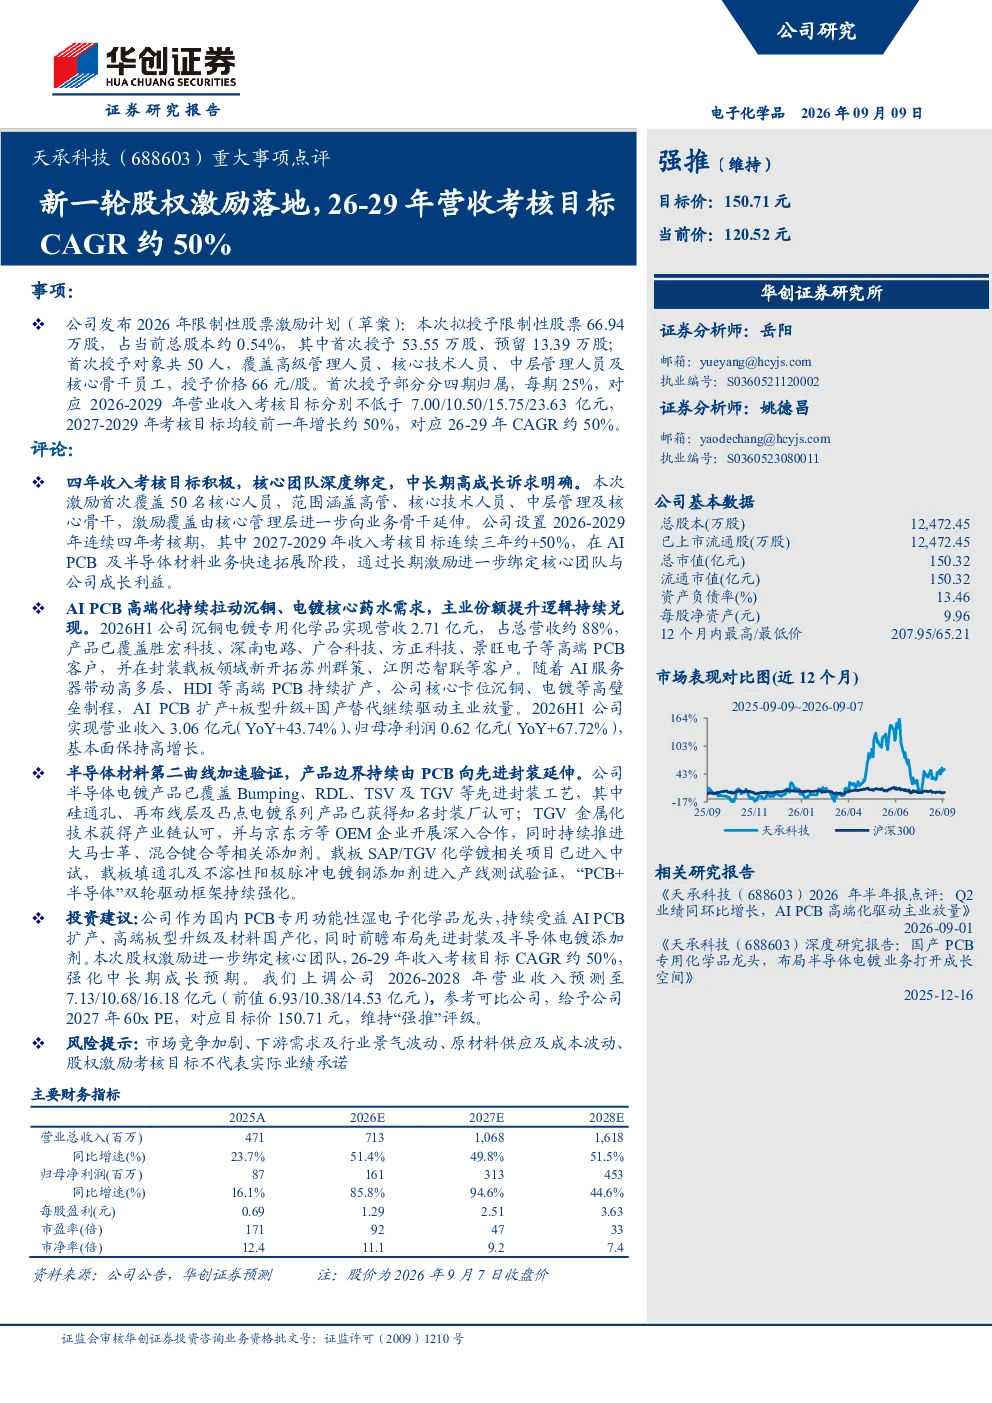
天承科技发布2026年限制性股票激励计划,拟授予66.94万股限制性股票,覆盖50名核心人员,设置2026-2029年收入考核目标,CAGR约50%,彰显公司中长期高成长诉求。激励对象主要为公司核心技术和管理人员,旨在绑定核心团队,推动公司持续发展。
AI PCB赛道的发展趋势如何?
AI PCB赛道高端化趋势明显,持续拉动沉铜、电镀核心药水需求。天承科技在高端PCB湿电子化学品领域份额提升逻辑持续兑现,2026H1沉铜电镀专用化学品营收2.71亿元,占总营收约88%,覆盖胜宏科技、深南电路等高端PCB客户,并在封装载板领域开拓新客户。未来随着AI算力需求增长,高端PCB市场空间广阔。
天承科技的业务亮点有哪些?
天承科技业务亮点包括:一是AI PCB领域高端化持续拉动沉铜、电镀核心药水需求,主业份额提升逻辑持续兑现;二是半导体材料第二曲线加速验证,产品边界持续由PCB向先进封装延伸,半导体电镀产品覆盖Bumping、RDL等先进封装工艺,TGV金属化技术获产业链认可,载板SAP/TGV化学镀项目进入中试。
天承科技的市场现状如何?
天承科技作为国内PCB专用功能性湿电子化学品龙头,持续受益AI PCB扩产、高端板型升级及材料国产化趋势。公司基本面保持高增长,2026H1实现营收3.06亿元(YoY+43.74%)、归母净利润0.62亿元(YoY+67.72%)。公司在高端PCB湿电子化学品领域具备显著竞争优势,同时前瞻布局先进封装及半导体电镀添加剂市场。
天承科技研报有哪些风险提示?
天承科技研报风险提示包括:市场竞争加剧可能导致产品价格压力;下游需求及行业景气波动可能影响公司业绩;原材料供应及成本波动可能影响公司盈利能力;股权激励考核目标不代表实际业绩承诺,存在考核不达标风险。投资者需关注这些风险因素,综合评估公司发展前景。
你可能感兴趣
天承科技(688603)重大事项点评:新一轮股权激励落地,26-29年营收考核目标CAGR约50%
华创证券2026-09-09
????敷尔佳:以50%底价推出股权激励,营收考核目标显著好于近5年历史复合增速,彰显公司中长期增长底
未知机构2026-07-09
敷尔佳 以50 底价推出股权激励 营收考核目标显著好于近5年历史复合增速 彰显公司中长期增长底
未知机构2026-07-09
重大事项点评:股权激励彰显信心,考核目标规模与盈利并举
交运设备华创证券2020-06-22
重大事项点评:股权激励落地,量化经营质量目标
休闲服务华创证券2024-08-11
新一轮股权激励落地,考核目标彰显长期稳健增长信心
国盛证券2022-04-01
重大事项点评:股权激励计划落地,新品放量目标彰显信心
华创证券2024-06-20
重大事项点评:新版激励计划发布,明确利润考核目标
机械设备华创证券2020-03-16
股权激励点评:考核目标较稳健,19-20年为费用摊销高峰
交通运输东吴证券2019-07-03
长江通信 天孚通信发布股权激励 25-29年目标净利润CAGR达68
未知机构2026-08-13