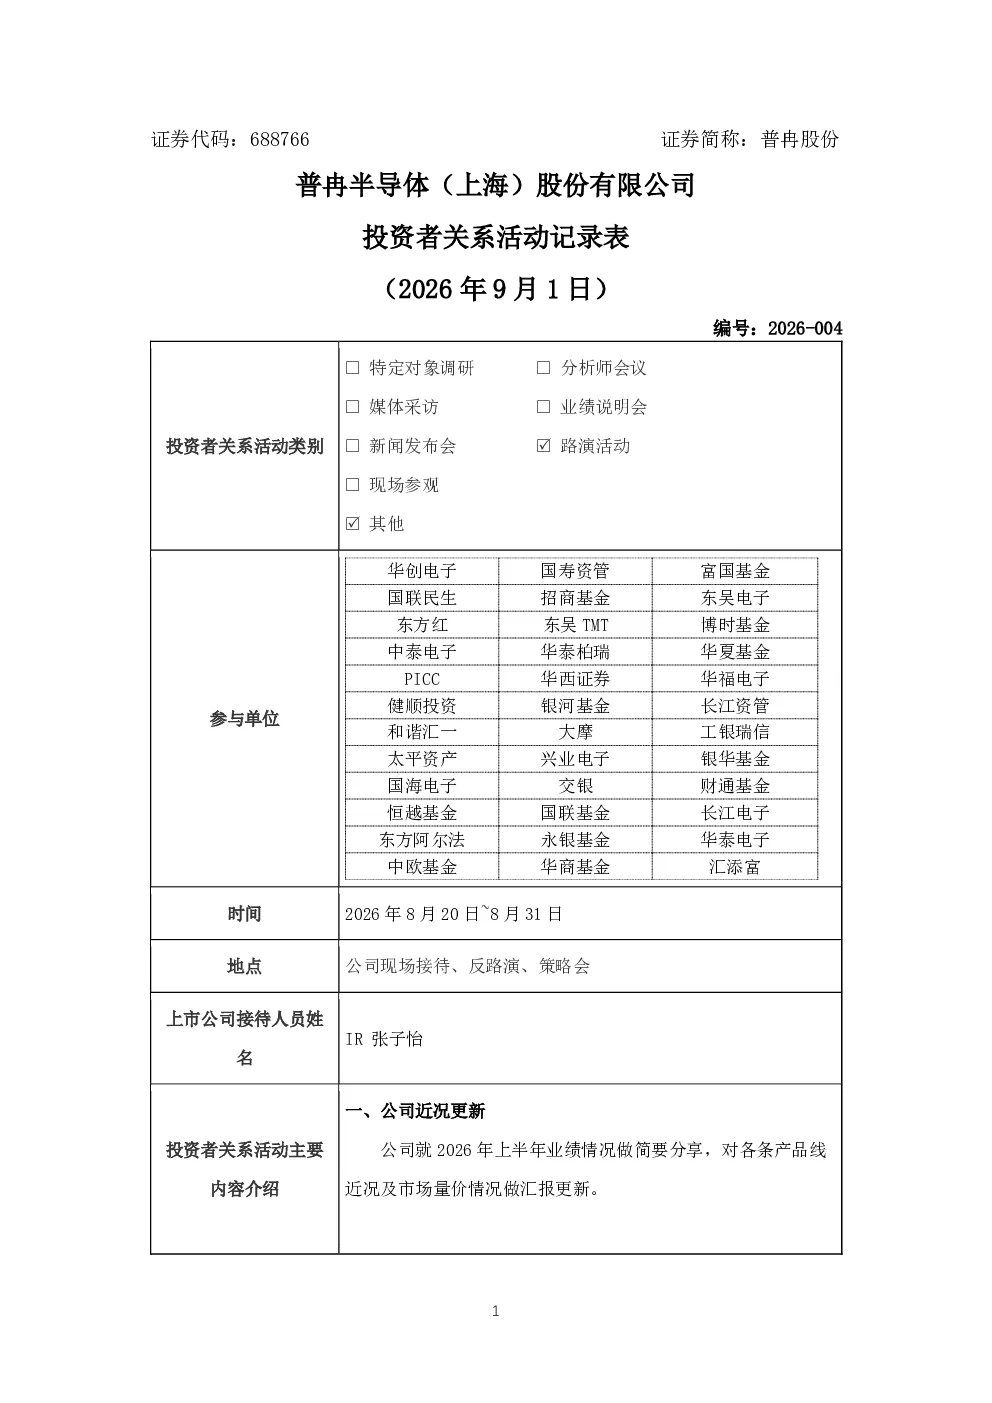
一、公司近况更新
公司简要分享了2026年上半年业绩情况,汇报了各产品线近况及市场量价变化。
二、业绩增长驱动因素
本期业绩高增长主要得益于行业景气上行和公司三大战略条线共振:
- 存储芯片市场:受益于全球AI算力建设,供给格局变化推动通用存储芯片价格上行,公司加大市场拓展和技术创新,丰富产品品类。
- “存储+”战略:立足存储芯片领域,拓展通用微控制器和存储结合模拟的全新产品线。
- “存储X”战略:通过并购SkyHigh Memory(SHM),完善技术实力和市场竞争力。
三、SHM贡献及可持续性
SHM纳入合并范围,贡献营业收入约23.46亿元,归属于母公司净利润约5.08亿元。并购不仅带来规模增长,还通过算法开发、测试方案等协同效应丰富产品线,强化技术实力。未来公司具备持续研发和量产潜力,满足多元化市场需求。
四、毛利率提升驱动因素
2026年上半年毛利率上升主要由于:
- 市场供需变化导致价格上涨;
- SHM产品(高性能2D NAND)售价及毛利提升。
未来将通过工艺迭代、产品结构优化和高端客户拓展巩固盈利能力。
五、MCU与VCM Driver业务进展
- MCU业务:出货量突破33亿颗,量产五大产品系列超300款产品,实现市场快速获取。
- VCM Driver业务:多款开环音圈马达驱动芯片量产出货,导入多家品牌手机客户;第二代分离式OIS芯片及新一代OIS芯片大批量量产;推出首款闭环驱动芯片,适配高端应用场景。
六、大容量NOR Flash市场拓展
256Mbit~1Gbit大容量NOR Flash加速导入PC、服务器等大客户,后续将推广至智能音频、AI服务器、新能源车等领域。公司将持续通过工艺研发和设计创新提升市场占有率。
七、AI算力基础设施需求拉动
- AI服务器与数据中心:大容量NOR Flash和超大容量EEPROM批量应用于高速宽带通信和数据中心。
- 边缘AI:大容量NOR Flash和2D NAND拓展至5G基站、汽车智能座舱、工业自动化等新兴市场。
- AIoT端侧:“AI+”浪潮为通用产品提供新型需求,公司提供多样化存储解决方案。
八、DDR5内存模组配套产品前景
公司SPD及TS产品配套新一代DDR5内存条,已批量出货并完成重点客户验证。随着DDR5渗透率提升,市场需求有望同步增长,公司将持续推进客户拓展。
九、下半年产品价格趋势
本轮存储超级周期由AI驱动,供给和需求双向挤压导致量价齐升。公司将通过工艺迭代保持性价比优势,通过大容量NOR Flash、车规及工控产品、高端客户及产品等结构升级夯实盈利基础。
十、存货规模增长原因
为匹配收入增长、应对市场需求并保障供应链安全,公司加大备货力度,存货规模提升。将持续动态优化备货节奏与库存结构。