猜你想问
锂电板块2026年中报业绩如何?
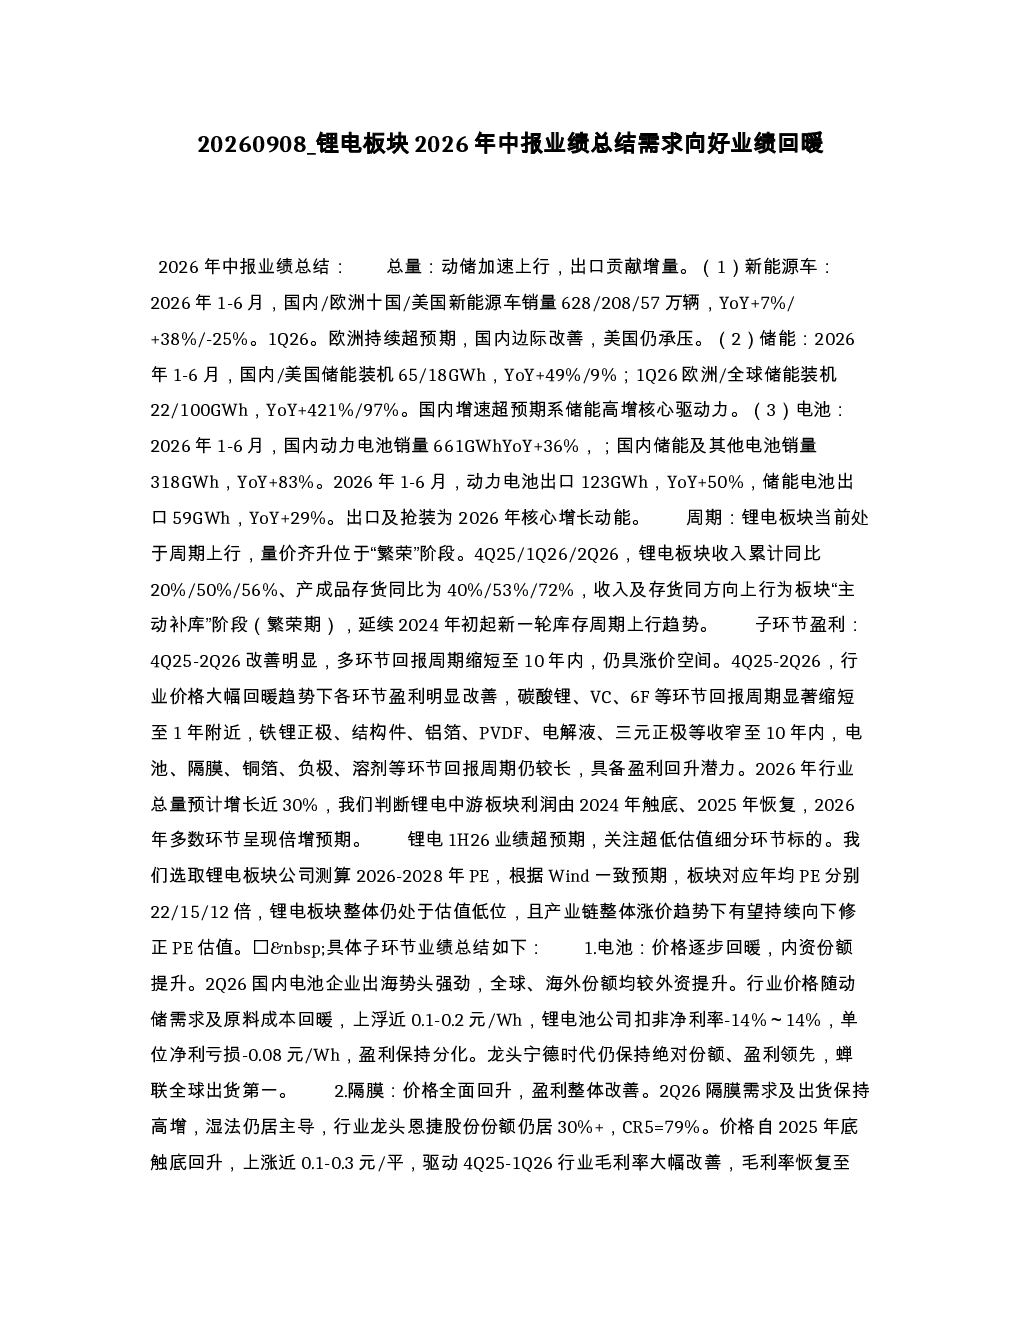
2026年中报显示,锂电板块整体业绩向好,动力电池和储能行业加速增长,出口贡献显著增量。新能源车国内销量增长7%,欧洲增长38%,美国下降25%;储能国内装机增长49%,欧洲增长421%。动力电池销量增长36%,储能及其他电池销量增长83%,出口动力电池增长50%,储能电池增长29%。板块处于周期上行阶段,收入及存货同方向上行,延续库存周期上行趋势。多环节回报周期缩短至10年内,碳酸锂、VC、6F回报周期缩短至1年附近,铁锂正极盈利高位,三元正极短期承压,铜箔供需格局持续吃紧,铝箔加工费改善,结构件利润率Q2承压Q3有望修复。
锂电赛道未来发展趋势如何?
锂电赛道未来发展趋势积极,新能源车和储能市场持续增长,国内增速超预期。碳酸锂、隔膜、铜箔、铝箔、VC等赛道级别机会明显,加工费稳健修复,环节龙头如电池、结构件、前驱体受益。新技术方面,钠离子电池有望在2026年打开车端市场,复合铜箔预计实现产业化,固态电池逐步迈向量产能力。产业链整体处于周期上行,“繁荣”阶段,但需关注美国关税扰动、市场需求不及预期、稼动率提升不及预期、欧美政策制裁、原材料价格上涨、新技术进展不及预期等风险。
本报告重点分析了哪些方向?
本报告重点分析了锂电板块2026年中报业绩,涵盖总量增长、子环节盈利改善、投资建议及风险提示。总量方面,动力电池和储能行业加速增长,出口贡献增量,国内新能源车和储能市场增速超预期。盈利方面,4Q25-2Q26明显改善,多环节回报周期缩短至10年内,碳酸锂、VC、6F回报周期缩短至1年附近,各子环节如铁锂正极、三元正极、铜箔、铝箔、结构件等盈利表现各异,但整体处于上行周期。投资建议聚焦涨价机会(碳酸锂、隔膜、铜箔、铝箔、VC等)和新技术(钠离子电池、复合铜箔、固态电池)方向。风险提示包括美国关税、市场需求、稼动率、政策制裁、原材料价格、新技术进展等。
当前锂电市场现状如何判断?
当前锂电市场处于周期上行,“繁荣”阶段,总量增长显著,动力电池和储能行业加速,出口贡献增量。国内新能源车销量增长7%,欧洲增长38%,储能国内装机增长49%,欧洲增长421%。电池销量增长36%,出口动力电池增长50%。板块整体盈利改善,多环节回报周期缩短,碳酸锂、VC、6F回报周期至1年附近,铜箔供需格局持续吃紧,铝箔加工费改善。但需关注美国关税、市场需求、稼动率、政策制裁、原材料价格、新技术进展等风险因素,这些因素可能影响市场短期表现。
本报告有哪些风险提示?
本报告提示多项风险因素,包括美国关税扰动可能影响出口业务;新能源汽车及储能市场需求不及预期可能影响行业增长;产业链稼动率提升不及预期可能制约产能扩张;欧美政策制裁可能带来合规挑战;原材料价格上涨可能压缩利润空间;新技术进展不及预期可能延缓技术替代进程。这些风险需持续关注,它们可能对锂电板块整体表现和子环节发展带来不确定性。