猜你想问
碳酸锂市场最新供需情况如何?
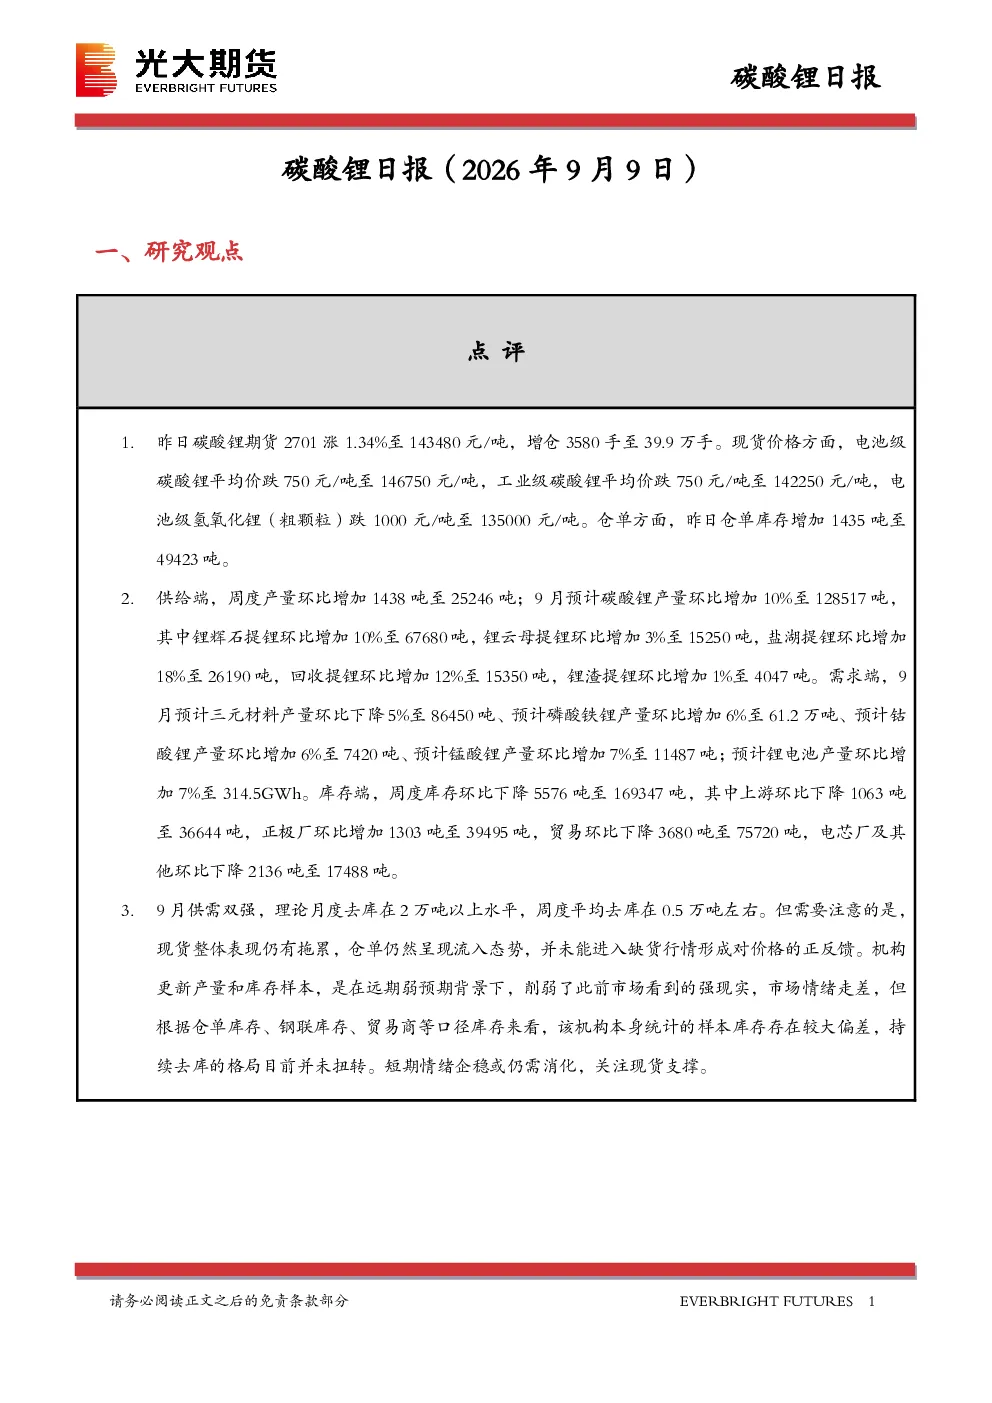
研报显示,碳酸锂期货上涨但现货价格下跌,仓单库存增加,反映市场供需矛盾。9月预计产量环比增10%至128517吨,锂辉石、盐湖提锂增幅较大。需求端,三元材料产量环比降5%,磷酸铁锂等增6%-7%。理论去库超2万吨,但现货价格拖累未形成正反馈,实际库存持续去库,短期情绪需消化,关注现货支撑。
碳酸锂价格走势及影响因素有哪些?
电池级碳酸锂平均价跌至146750元/吨,工业级跌至142250元/吨,氢氧化锂跌至135000元/吨,仓单库存增至49423吨。价格受期货涨势、现货跌势及库存增加影响,供需双强但价格承压。矿石价格、锂盐价差、前驱体及锂电池价格均需关注,这些因素共同影响市场情绪与价格动态。
报告对碳酸锂行业发展趋势有何分析?
报告分析9月供需双强,但价格未形成正反馈,显示行业短期调整。供给端提锂方式多元化,需求端磷酸铁锂等增长,但三元材料受压。长期看,锂资源供给持续扩张,需关注技术突破对成本及供需格局的影响,产业链各环节竞争加剧,企业需提升技术壁垒。
当前碳酸锂市场现状如何判断?
当前市场呈现期货上涨、现货下跌、库存增加的矛盾状态。供给端9月产量增10%,需求端部分产品增产后仍存结构性变化。库存虽环比下降但绝对量仍高,显示去库过程缓慢。价格受短期情绪及成本支撑影响,机构预期变化也需关注,整体市场处于供需平衡调整期。
研报提示哪些投资风险?
报告指出,市场情绪波动大,短期价格承压可能持续,需警惕供需错配风险。机构预期变化可能影响市场流动性,仓单流入加剧价格压力。产业链各环节竞争加剧,技术迭代可能改变成本结构,投资者需关注政策变化及行业整合动态,理性评估投资价值。
你可能感兴趣
碳酸锂日报:仓单持续注册压制信心,碳酸锂重走期货交割逻辑
通惠期货2026-06-04
碳酸锂日报
光大期货2026-06-05
碳酸锂期货日报
方正中期2026-06-03
瑞达期货碳酸锂产业日报
瑞达期货2026-07-14
碳酸锂日报:价格大幅下挫,短期去库加快但中期供应压力隐现
光大期货2026-07-10
碳酸锂期货日报
方正中期2026-07-08
碳酸锂产业日报
瑞达期货2026-06-03
碳酸锂期货日报
方正中期2026-06-02
碳酸锂日报
光大期货2026-06-02
碳酸锂日报:碳酸锂供增需稳承压,价格低位震荡延续
通惠期货2025-06-09