猜你想问
爱玛科技2026年中报核心内容是什么?
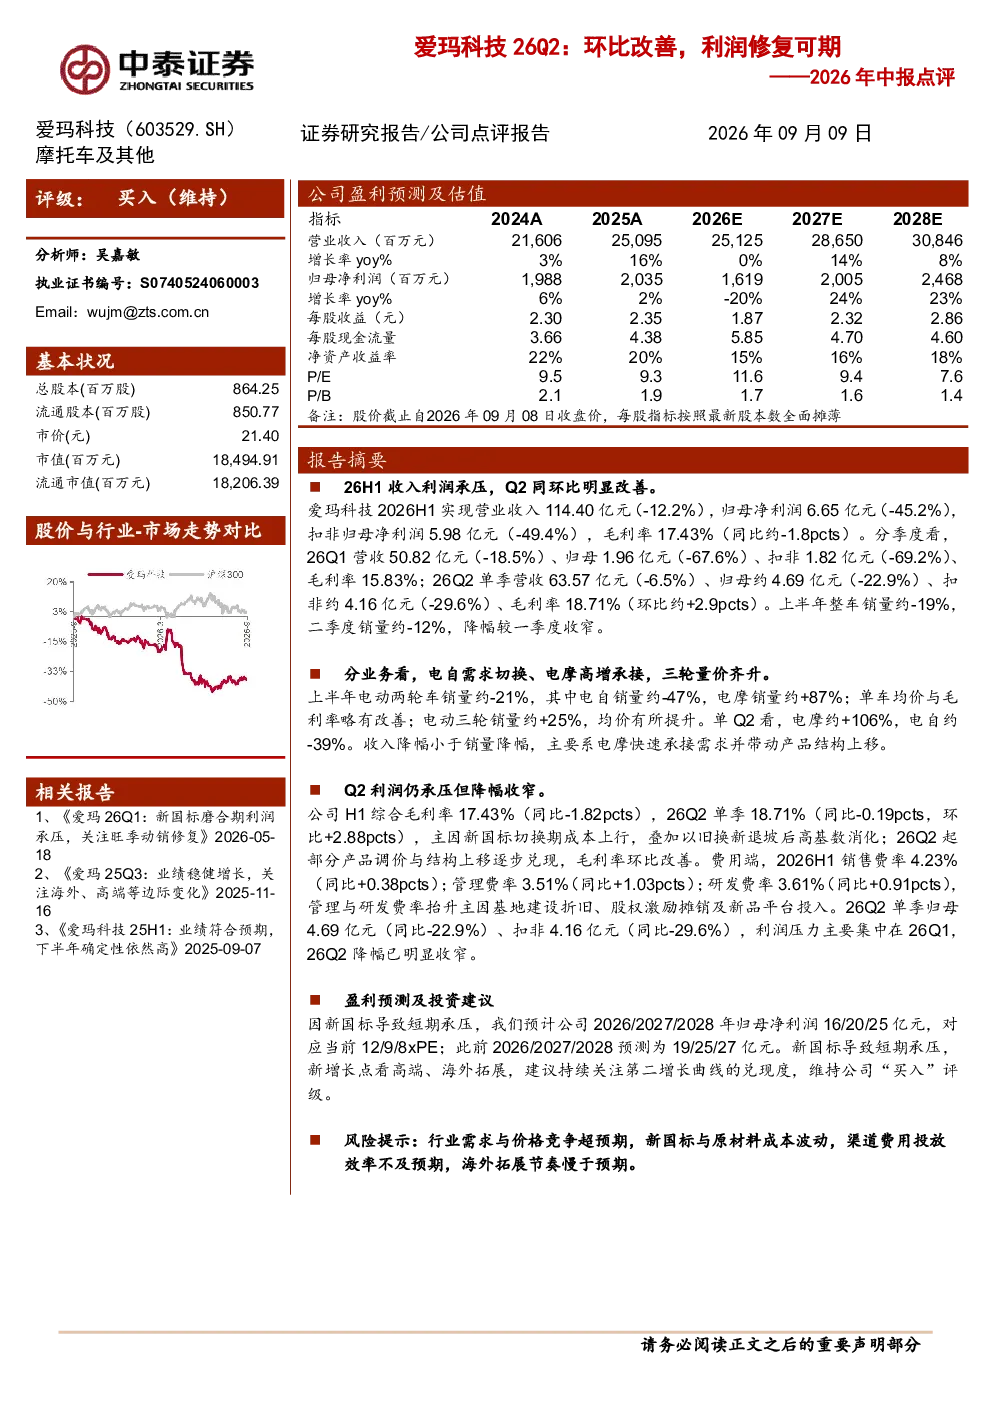
爱玛科技2026年中报显示,公司上半年收入利润承压,但Q2同环比明显改善。上半年实现营业收入114.40亿元(-12.2%),归母净利润6.65亿元(-45.2%),扣非归母净利润5.98亿元(-49.4%),毛利率17.43%(同比约-1.8pcts)。分季度看,26Q1营收50.82亿元(-18.5%)、归母1.96亿元(-67.6%)、扣非1.82亿元(-69.2%)、毛利率15.83%;26Q2单季营收63.57亿元(-6.5%)、归母约4.69亿元(-22.9%)、扣非约4.16亿元(-29.6%)、毛利率18.71%(环比约+2.9pcts)。上半年整车销量约-19%,二季度销量约-12%,降幅较一季度收窄。分业务看,电动两轮车销量约-21%(其中电自销量约-47%,电摩销量约+87%),电动三轮车销量约+25%,均价有所提升。单Q2看,电摩约+106%,电自约-39%。收入降幅小于销量降幅,主要系电摩快速承接需求并带动产品结构上移。
电动两轮车行业发展趋势如何?
电动两轮车行业正经历新国标切换期,短期内成本上行和以旧换新退坡导致行业承压。但从中长期看,行业需求依然旺盛,产品结构上移趋势明显。爱玛科技数据显示,电动两轮车销量约-21%(其中电自销量约-47%,电摩销量约+87%),电动三轮车销量约+25%,均价有所提升。单Q2看,电摩约+106%,电自约-39%。这表明电摩成为行业增长新动力,高端化、差异化成为行业趋势。企业需积极适应新国标要求,加速产品升级和渠道优化,以把握行业长期发展机遇。
报告重点分析了哪些方面?
报告重点分析了爱玛科技2026年Q2的利润修复情况及驱动因素。Q2单季归母净利润4.69亿元(同比-22.9%)、扣非4.16亿元(同比-29.6%),利润压力主要集中在26Q1,26Q2降幅已明显收窄。毛利率环比改善至18.71%,主因新国标切换期成本上行影响减弱,部分产品调价与结构上移逐步兑现。费用端,销售、管理、研发费率均有所提升,主要系基地建设折旧、股权激励摊销及新品平台投入。报告还分析了公司业务结构变化,电摩销量大幅增长带动整体收入降幅小于销量降幅。
当前电动两轮车市场现状如何?
当前电动两轮车市场处于新国标切换的关键时期,行业短期承压但长期需求依然强劲。从爱玛科技数据看,2026年上半年行业整体销量约-19%,但二季度降幅收窄至-12%。分业务看,电动两轮车销量约-21%,其中电动自行车销量约-47%,电动摩托车销量约+87%;电动三轮车销量约+25%。市场呈现明显分化,电摩凭借高增长成为行业亮点,带动产品结构上移。企业需积极应对新国标带来的成本和渠道挑战,同时抓住高端化和海外拓展的机遇。
研报提示了哪些主要风险?
研报提示了电动两轮车行业及爱玛科技面临的主要风险。行业层面,需求与价格竞争可能超预期,新国标政策调整及原材料成本波动带来不确定性。企业层面,渠道费用投放效率不及预期可能影响盈利能力,海外拓展节奏慢于预期则可能限制增长空间。此外,新品平台投入和股权激励摊销也会对短期利润产生压力。投资者需关注行业政策变化、成本控制能力及第二增长曲线的兑现情况。