猜你想问
这份研报主要分析了哪些内容?
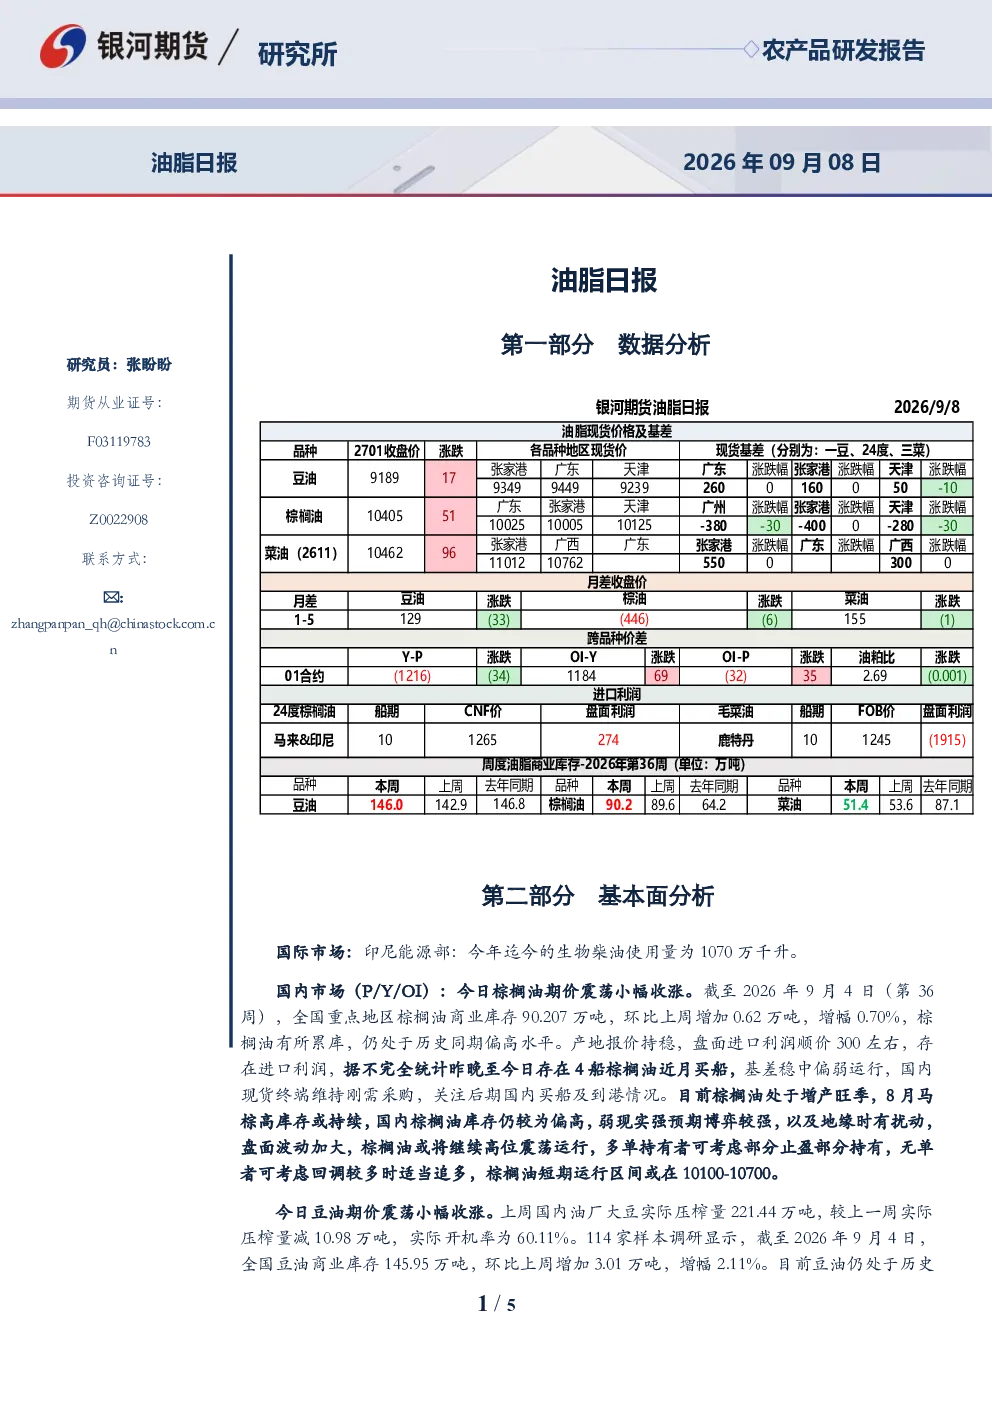
这份研报主要分析了2026年9月8日的油脂市场情况,包括国际市场印尼生物柴油使用量、国内棕榈油、豆油、菜油的期价、库存、产地报价、进口利润、现货需求等基本面数据,并对各油脂品种的市场走势进行了分析。
油脂行业未来发展趋势如何?
油脂行业未来发展趋势需关注国际市场印尼生物柴油使用量变化,以及国内棕榈油、豆油、菜油各自的库存、压榨量、需求等因素。棕榈油处于增产旺季,库存偏高;豆油库存高位,大豆供应充足;菜油短期流通量偏紧,但已涨至高位。
研报重点分析了哪些方向?
研报重点分析了国内棕榈油、豆油、菜油的市场现状,包括各品种的期价走势、库存变化、产地报价、进口利润、现货需求等,并对各品种的市场走势进行了分析。
当前油脂市场现状如何?
当前油脂市场现状表现为各品种期价震荡小幅收涨,棕榈油库存处于历史同期偏高水平,豆油库存处于历史同期高位,菜油库存处于历史同期中性略偏低水平。各品种均存在短期高位震荡的可能性。
研报有哪些风险提示?
研报风险提示包括地缘扰动加剧可能导致盘面波动加大,油脂处于增产旺季库存可能持续偏高,大豆供应充足压榨量预计维持高位,菜籽产地天气及后期累库情况需关注等。
你可能感兴趣
油脂日报
银河期货2026-03-24
油脂日报
银河期货2026-03-23
豆类日报:宏观影响弱化 豆类油脂转为产业链驱动
宝城期货2026-03-05
油脂日报:原油价格走强,三大油脂震荡偏强
华泰期货2026-03-03
油脂日报
银河期货2026-03-17
油脂日报:现货市场表现清淡,油脂震荡调整
华泰期货2026-03-20
油脂日报
银河期货2026-03-12
【银河期货】油脂日报(26-04-02)
银河期货2026-04-03
油脂产业期现日报
广发期货2026-04-03
油脂日报:USDA发布报告,油脂震荡运行
华泰期货2026-04-10